


はじめに
読者のみなさんからいただいた家計や保険、ローンなど、お金の悩みにプロのファイナンシャルプランナーが答えるFPの家計相談シリーズ。今回の相談者は、資産9,600万円でFIRE生活を送る54歳の元銀行員男性。マンション購入やこの先も続く一人のFIRE生活についてお悩みです。FPの秋山芳生氏と考えていきましょう。
現在のFIRE生活、不動産購入計画は問題ないでしょうか。何か改善点などありますでしょうか。専門家のご意見をお願いいたします。
現在独身(バツイチ)、子供なしの54歳男性です。新卒で銀行(上場)に就職。29年3カ月勤務して52歳の時、退職しました。当時、関東地方に持ち家(中古マンション)をローンで購入し、保有していましたが、退職後売却、ローン完済後売却益約3,000万円です。
その後離婚し、北海道に移住。昨春より大学院に入学し、現在修士2年です。ただし、現在は、休学中で卒業は再来年春を予定しています。
退職金約1,900万円、不動産売却益(約半分は財産分与で元妻へ)の他、会社員時代の貯蓄を元手に、会社退職後はFIRE生活をしています。卒業後も就労はしない予定です。
今年から住民税非課税世帯となっており、国民年金保険料は全免、国保も7割減免で社会保険料は最低水準に抑えています。60歳になったら、年金を繰上受給する予定で、年間220万円、手取り180万円強を見込んでいます。自動車を保有、生活費は年間360万年で60歳までは年110万円程度の持ち出し予定。60歳になれば収支はプラスになると思います。円社債は58~61歳までにはすべて償還予定です。iDeCoは運用状況にもよりますが、60歳で一括受取を予定しており、手取りは9割程度の見込んでいます。外債は米ドル、メキシコペソ、南アランドの高金利ゼロクーポン債で、満期までは19~21年あり、満期保有すると外貨ベースで5倍になりますが、超長期なのでないものとしてほったらかしにしています。日本株は勤めていた会社の持株以外は退職後に投資を初めて2年、高配当株中心で、持株も含め2年で含み益は2,000万円くらい増えました。
退職後2年で、資産ポートフォリオはほぼ固まり、あとはNISA枠(成長枠4.8万円)を3年分利用する予定です。極端な減配がなければ、日本株が30%くらい暴落しても、含み益がゼロに近づくだけでFIREは60歳まで続けられると計画しています。
ただ、60歳で収支が黒字化(年金手取180万円+日本株220万円、支出360万円)して、運用元本が減らなくなるのはいいことですが、子どもも嫁もいなくて遺す相手がいません。DIE WITH ZEROとまではいきませんが、ある程度は使って、残りは甥に遺そうかなと考えています。
現在、自宅は賃貸なのですが、遅くとも60歳くらいには単身向けの新築か築浅マンションを2,000~4,500万円程度(利回りの低い日本株を2,000万円強売却、運用収入は年180万円程度へ)で購入したいです。金額に幅があるのは、購入時の資産状況に応じて予算を考えており、今からあと2,000~3,000万円増えていればマックスの4,500万円くらいまで、現状の水準であれば2,000万円くらいが、無理のない金額かと考えています。
また、60歳までの間に、運用の調子がよくて資産が2,000~3,000万円くらい増えたら、前倒しで購入したいです。
【相談者プロフィール】
・男性、54歳、未婚、学生
・妻:なし
・子ども:なし
・お住まい:賃貸
・同居家族:なし
・年間の世帯の手取り金額:運用収入250万円(日本株220万円、債券預金30万円)
・年間の世帯の手取りボーナス額:なし
・その他:60歳での年金受取見込額 額面220万円(厚生年金・企業年金込み、手取り180万円強)
【毎月の支出の内訳】
・毎月の世帯の支出の目安:30万円
・住居費:6.5万円
・食費:7.5万円
・水道光熱費:2.5万円
・教育費:0.5万円
・保険料:0.5万円
・通信費:0.5万円
・車両費:3万円
・お小遣い:6万円
・その他:3万円
【資産状況】
・毎月の貯蓄額:0万円
・ボーナスからの年間貯蓄額:0万円
・現在の貯金総額:900万
・年月の投資総額:0万円
・現在の投資総額:8,770万円(日本株6,900万円、円社債1,000万円、外債380万円[ゼロクーポン債3通貨、償還約21年後]、iDeCo490万円)
・現在の負債総額:0万円
・その他:0万円
まず結論からお伝えすると、計画は全体として大きな問題はなく、大きく崩れる心配は少ないと思います。そのうえで、「60歳で切り替わる制度」と「住まい・遺し方」について、確認しておきたい点がいくつかあります。
配当で暮らす方が、いちばん備えるべきは「減配リスク」
資産は預金、日本株、円社債、外債、iDeCoを合わせて約9,670万円、負債はゼロです。日本株が全体の約7割を占め、配当を生活の柱にするという軸がはっきりしたポートフォリオだと思います。
収支を見ると、毎年110万円ほどを取り崩すことになります。60歳までの6年間で約660万円ですから、預金900万円の範囲でまかなえます。ご自身の見立てどおり、60歳までのFIRE生活は十分に続けられるでしょう。ただ、収入が配当中心のため、インフレが進めば取り崩しが計画より増えることもあります。状況に応じて支出を調整できる余地は残しておきたいところです。
資産の推移を見るにあたって、前提条件を整理します。
前提条件
・外債(ゼロクーポン債)は満期まで保有し、試算上は資産に含めない
・運用収入は手取りで年250万円(日本株の配当220万円、債券・預金の利息30万円)とする。配当は現在の水準で横ばい、株価の値上がりは見込まないものとする
・生活費は年360万円とし、インフレ率は年2%とする
・2年に1回車検費用として20万円を見込む。10年に1回車の買い替え費用として250万円を追加する。車は80歳まで乗る
・大学院は2027年4月に復学し、2028年3月に修了する。復学中の授業料等は年54万円(国立大学の標準額)を生活費とは別に見込む
・年金は60歳から繰上げ受給し、額面220万円とする(減額後の金額)。税・社会保険料を差し引いた手取りは約190万円とする
・円社債1,000万円は58〜61歳で順次均等に償還され、償還金は現金として保有する。あわせて債券からの利息も均等に減っていく
iDeCoは60歳で一括受け取りし、手取りは受取額の9割とする
・マンションは60歳で購入し、購入資金は日本株の売却でまかなう。諸費用として、マンション価格の10%、引っ越し費用として50万円を見込む
・マンション購入後は家賃がなくなり、管理費・修繕積立金・固定資産税として年45万円を見込む
・マンション購入後は、10年に1回修繕費として100万円を見込む
60歳で2000万円のマンションを購入した場合
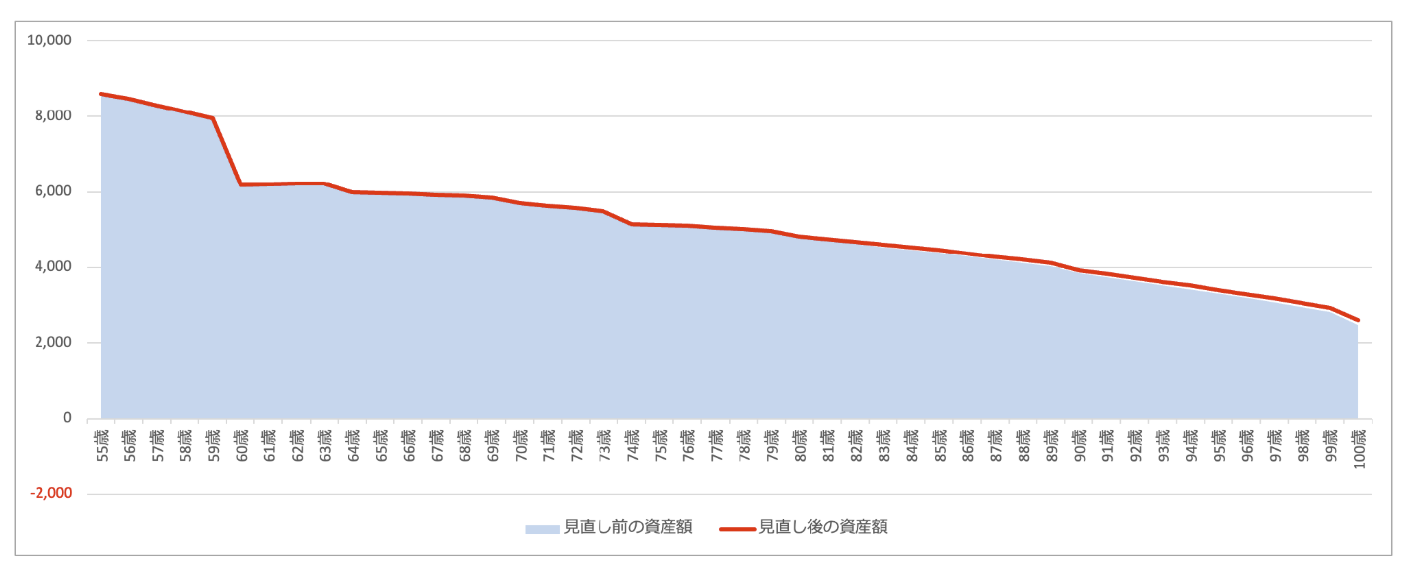
「日本株が30%暴落しても、含み益がゼロに近づくだけ」というお考えは、株価下落への備えとしては問題ありません。ただ、配当で暮らす方が本当に気をつけたいのは「減配」です。株価が下がっても売らなければ生活には響きませんが、配当が減ればその分だけ取り崩しが増えます。
その点で気になるのが資産の偏りです。日本株には元の勤務先の株式が含まれ、高配当株は業種が偏りがちです。円社債はソフトバンク1社の社債で、外債も値動きの大きい高金利通貨です。一つの会社や業種、通貨の不調が家計に直接響く構造であることは意識しておきましょう。今後利用するNISAの成長投資枠では、全世界株式のインデックスファンドなど、今の資産と値動きの異なるものを選ぶのも一つの方法です。
また、預金900万円は、減配や暴落の局面でも株を安値で売らずに済む「現金クッション」の役割を持っています。学費やマンション購入で取り崩すときも、ある程度の現金は手元に残しておくと安心です。
