
はじめに
年金やiDeCoの受け取りで発生する「所得」に注意
現在は住民税非課税世帯で、国民年金保険料は全額免除、国民健康保険も7割減免となっています。配当を申告不要としているため、所得が低く判定されているからです。しかし、60歳で年金を受け取り始めると、年金は所得として扱われ、額面220万円であれば住民税非課税の水準を超えます。お住まいの地域にもよりますが、国保・住民税・所得税を合わせて年30万円前後の負担となり、現在より30万円近く増える計算です。手取り180万円強という見込みは、この負担を織り込んだ堅実な数字だと思います。
次に、年金の繰上げ受給です。60歳から受け取ると、65歳受給に比べて国の年金は24%減り、この減額は一生続きます。65歳受給と受取総額が逆転するのは80歳10か月で、60歳男性の平均余命は約24年あります。
ご相談者さまは資産が十分にあり、繰上げをしなければ生活が成り立たない状況ではありません。単身の方にとって大きなリスクの一つは、想定より長生きして資産が尽きることです。一生受け取れる年金は、その長生きリスクへの保険のようなもの。繰上げは取り消しができませんので、65歳受給と比べたうえで判断されることをおすすめします。
もう一つ、iDeCoの受け取り方も確認しておきましょう。60歳で一括受取する場合、手取りはご自身の見込みどおり9割程度になると思います。ただし、受け取りを72歳以降に遅らせると、税金を抑えられる可能性があります。
理由は、退職所得控除の仕組みにあります。退職金を受け取ってから19年以内にiDeCoを一時金で受け取ると、会社に勤めていた期間と重なる加入期間には控除が使えません。在職中の企業型DCから移したお金が中心であれば、使える控除はほとんど残っていないため、490万円を60歳で一括受取すると、税金は30〜40万円ほどになります。一方、退職から19年を過ぎる72歳以降であれば、加入期間に応じた控除をまるごと使えます。
60歳でまとまったお金を使う予定がなければ、72歳以降の一括受取も選択肢になるでしょう。
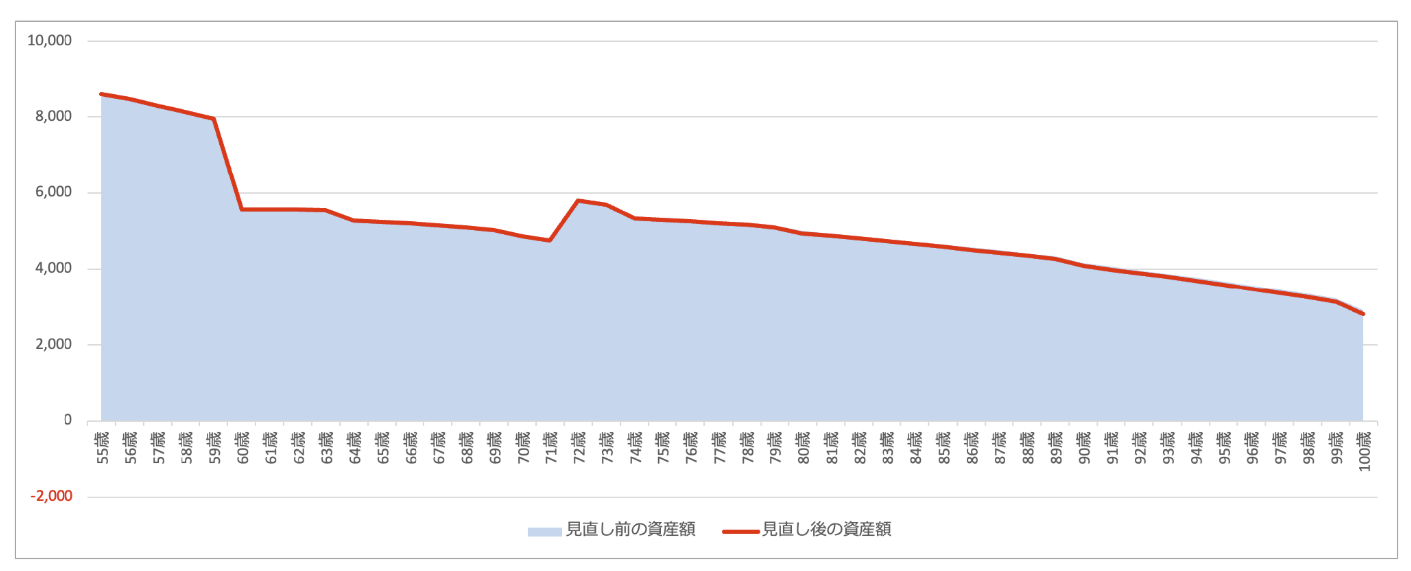
2000万のマンションを購入・iDeCoを72歳で受け取った場合
マンションは「資産額」より「暮らし方」で選ぶ
マンションを購入するという計画自体に、大きな問題はないと思います。高齢の単身者は賃貸の入居審査が厳しくなることもあり、終の住処を確保しておく意味はあります。
ただし、購入で家計が楽になるとは限りません。家賃はかからなくなりますが、管理費・修繕積立金・固定資産税はかかり続けます。さらに、購入資金のために配当を生む日本株を売れば、その分だけ運用収入が減ります。含み益のある株を売る際には、利益に約20%の税金がかかる点にも注意が必要です。
予算は「資産がいくらあるか」だけでなく、「どこで、どう暮らしたいか」から考えるのがよいと思います。病院や買い物に歩いて行けるか、雪の多い冬も暮らしやすいか、将来車を手放しても生活できるか。車がなくても暮らせる立地を選べば、車両費も減らせます。将来、売却や相続をしやすい物件かどうかも大切な視点です。
4,500万円で購入した場合
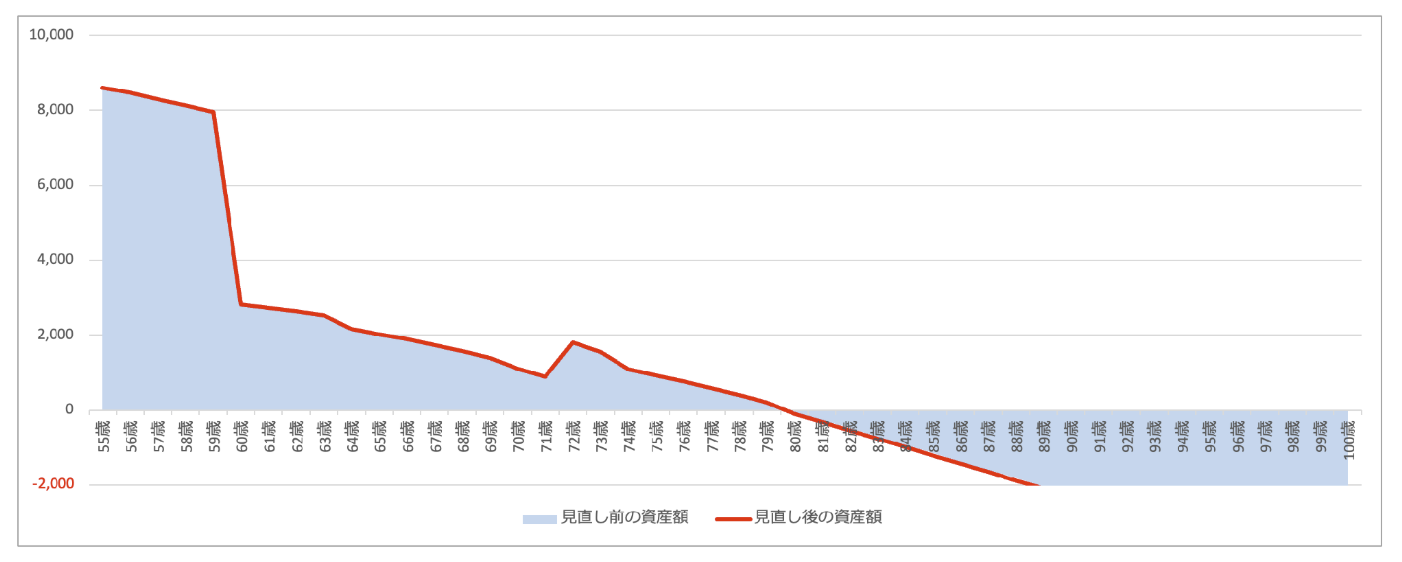
4,500万円で購入するシミュレーションを行ったところ、80歳ごろに資産が底をつきました。2,000万円の場合と大きな差が出るのは、売却する日本株の額が大きく違うためです。諸費用を含めると、2,000万円の購入では約2,250万円、4,500万円では約5,000万円の株を売ることになり、配当収入は前者で年70万円ほど、後者で年160万円ほど減ります。この差が毎年積み重なることで、資産の寿命に大きな差が生まれます。予算の上限は、購入後も配当と年金で暮らしが回るかどうかを基準に考えるとよいと思います。


