
はじめに
資産を遺すために必要な準備
ここでは、ご相談者さまが亡くなるときに、ご両親・ご兄弟はすでに他界されているという前提でお話しします。この場合、甥御さんが代襲相続により法定相続人になりますが、相続税は2割増しになります。資産規模を考えると、相続税がかかる可能性は高いでしょう。
法定相続人であっても、遺言書は作っておくことをおすすめします。他に甥御さんや姪御さんがいれば財産は均等に分けることになりますし、不動産の扱いで手続きが滞ることもあります。誰に何を遺すかを決め、遺言執行者を指定しておけば、遺される方の負担は大きく減ります。確実性を考えると、公正証書遺言が安心です。あわせて、判断能力が衰えたときに備える任意後見契約や、葬儀や住まいの片付けなどを任せる死後事務委任契約も検討しておきたいところです。
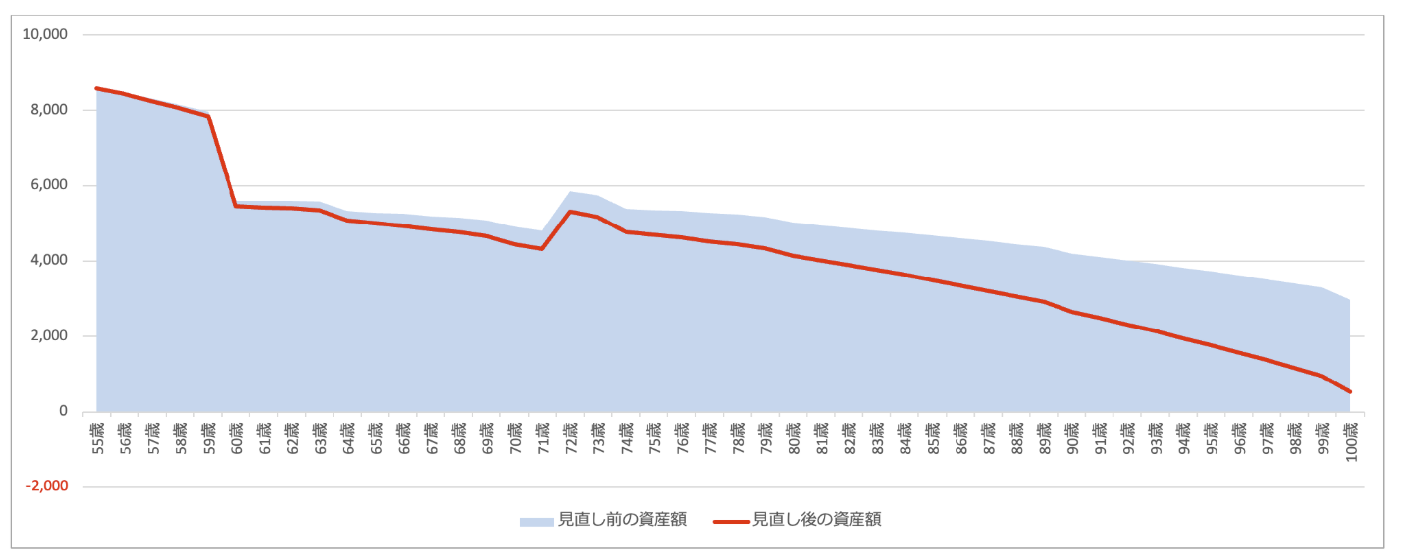
そのうえで、「使う」計画も立てておきましょう。60歳以降に黒字になる分を、毎年の「使う予算」として決めておくのも一つの方法です。体が元気なうちにしかできないことに、優先してお金を使ってみてはいかがでしょうか?
毎月1.5万円支出を増やして、2000万円でマンションを購入した場合(赤線)
FIRE生活を続けるための家計のポイントのまとめ
・60歳までは預金で取り崩しをまかなえる。復学後の学費は別枠で確保を
・配当生活のリスクは暴落より減配。会社・業種・通貨の偏りを意識する
・年金の繰上げは65歳受給と比べて判断を。iDeCoは受け取る時期で税金が変わる
・マンションの予算は、購入後も配当と年金で暮らしが回るかどうかを基準
・甥御さんに遺すなら遺言書を。任意後見・死後事務委任もあわせて検討を
ご相談者さまは、資産をつくる段階をすでに終え、「どう使い、どう遺すか」という段階に入っています。これからは、配当や年金がいくら入り、何にいくら使っているのかを確認しながら、計画を少しずつ調整していくことが大切です。
たとえば、マネーフォワードMeに銀行口座や証券口座を連携させれば、資産や配当、毎月の支出をまとめて把握できます。ぜひ活用して、安心してFIRE生活を楽しんでください。
連載「みんなの家計相談」でお悩み募集中!読者のみなさんからいただいた家計や保険、ローンなど、お金の悩みにプロのFPが答えます。相談はこちらから。
「私、同年代より貯蓄が上手にできていないかも…」お金の悩みを無料でFPに相談しませんか?[by MoneyForward HOME]


