検索結果
検索ワード:NISA(検索結果 1420件)
大学生の不安に、お金がなくても時間があるなら1000円投資を
FPの家計相談シリーズ
読者のみなさんからいただいた家計や保険、ローンなど、お金の悩みにプロのファイナンシャルプランナーが答えるFPの家計相談シリーズ。今回は内藤忍氏がお答えします。来年、新社会人になる大学4年生です。ニュースでよく見る公的年金制度に関する報道に不安を覚え、若いうちから老後を見据えた資産形成を行う必要があるのではないかと考えるようになりました。しかし、いざ自分の雀の涙のような初任給を想像すると、とても資産運用どころではなく、日々の家計のやりくりで手一杯な気がします。ストック・フローともにお金に乏しい20代でも、資産形成について真剣に考えたほうがよいのでしょうか? また資産運用を行う場合、どのような点に注意すれば無理なく運用を行うことができますか。(20代前半 独身 男性)
 ビジネス
内藤忍
証券口座はいくつあるといい? 理想の運用方法
FPの家計相談シリーズ
読者のみなさんからいただいた家計や保険、ローンなど、お金の悩みにプロのファイナンシャルプランナーが答えるFPの家計相談シリーズ。今回は野瀬大樹氏がお答えします。私は現在、2つのネット証券会社を利用しています。A証券はコツコツ積み立て投信を約2年間。B証券は口座を開設したばかりで、株式の短期投資をやっている状態です。最近、B証券がA証券と同じくらい信託報酬の安い投信をいくつか持っていることを知り、乗り換えを検討しています。ですが、今までの評価損益がわかることを考えると、このままA証券を持っていてもいいかなと悩んでいたら、NISAでどちらを選べばいいかわからなくなってしまいました。なお、A証券はアベノミクス前から積み立てていたこともあり、今時点ではそこそこ買っています。これらをB証券に移す際に税金がかかるのであれば、A証券のままでもいいのかなとも思います。そこで、次の2つの点を教えてください。1.証券口座は寄せるべきか、分けたままでもよいのか。2.NISAはどちらの証券会社で口座開設するべきか。(30代前半 既婚・子供2人 男性)
ビジネス野瀬大樹
お金のプロ3人が語る“ズボラ投資”と iDeCoの強みは?
おすすめはインデックスファンド
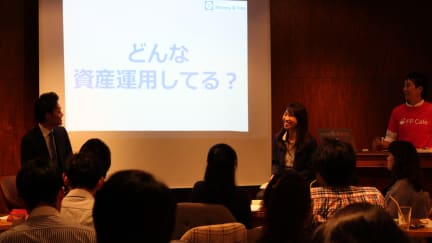
投資は、“ほったらかし”が一番。『マンガで分かるiDeCoのはじめ方 ライバルはイデ子!?』の著者・高山一恵氏と、『ズボラでも「投資」ってできますか?』の著者、高橋忠寛氏は口を揃えます。高山氏と高橋氏、2人のファイナンシャルプランナーが語る、ほったかしの強みとは?そして、日々、彼ら自身が実践している投資方法とは?前回の「iDeCo×ズボラ投資」初心者のためのお金の話に引き続き、お二人と進行役にMoney&You代表取締役でマネーコンサルタントの頼藤太希氏を迎えたイベントの模様をレポートします。
ビジネス仲川僚子
夫婦共働き 収入に占める小遣いの適正額はどのくらい?
FPの家計相談シリーズ
読者のみなさんからいただいた家計や保険、ローンなど、お金の悩みにプロのファイナンシャルプランナーが答えるFPの家計相談シリーズ。今回は深野康彦氏がお答えします。夫婦共働き家庭です。生活費はそれほど高くないのですが、それぞれの小遣いが二人とも高いのではと思っています。二人ともお金のかかる趣味(旅行、ライブ巡り、楽器など)を持っていますが、できれば趣味に掛けるお金はこのままがいいとお互いに思っています。その代わり子供を作る気はなく、二人だけで老後を迎える予定です。お聞きしたいのは、手取り収入に占める平均的な小遣いの額はどのくらいかということです。夫婦のお小遣いの額を決める上での、一般的な考え方などについて教えていただけると幸いです。お互いの収入はだいたい同じくらいなので、夫婦間ではできるだけ公平でありたいと思っています。また、将来のためにもう少し貯蓄に回したほうがよいのかどうかも知りたいです。性格上楽観的ではいるものの、遠い未来のことは想像が難しく、漠然とした不安を抱えています。(1)現在の収入金額と、支出の傾向【収入】世帯収入900万円(共働き/手取りは夫婦あわせて月60万円程度)【支出
 生活
深野康彦
専業主婦になるかもしれないけど、iDeCoはやるべき?
所得控除以外のメリットにも注目すべき
専業主婦がiDeCo(個人型確定拠出年金)をやるべきかどうかは、マネー相談にいらっしゃるお客様や講演に来てくださるお客様からもよく質問があります。今回は、会社員・公務員の方が、これから結婚・出産を経て専業主婦になったとしてもiDeCoを始めるべきか、考えていきたいと思います。
 老後
頼藤太希
ロボアドバイザー「THEO」が解消する投資へのハードル
リスクへの不安、手数料のわかりづらさ
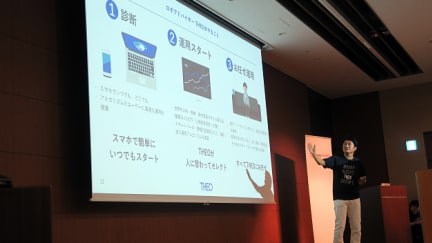
8月26日、積立投資やiDeCo、NISAを学ぶ「積立投資1DAYスクール」が開催。その中で「ロボアドバイザーでおまかせ投資+積立で未来への備えを」というセミナーが行われました。登壇したのは、ロボアドバイザー「THEO」を運営する株式会社お金のデザイン 取締役COOの北澤直氏。ロボアドバイザーを利用するメリットとは何か、そもそも日本人が資産運用に否定的な理由とは、について北澤氏が解説しました。
ビジネスMONEY PLUS編集部
月3万円のお金の貯め方 定期預金と投資どっちがいい?
FPの家計相談シリーズ
読者のみなさんからいただいた家計や保険、ローンなど、お金の悩みにプロのファイナンシャルプランナーが答えるFPの家計相談シリーズ。今回は深野康彦氏がお答えします。将来のために定期預金等を利用するか、投資信託に挑戦するか悩んでいます。仕事:私立学校職員月給手取り:17万円(賞与年3ヶ月分)家賃:5万8千円毎月の支出:平均13万円(家賃含む)貯金:約200万(定期預金なし・普通預金口座に貯めているだけ)毎月の給与から定期や投資に回せる金額は3万円くらいと考えています。最近転職をし、職場の給与天引きの定期預金(金利0.6%)に申し込むか、銀行のスーパー定期か、投資信託に挑戦するかで悩んでいます。株の知識は最近NISAが少しわかってきた程度です。もし投資をするとしたら、投資信託のインデックスファンドだと思っています。投資信託を始めるなら、若ければ若いほどよいと聞きます。26歳が早いか遅いかわかりませんが、独身でお金を自由に使える今がチャンスだと思っています。まだ取引はしていませんが、最近、試しに証券口座を開設しました。もちろんリスクがあるのは理解しています。株の知識が浅いので、手堅く定期に回すの
ビジネス月給20万でも貯まる人と50万でも貯まらない人の違い
「成り行き貯蓄」になってない?
日々の生活にも、人生にも、切っても切り離せないのが「お金」。それなのに、ほとんどの人がお金についてきちんと勉強したことがないのではないでしょうか。思い出してみてください。学生時代に「お金の使い方」について先生に習ったという人はごくごく稀なはず。両親からはどうでしょうか。「無駄遣いをしたらダメよ」「お年玉は使わずに貯金しなさい」という節約・貯金のススメはあっても、上手な使い方や増やし方について具体的に教わったという人は少ないはずです。
生活大竹のり子
投資で心掛けるべき3つのキーワード
投資の“かじつ”を手に入れよう
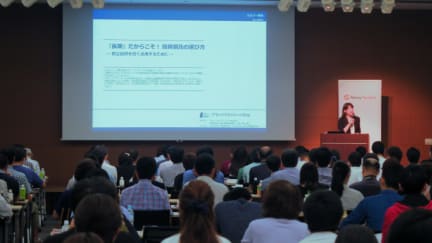
8月26日、着実な資産形成の方法として、積立投資やiDeCo、NISAを学ぶ「積立投資1DAYスクール」が開催されました。その中で行われたセミナー「『長期』だからこそ!投資信託の選び方〜積立投資を賢く活用するために〜」では、アセットマネジメントOne株式会社の伊藤雅子氏が登壇。預貯金以外の方法として積立投資を選ぶメリット、その運用ポイントについて語りました。
ビジネス投資初心者がNISAを始めるならインデックスが正解
FPの家計相談シリーズ
読者のみなさんからいただいた家計や保険、ローンなど、お金の悩みにプロのファイナンシャルプランナーが答えるFPの家計相談シリーズ。今回は内藤忍氏がお答えします。内藤忍さんの著書に触発されて、遅まきながら投資を始めようとしてる者です。友人に「初心者が始めるならNISAがいいよ」と言われました。積立型の投資信託を中心に考えた場合、私のような初心者にとって、NISAはどのような方針で使えばいいのでしょうか? また、初心者なので安心を取って、バランス型の投資信託の商品を積み立てながら購入していくのがよいのでしょうか? それとも、国外の債券などに決め打ちして、そういった商品を積み立てながら、投資していくのがよいのでしょうか? どちらもそれなりに意味があると思いますが、投資信託の勉強を考えた場合、バランス型ではリバランスなどの勉強ができないのではとも考えています。NISAの仕組みも少し変わるようで、お答えにくい時期かと思いますが、アドバイスをよろしくお願いします(50代前半 独身 男性)
ビジネス30代の資産形成「老後への心配」が招く“悲劇”にご用心
FPの家計相談シリーズ
読者のみなさんからいただいた家計や保険、ローンなど、お金の悩みにプロのファイナンシャルプランナーが答えるFPの家計相談シリーズ。今回は深野康彦氏がお答えします。現在、ネット証券で投資信託の積立を行っています。30代ですが我々の世代は年金があてにならないので、自分でも積立をしたほうがよいと考えており、ドルコスト平均法で毎月4万円の定額積立を老後まで続けるつもりです。確定拠出年金のように「定年まで絶対引き出さない!」という意気込みです。積立を始めた少し後に、NISAの制度ができました。NISAは期間や金額に上限があるため、長期の積立投資では使えないように思ったのですが、実際はどうなのでしょうか? よい使い方はありますか? 投資信託ではなく、NISAや確定拠出年金に切り替えたほうが有利でしょうか。詳しく教えてください。【収入・支出の状況】自分の年収が650万円(額面)、妻が300万円です【今後の収入・支出の状況】子供がほしいと思っているため、派遣社員の妻の収入が一時的になくなる可能性があります【資産の状況】積み立ててきた投資信託が200万円ほど【現在の負債】なし(家は賃貸)【加入している保険
ビジネス「小さな差が将来の“格差”に」NISA活用はこれが基本
FPの家計相談シリーズ
読者のみなさんからいただいた家計や保険、ローンなど、お金の悩みにプロのファイナンシャルプランナーが答えるFPの家計相談シリーズ。今回は内藤忍氏がお答えします。NISAの口座開設を検討しています。証券会社・銀行・ネット型・店舗型……と、さまざまな選択肢がありますが、どのように選べばいいのでしょうか? 株式に投資する予定はありません。株式以外の金融商品を運用する前提で非課税のメリットを受けやすい賢い運用法を教えてください。また、その場合はどのような会社に口座を開設するのがよいのかアドバイスいただけると幸いです。(40代前半 既婚・子供1人 男性)
ビジネス証券会社の“言いなり投資”から義父の資産を守るには?
FPの家計相談シリーズ
読者のみなさんからいただいた家計や保険、ローンなど、お金の悩みにプロのファイナンシャルプランナーが答えるFPの家計相談シリーズ。今回は野瀬大樹氏がお答えします。義父は80歳を超えていますが、資産運用に積極的です。資産に十分な余裕があるようなので、別にかまわないのかもしれませんが、ほとんど証券会社のいいなりに売り買いしているようです。「NISAをしないと損だ」と、よくわからない株を買って、結局値を下げたり……。高齢者の資産管理はどのようにすればよいのでしょうか。ちなみに義父の子供である私の主人は亡くなっており、相続人になりうるのは義母と孫二人です。(50代 既婚・子供2人 女性)
老後“怖くない”投資の始め方:一歩目におすすめの方法は?
積み立て投資のメリットを解説
「貯蓄から投資へ」を旗印に、政府はNISA(少額投資非課税制度)などの施策を行っていますが、実際にはなかなか投資を行う人が増えないと言われています。日本が抱える家計金融資産は1,800兆円を超え、依然、現預金重視。投資は「日本人の体質に合わない」「忙しすぎて投資する時間がない」など、さまざまな背景がありますが、今年いくつか初心者にもおすすめの制度が始まっています。
ビジネス清水洋介
高収入ゆえに”保証過多” 不要な保険はどれ?
FPの家計相談シリーズ
読者のみなさんからいただいた家計や保険、ローンなど、お金の悩みにプロのファイナンシャルプランナーが答えるFPの家計相談シリーズ。今回は深野康彦氏がお答えします。預金をただ銀行に眠らせておくのがもったいないと考え、いろいろな投資、保険に手を出しているのですが、はたして自分のやり方が正しいのか、あるいは理にかなっているのかが気になっています。ここを見直した方がいいなど、アドバイスをいただけませんでしょうか?1.現在の収入金額と支出金額自分:35歳、年収900万円(大手自動車部品メーカー勤務)妻:35歳、年収500万円(地方公務員、現在育児休暇中、来春復職予定)子供:4歳娘、2歳息子支出:50~70万円/月2.今後の収入変化と特別支出自分:年30万円ペースで上昇中。3~4年後に課長昇進(年収約1,100万円)の見込み。課長昇進後、昇給はほぼなし。妻:年2%ペースで上昇見込み。子供が経済的に自立するまで仕事を続ける予定。特別支出:2年後に700万円程度の車を買いたい。10年周期で同程度の車に買い替え予定。そのほか、現在は300万円で購入した普通車を所持(5年目)。こちらも10年周期で同程度の車
生活もし10代の子供が「ジュニアNISA」口座を作ったら
FPの家計相談シリーズ
読者のみなさんからいただいた家計や保険、ローンなど、お金の悩みにプロのファイナンシャルプランナーが答えるFPの家計相談シリーズ。今回は深野康彦氏がお答えします。50代の母親と10代の子供2人の世帯です。「ジュニアNISA」という言葉を最近よく耳にします。現在、子供の口座としては、ゆうちょ銀行とあともうひとつだけ持たせています。今まで証券会社に子供の口座を持つという発想はありませんでしたが、口座を作って投資をするというのはどうなのでしょうか? ジュニアNISAの利点について、教えていただけるとうれしいです。【現在の家計状況】父親は亡くなり母子家庭です。父親の生命保険で15年間は年300万円ほどの収入があり、私の収入も安定しています(年収1,000万円ほど)。子供は高校生と浪人生で、今後はある程度の教育費が必要となる予測です。住宅ローンがあと1,000万円、支払いが10年間あります。生命保険(積立変額)と医療保険を契約しています。(50代前半 死別・子供2人 女性)
ビジネス考えるのは年1時間だけ 長期投資の“資産配分”のルール
FPの家計相談シリーズ
読者のみなさんからいただいた家計や保険、ローンなど、お金の悩みにプロのファイナンシャルプランナーが答えるFPの家計相談シリーズ。今回は内藤忍氏がお答えします。勤務先で確定拠出年金制度が導入されています。拠出開始時に決めたポートフォリオのままで4年ほど運用していましたが、このたびNISA口座を開設したので、この2つを合わせてアセットアロケーションとポートフォリオを考え直したいと思っています。現在、確定拠出年金の資産評価額は70万円ほどで、現在は毎月約1万5,000円を拠出しています。今の資産のほとんどは、この70万円を除いて預貯金です。一方、NISA口座へは、毎月約4万円を積み立てていくつもりです。アセットアロケーションを考えて運用していくにあたっての考え方でご相談です1.都度、その時点での総資産を全体として各資産クラスに配分すべきでしょうか。2.それとも月々の投資額を全体として配分すべきでしょうか。3.あるいは確定拠出年金とNISA口座を切り分けてそれぞれで考えるべきでしょうか。総資産を全体として考えるべきかと思いますが、確定拠出年金とNISA口座のバランスが変わっていくなかでのリバラ
ビジネス変わりゆく相場に個人投資家はどう立ち向かうべきか
相場が変わると考え方も変わる
株を売買する、投資信託を買う、不動産投資をはじめる――このような時、投資経験者は過去の実体験をもとに投資対象やタイミングを計ることが多いものです。株式投資を行う人であれば、「円安になると、以前、円安の時に買われた株がまた買われるだろう」「米国が利上げをしたら、米国の金利が上昇し円安となって、円安メリット株が買われるだろう」こういったことを考えることもあるでしょう。今回はこうした考え方に対して私が抱く“違和感”についてお話したいと思います。
ビジネス