


はじめに
東京都の人口動態統計(2024年)によると、平均初婚年齢は夫32.2歳、妻30.7歳。つまり、20代で夫婦になる人はまだ少数派です。周りに同世代の「夫婦の先輩」が少ない分、自分たちの家計が平均と比べてどうなのか、判断材料を持ちにくいのも事実です。
20代は、収入もキャリアも、これから二人の生活の基盤を作っていく時期。今回は、都内で暮らす20代夫婦の平均年収・貯蓄額・生活費の実態を、公的データから見ていきます。自分たちの現状と比べながら、これからのマネープランの参考にしてみてください。
東京都で暮らす20代夫婦、世帯の平均年収はいくら?
まずは気になる年収から見ていきましょう。
厚生労働省の「2024年(令和6年)賃金構造基本統計調査」によれば、東京都で働く20代の平均月収(企業規模計10人以上・産業計)は、20~24歳が男性約28万円・女性約27万円、25~29歳になると男性約35万円・女性約31万円まで上がります。これに年間賞与その他特別給与額を加えた年収は、次のようになります。
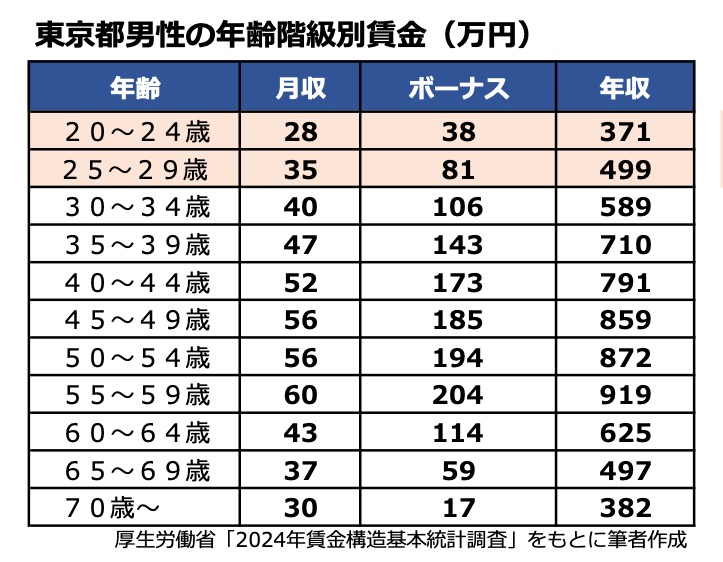
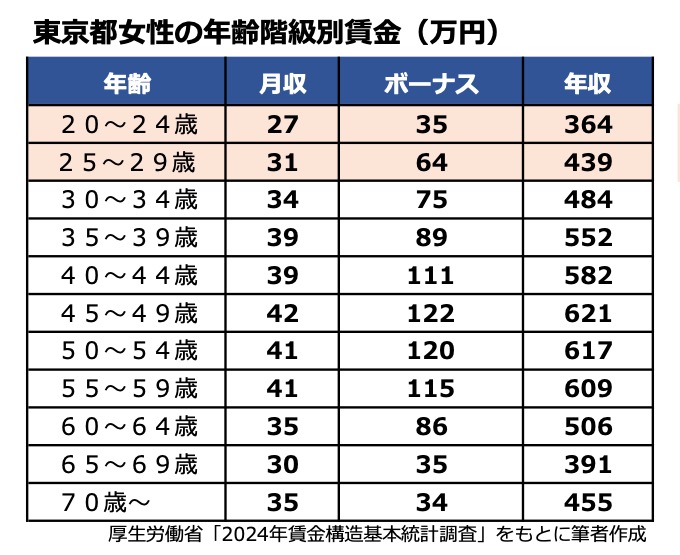
20代前半(20~24歳)の夫婦であれば、夫371万円+妻364万円で世帯年収は約735万円。20代後半(25~29歳)になると、夫499万円+妻439万円で約937万円まで増えます。
20代前半から後半にかけて大きく伸びるのは、多くの企業で年間賞与が本格的に支給され始めるタイミングと重なるためです。
もちろんこれは、夫婦ともにフルタイムで働く「共働き」を前提にした試算です。育児や体調などの事情で時短勤務やパート、専業主婦(主夫)を選ぶ場合は、世帯年収はこれより少なくなります。まずは自分たちの働き方に合わせて、この数字を目安として捉えてみてください。
20代の貯蓄事情:「ゼロ」でも当たり前、これからが本番
次に、貯蓄や資産形成の実態を見てみましょう。金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査(二人以上世帯調査)2025年」で、世帯主が20歳代の世帯の金融資産保有額を見ると、金融資産を「持っていない」と答えた世帯は21.6%。5世帯に1世帯以上が、貯蓄ゼロという結果です。
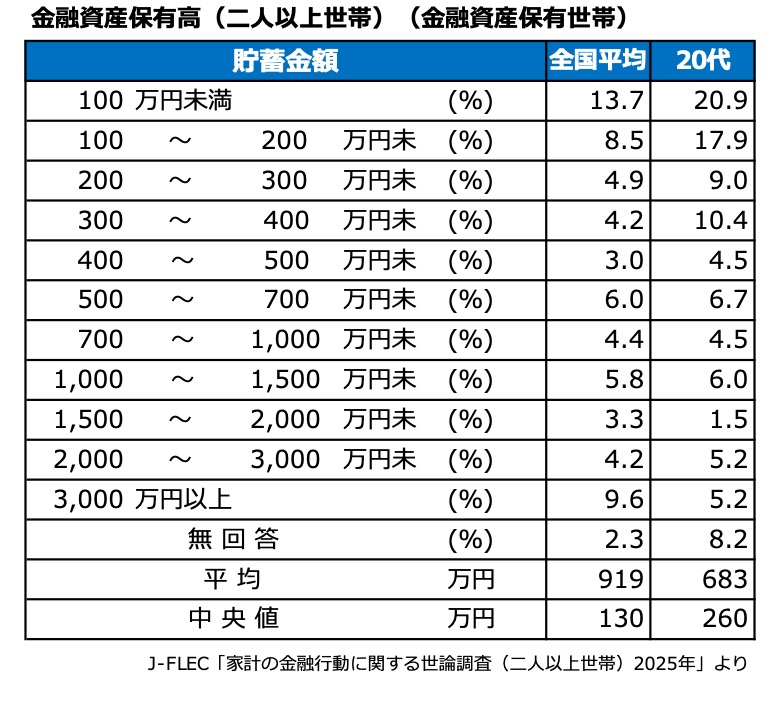
金融資産を持っている世帯だけで見ると、平均額は683万円です。しかし、実態に近い中央値は260万円と、平均の半分以下にとどまります。
さらに貯蓄ゼロの世帯を含めた全体で見ると、平均525万円に対して中央値は125万円まで下がります。
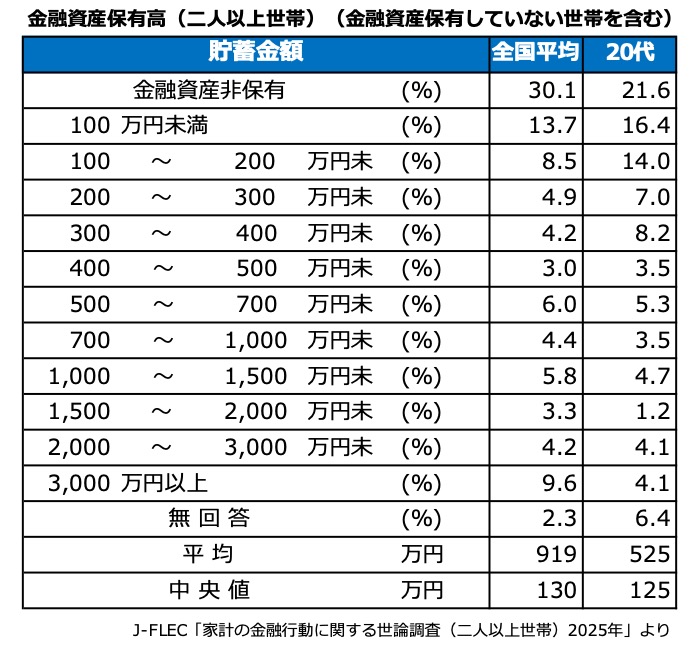
平均値は一部の資産形成が進んだ世帯に引き上げられている数字なので、多くの20代夫婦にとっては、中央値の方が実感に近いでしょう。
20代は、社会人としてのキャリアも家庭も、まだこれから積み上げていく時期です。貯蓄が思うように増えていなくても、焦る必要はありません。大切なのは、今のうちに「先取りで少しずつ貯める・増やす」習慣を、夫婦で身につけておくことです。
新NISAのつみたて投資枠などを使い、毎月数千円~数万円でも自動的に積み立てる仕組みを作っておくと、30代以降の差になっていきます。
都内20代夫婦のひと月の生活費のリアル
では、実際の暮らしにはどれくらいのお金がかかっているのでしょうか。総務省の「2025年(令和7年)家計調査」で、二人以上の世帯のうち勤労者世帯・世帯主が29歳以下の家計を見ると、消費支出は26万7000円です。
都内であれば、家賃の占める割合は小さくありません。
公益財団法人不動産流通推進センターの「2026不動産業統計集」(2025年9月調査)によれば、東京圏の賃貸マンションの家賃相場は、ワンルームで平均8万8878円、1LDK~2DKで平均11万857円です。
20代夫婦が二人で暮らす場合は1LDK~2DKクラスの物件を選ぶことが多いはずなので、実際の住居費は家計調査の平均よりも高くなると考えておいた方が良いでしょう。
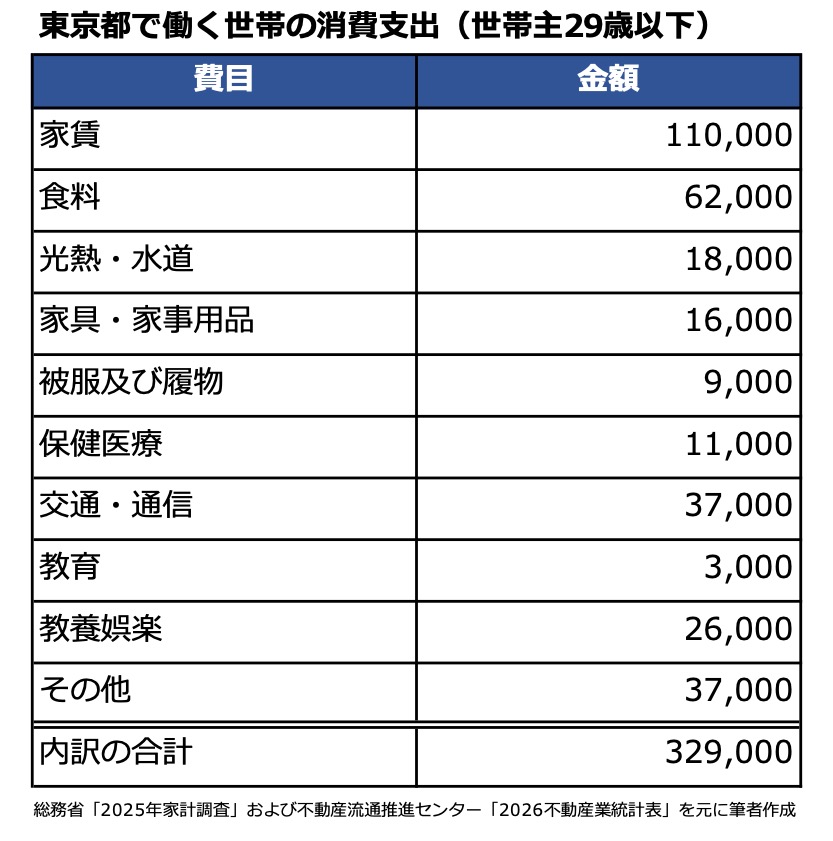
共働きであれば、月の手取りは40万円以上になるのではないでしょうか。しかし、好きに使っていると家計は膨らみ、貯蓄はできません。収入と支出の差額をどう使うかが、20代夫婦の家計づくりの分かれ道です。