はじめに
円安・円高が企業利益に与える影響
為替も日本株を考えるうえで欠かせません。
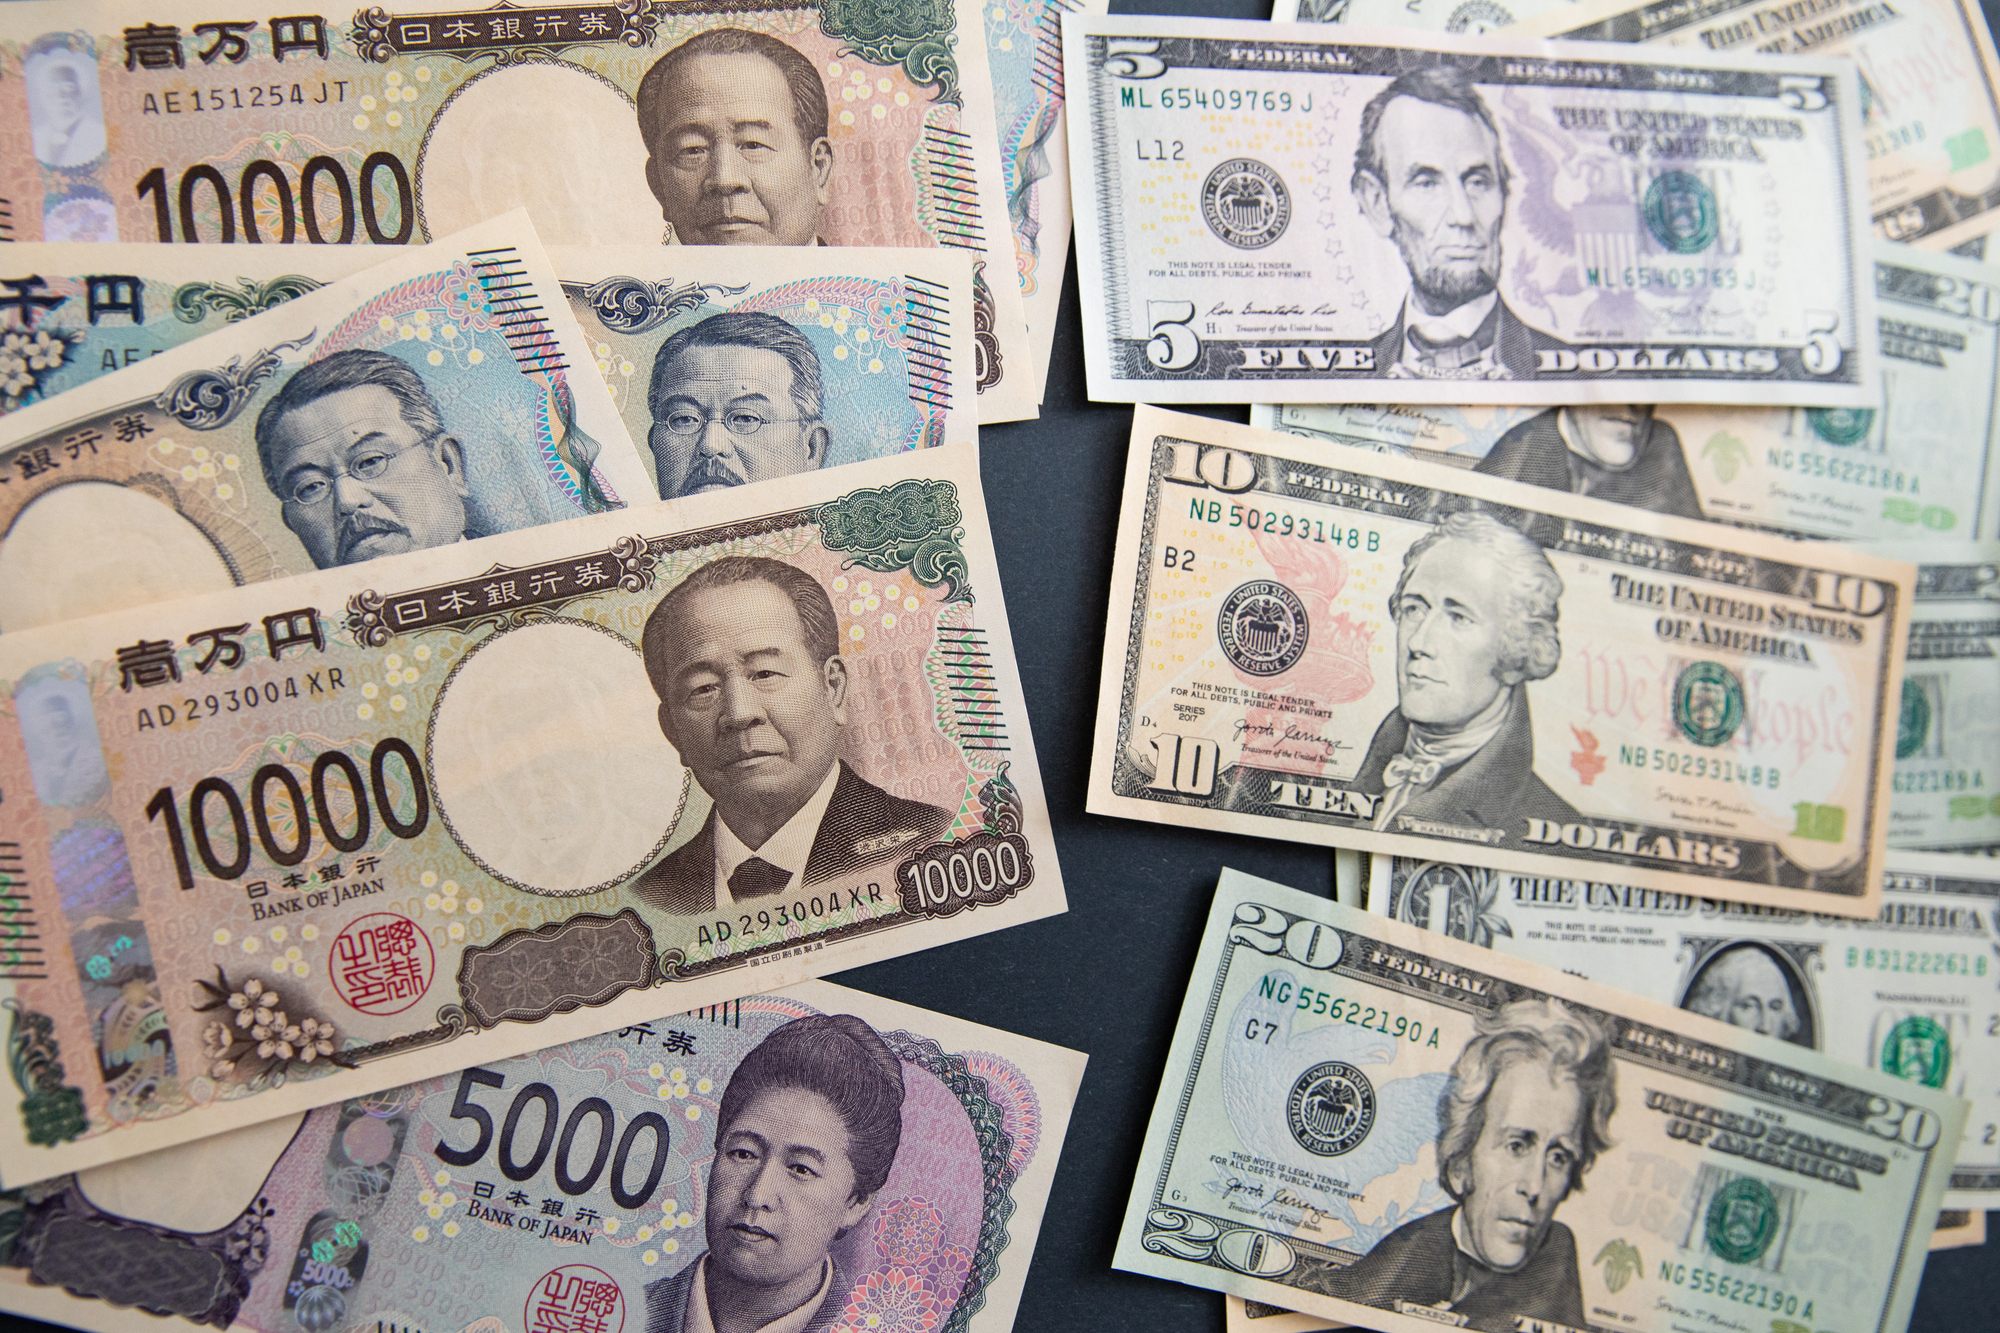
ドル円相場は、自動車、機械、電機、精密機器など、海外売上高比率が高い企業の業績に影響します。一般的には円安になると、海外で稼いだ利益を円換算した際の金額が増えるため、輸出企業にはプラスに働きやすくなります。たとえば、米国で1億ドルの利益を稼ぐ企業は、1ドル140円なら円換算で140億円ですが、150円なら150億円となります。ドル建ての利益が変わらなくても、円換算の利益は約7.1%増加する計算です。
ただし、円安だからといって輸出企業の株価が必ず上昇するわけではありません。企業が通期予想を1ドル145円で作成している場合、実際の為替が150円で推移すれば上振れ余地が生まれますが、市場がすでにその水準を織り込んでいれば、株価の反応は限定的になることがあります。また、円安が進んでも米国や中国の景気が悪化して販売数量が減少すれば、為替の押し上げ効果が相殺される可能性があります。海外で生産し海外で販売する企業と、国内で生産して輸出する企業とでは影響も異なるため、海外売上高比率だけでなく、生産拠点、調達先、為替ヘッジの状況も確認したいところです。
輸入コストと資源価格の複合的な影響
さらに、円安は輸入企業にとってコスト増加要因になります。原油や天然ガス、食品原材料を海外から調達する企業では、円安と資源高が同時に進むと利益率が低下しやすくなります。たとえば原油価格が1バレル80ドルから100ドルに上昇すれば、ドル建てで25%の値上がりです。さらにドル円が140円から150円に動けば、円建ての原油価格は約33.9%上昇します。資源価格と為替が同じ方向に動くと、日本企業のコスト負担が想像以上に大きくなる場合があります。
為替は円安か円高かだけで判断せず、米国景気、資源価格、企業の想定為替レートと合わせて確認することが大切です。また、日米の金利差が縮小しても必ず円高になるとは限らず、為替はリスク回避姿勢や貿易収支、海外投資家の資金移動にも左右されます。為替の方向を正確に予測することよりも、円高と円安のどちらに動いても利益を確保しやすい企業を見極めることが重要です。
米国の雇用・物価・ISMが日本株に波及する経路
日本株に投資していても、米国の経済指標を確認する必要があります。米国は世界最大級の消費市場であり、日本企業にとって重要な販売先であるうえ、米国の金融政策は世界の金利、為替、投資家のリスク選好に影響するからです。
特に確認したいのは、米国の雇用統計、CPI、ISM製造業景況指数、FRBの金融政策です。雇用が増え賃金が上昇していれば個人消費を支えますが、賃金上昇がインフレ圧力を強めると、FRBが利下げを進めにくくなる可能性があります。一方、雇用の伸びが鈍化すればインフレ圧力が和らぎ、利下げ期待が高まることがあります。
ただし、雇用の減速が緩やかなのか、景気後退につながるほど急激なのかによって、株式市場の反応は異なります。景気が底堅いなかでインフレが落ち着き、FRBが金融緩和を進められる環境は、一般的には株式市場にとって好ましい組み合わせです。反対に、景気後退によって企業利益が減少する局面では、利下げが行われても株価が下落することがあります。
ISM製造業景況指数と半導体関連株への波及
ISM製造業景況指数は、米国の製造業の景況感を示す指標で、50を上回れば拡大、下回れば縮小を意味します。指数が47から49に改善した場合、依然として縮小局面ではあるものの、悪化のペースが鈍っている可能性があります。株式市場では、こうした景気の方向転換が企業業績の回復に先行することがあります。ただし、ISMは景況感を示す調査であり、50を下回ったからといって直ちに米国経済全体が景気後退に入るわけではありません。日本の機械、電子部品、半導体製造装置、素材関連企業に投資する場合は、新規受注指数や生産指数も確認するとよいでしょう。
また、米国の長期金利が上昇すると、米国のハイテク株や半導体株が売られ、その影響が翌日の日本市場に波及することがあります。日本の半導体関連企業に直接的な悪材料がなくても、世界的なリスク回避によって株価が下がることはあります。この場合、下落が一時的な投資家心理の変化なのか、企業の成長見通しそのものが悪化しているのかを分けて考えることが大切です。