


はじめに
米国債の利回りが上昇しています。「満期まで持てば元本が戻り、しかも年5%」と聞けば、預金に置いたままのお金を動かしたくなる方もいるでしょう。
ただし、円で暮らす私たちにとって「元本確保」には大切な前提があります。100万円を投資した場合の手取り額と為替の影響を試算しながら、米国債の仕組みと購入前に知っておきたいリスクを解説します。
そもそも「米国債」って何? なぜ今、注目されている?
米国債とは、米国政府が発行する債券です。簡単にいえば、投資家が米国政府にお金を貸し、その対価として利子を受け取り、満期には額面金額が償還される仕組みです。
米10年国債の利回りは、2026年9月半ばごろから上昇し、5%台の高い水準で推移しています。日本の預金金利を見慣れていると、魅力的に感じるのも無理はありません。
ただし、ここで注意したいのが、ニュースなどで目にする「利回り5%」と「毎年5%の利息がもらえる」は同じではないことです。
債券には、額面に対して支払われる「表面利率」と、購入価格や満期時に戻る金額まで含めて計算する「利回り」があります。市場で売買されている米国債は、購入する価格によって利回りも変わります。
「米国債の利回りが5%だから、100万円なら毎年5万円もらえる」と単純にはいかないことを、まず押さえておきましょう。
100万円を投資したら、年間の手取り額はいくらになる?
「年5%」を100万円に置き換えると、どのくらいなのでしょうか。ここでは分かりやすく、100万円を投資し「年5%の収益が得られる」と仮定します。
100万円×5%=5万円
外国国債は税制上「特定公社債」に含まれます。ここでは税率20.315%を差し引くものとして単純化すると、5万円の収益に対する手取り額は約3万9,800円です。
「約4万円」と聞いても、多いのか少ないのかピンとこないかもしれません。そこで、円で元本を守る代表的な選択肢とも比べてみましょう。
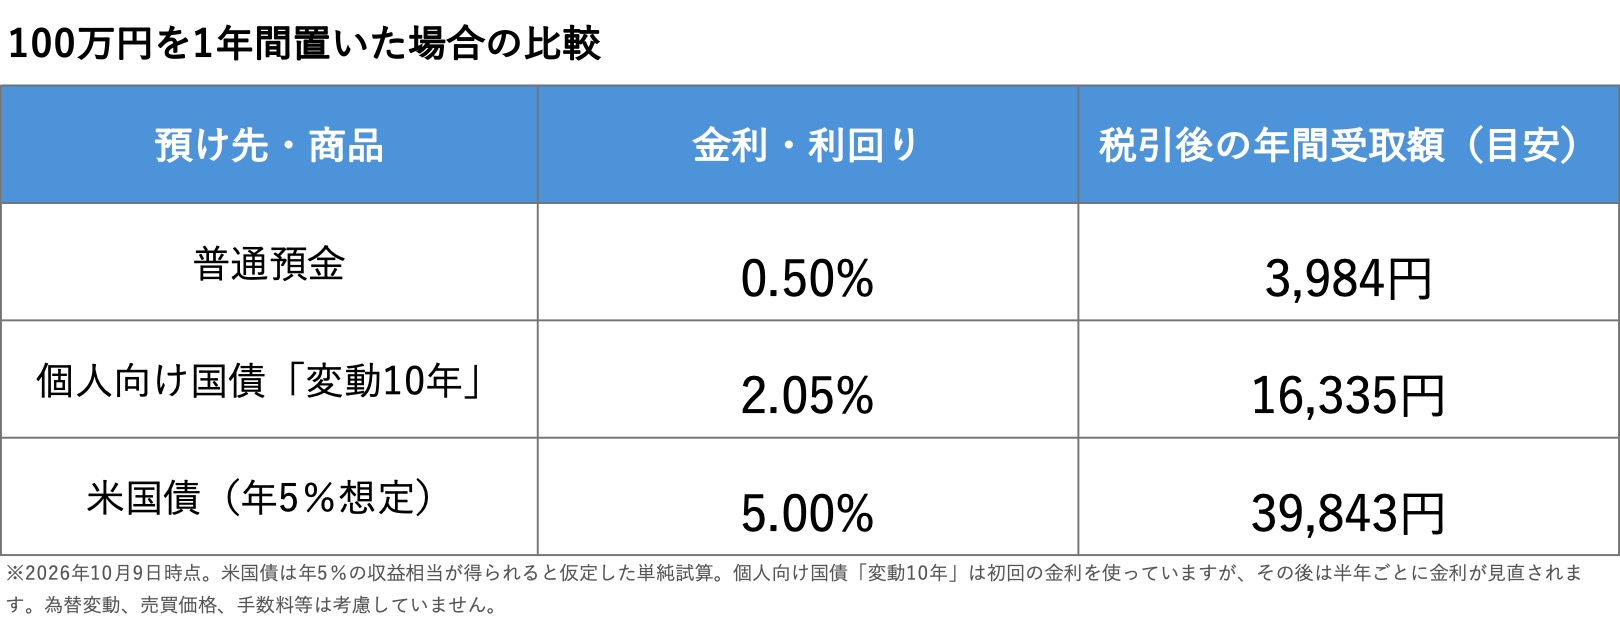
2026年10月募集の個人向け国債「変動10年」の初回適用利率は年2.05%。一方、大手銀行の普通預金は年0.5%です(2026年11月2日時点)。
数字だけを見ると、米国債の5%はやはり魅力的です。ただし、普通預金は預金保険制度の対象であれば、1金融機関につき預金者1人あたり元本1,000万円までとその利息等が保護されます。また、個人向け国債は円建てです。米国債は米ドル建てなので、同じ「元本を守る」でも意味が違います。
さらに、実際に購入する際には、円をドルに換える際の為替手数料や、証券会社による取扱商品、売買条件なども確認が必要です。実際の受取額がこの試算どおりになるわけではありません。そして、年間約4万円という数字以上に大きな影響を与える可能性があるのが「為替」です。
ドルでは元本が戻っても…円高になったら100万円はいくら?
ここでは分かりやすく、1ドル=150円で100万円をドルに換えたと仮定します。
100万円÷150円=約6,667ドルです。
仮に満期時に6,667ドルがそのまま戻ってきても、円に戻すときの為替レートによって金額は変わります。
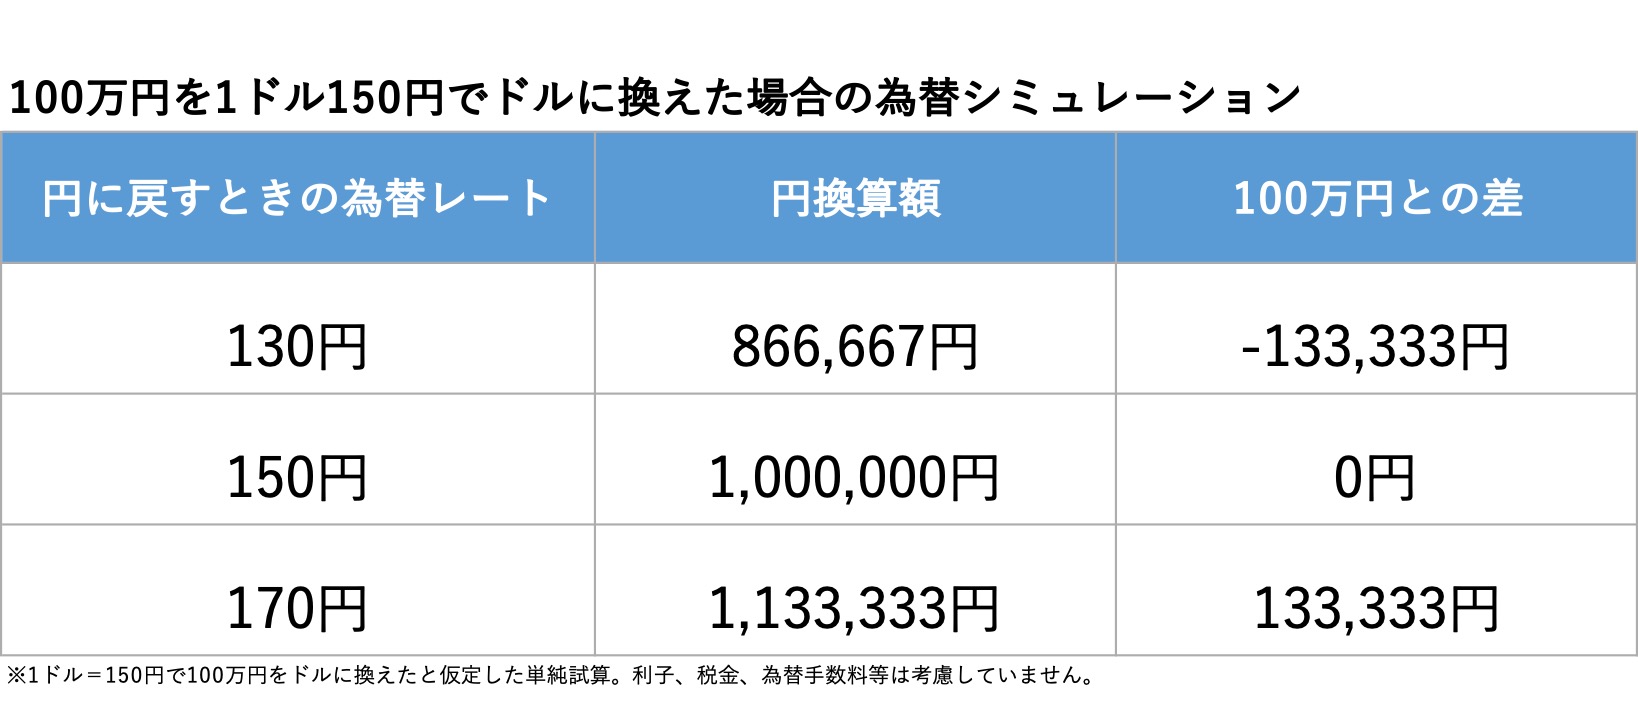
ドルでは同じ6,667ドルでも、円に換えると約86万7,000円にも、約113万3,000円にもなります。つまり、「満期まで持てばドルで額面金額が戻る」ことと、「円で100万円が戻る」ことは同じではありません。
さらに、先ほど試算した年5%の収益も含めて考えてみましょう。100万円を投資した場合、税引後の収益は約3万9,800円でした。1ドル150円で購入した場合、単純計算では為替が144円台まで円高になると、この1年分の収益はほぼ相殺されます。
「5%もあるから、少しくらい円高になっても大丈夫」と感じるかもしれません。しかし、150円から数円円高になるだけでも、円換算した資産額には大きく影響します。