


はじめに
・2026年8月から高額療養費制度の上限額が変更され年間上限が新設
・所得区分や治療期間によって影響は異なり長期通院で負担が減るケースも
・焦って民間保険を増やす前に公的保障や勤務先の制度と手元の貯蓄を確認
2026年8月診療分から、高額療養費制度の自己負担上限が見直されました。「今の医療保険のままで大丈夫だろうか」「保障を増やしておいた方がよいのでは」と、不安を感じている人もいるでしょう。
今回の改正では月ごとの自己負担上限が引き上げられる一方、新たに年間上限も設けられます。そのため、すべての人の負担が一律に増えるわけではなく、実際の影響は所得区分や治療期間によって異なります。ニュースの「負担増」という言葉だけに反応して、焦って医療保険を追加するのは早計です。制度改正によって増える負担を、すべて民間保険で補う必要があるとは限りません。
本記事では、制度改正によって自己負担がどのように変わるのかを具体例で確認したうえで、医療保険を見直す前に知っておきたい「3つのお金」と、自分の家計に合った医療保障の考え方を解説します。
高額療養費制度が変わったら、今の医療保険では足りない?
「高額療養費の上限が上がる」と聞くと、「これまでと同じ医療保険の保障では足りなくなるのでは」と考えてしまいがちです。
しかし、民間保険で補うべきなのは、制度改正によって増える金額そのものではありません。高額療養費や勤務先の制度、手元の預貯金を使ってもなお、家計だけでは抱えきれない部分です。
たとえば、今回の改正によって自己負担額が数千円増える家庭があるとします。その増加を心配して入院一時金を上乗せしたり、新しい特約を付けたりすれば、保険料の支払いはその後も続きます。一度きりかもしれない負担増に備えるために、毎月の固定費を長期間増やすことが合理的かどうかは、慎重に考える必要があります。保障を増やしたり減らしたりする前に、まず確認したいのは次の2点です。
・今回の改正によって、自分の自己負担額が具体的にいくら変わるのか
・その変化を、勤務先の制度や預貯金を含めた家計で吸収できるのか
「負担が増えるらしい」という漠然とした不安から判断するのではなく、まずは今回の改正がどの程度影響するのか、具体的な数字で確認してみましょう。
いくら変わる? 高額療養費改正のポイント
高額療養費制度とは、1か月に支払う保険診療の自己負担が、年齢や所得に応じた上限額を超えた場合に、その超過分が支給される制度です。2026年8月からの主な変更点は、次の2つです。
・月ごとの自己負担上限の見直し
・8月から翌年7月までを1年間とする「年間上限」の新設
直近12か月間に高額療養費の対象となった月が3か月以上ある場合、4か月目以降の上限が引き下げられる「多数回該当」の金額は、原則として維持されます。「上限が上がる」と聞くと大幅な負担増を想像しがちですが、実際の自己負担はどの程度変わるのでしょうか。会社員のケースを例に確認してみましょう。
・70歳未満の会社員
・年収の目安は約370万~770万円
・標準報酬月額28万~50万円
・所得区分は「ウ」
【ケース1】1か月の総医療費が40万円だった場合
急な病気やけがで治療を受け、1か月の総医療費が40万円かかったとします。ここでいう総医療費とは、窓口で支払う3割負担の金額ではなく、保険診療にかかった医療費の10割分です。
改正前の自己負担額は、次のように計算します。
8万100円+(40万円-26万7,000円)×1%=8万1,430円
改正後は、次のとおりです。
8万5,800円+(40万円-28万6,000円)×1%=8万6,940円
「自己負担上限の引き上げ」と聞くと、数万円単位で負担が増える印象を持つかもしれません。しかし、このケースで増えるのは5,510円です。実際の増加額は所得区分や総医療費によって異なるため、ニュースの言葉だけで判断せず、自分の条件に当てはめて確認することが大切です。
【ケース2】1年間にわたって高額な通院治療が続いた場合
次に、がんの薬物療法などで、2026年8月から翌年7月まで毎月総医療費30万円の保険診療が続いたケースを考えてみます。
改正前は、最初の3か月の自己負担が月8万430円です。4か月目以降は多数回該当となり、月4万4,400円まで下がるため、年間負担は64万890円となります。
改正後は、通常月の自己負担上限が月8万5,940円となり、単月では改正前より5,510円上がります。一方でこのケースでは新設された年間上限が適用され、8月から翌年7月までの高額療養費の対象となる自己負担額は原則53万円までに抑えられることになります。トータルで見ると改正前と比べて自己負担額が約11万円軽減されます。
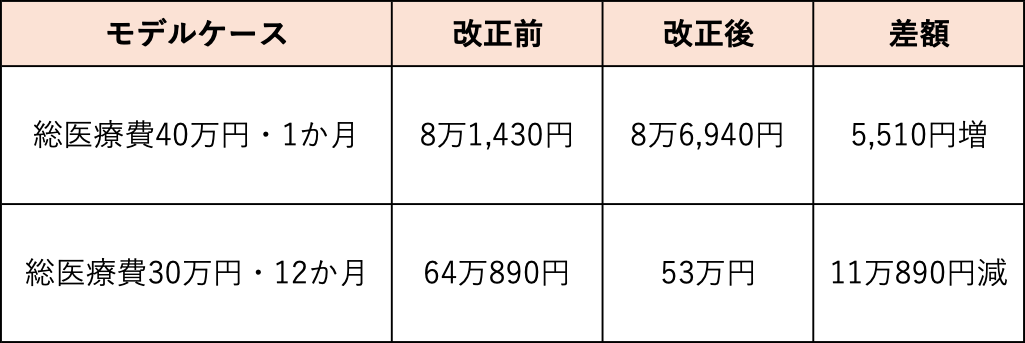
このように、単月だけを見れば負担が増える一方、治療が長期にわたる場合には年間上限によって負担が軽くなるケースもあります。
なお、高額療養費の対象となるのは、原則として保険診療の自己負担です。差額ベッド代、入院中の食事代、先進医療の技術料などは対象外となるため、実際の支出が年間53万円ですべて収まるわけではありません。
判定の注意点:所得区分は「年収」だけでは決まらない
ここで注意したいのが、自分の上限額を決める所得区分です。共働き世帯の場合、「夫婦の年収を合算すると高収入になるため、上限額も高くなるのでは」と考えるかもしれません。しかし、会社員の高額療養費の所得区分は、原則として治療を受けた本人が加入する健康保険における「標準報酬月額」をもとに判定されます。
標準報酬月額とは、基本給や手当などの報酬を一定の幅で区分した社会保険上の金額です。実際の毎月の給与額と必ずしも一致するものではありません。自分の標準報酬月額や所得区分が分からない場合は、勤務先の担当部署や加入している健康保険に確認するとよいでしょう。
年収の表示は、あくまで所得区分を知るための目安です。正確な区分を確認したうえで、今回の改正によって自己負担が具体的にいくら変わるのかを把握することが大切です。