


はじめに
・新ファンド「eMAXIS高配当全世界株式」が登場、従来のオルカンとはコストや構成銘柄が異なる
・ハイテク株が除外され米国比率が下がる一方、配当利回り重視の約713銘柄に厳選されている
・リタイア後の現金収入には「配当払出型」、資産形成期は「本家オルカン」など目的に応じた選択が大切
2026年9月30日、三菱UFJアセットマネジメントより新たな投資信託「eMAXIS高配当全世界株式(オール・カントリー)」が運用開始されます。
「オルカンから配当金がもらえる投資信託が登場した」として個人投資家の間で関心を集めていますが、実際の運用構造やコスト体系は、従来の「eMAXIS Slim全世界株式(オール・カントリー)」とは大きく異なります。
本記事では、オルカン高配当の仕組みや本家オルカンとの違い、知っておくべき注意点から「どんな人に向いているのか」まで解説します。
「オルカン高配当」の基本概要
新NISAの普及とともに、つみたて投資枠を中心に多くの投資家に選ばれてきた「eMAXIS Slim全世界株式(オール・カントリー)」(以下、本家オルカン)。その運用会社である三菱UFJアセットマネジメントが新たに設定したのが、「eMAXIS高配当全世界株式(オール・カントリー)」(以下、オルカン高配当)です。
全世界の株式を幅広く対象としつつ、配当利回りに着目した運用を行うのが最大の特徴です。まずは基本スペックを対比して確認しましょう。
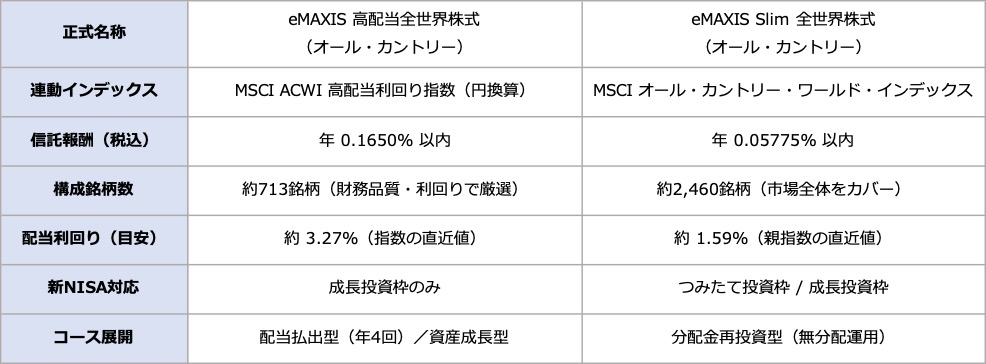
ここで留意すべきは、新ファンドが「eMAXIS Slim」シリーズではなく、無印の「eMAXIS」シリーズとして設定されている点です。Slimシリーズが掲げる「業界最安水準の運用コストを目指し続ける」という基本方針とは異なり、個別の投資ニーズに合わせた商品展開の一環として位置づけられています。
本家オルカンと「オルカン高配当」の4つの主要な相違点
①銘柄数が約3割に絞り込まれ、ハイテク巨大企業が除外
本家オルカンは約2,460銘柄に投資し、世界中の株式市場全体を丸ごとカバーしています。一方、オルカン高配当は、親指数の構成銘柄の中から、単に利回りが高いだけでなく、配当の継続性や成長性、財務の健全性で厳格にスクリーニングを実施し、最終的に本家指数の1.3倍以上の配当利回りを持つ約713銘柄に厳選されます。
その結果、組み入れ上位にはエネルギー、ヘルスケア、生活必需品といった成熟した大手企業が並びます。一方で、株主還元よりも事業再投資を優先するNVIDIAやApple、Microsoftなどの大型ハイテク銘柄は除外され、結果として、情報技術セクターの構成比は本家オルカンの約20%超に対し、オルカン高配当ではわずか5.5%程度となっています。
過去のデータによると、ハイテク株が含まれない分、市場の荒れ相場における値動きの振れ幅(リスク)は本家より1割ほど小さく、比較的穏やかな動きをする特徴があります。
②国別構成比とリスク特性の変化
本家オルカンにおける米国株式の構成比は約6割強ですが、オルカン高配当では米国比率が約48.9% と5割を切ります。その一方で、日本(8.1%)やスイス、イギリスなどの欧州・先進国の高配当株の比率が高まっています。
③運用コスト(信託報酬率)の違い
オルカン高配当の信託報酬率は年0.1650%(税込)です。他ファンドと比較して極端に割高な水準ではありませんが、本家オルカンの年0.05775%と比較すると約2.9倍の差が生じます。
例えば1,000万円の資産を運用する場合、年間の信託報酬見込み額は本家オルカンが約5,775円であるのに対し、オルカン高配当は約16,500円となり、年間で約1万円のコスト差が発生します。
④長期トータルリターンの差異
過去10年の指数の推移を振り返ると、米国巨大IT企業を中心とする成長株の上昇が市場を牽引したため、トータルリターンにおいては、本家オルカンのほうが年率で約3%程度優位であった実績があります。
成長株への投資機会を絞っている分、中長期的な資産の成長という観点では、本家オルカンのほうが高いリターンを期待しやすい傾向があります。
ただし、高配当株が強い相場では逆にオルカン高配当のほうが良い成績になることもあります。過去の実績だけで、今後も本家オルカンが必ず上回るとは限りません。