


はじめに
・2027年1月に始まる「こどもNISA」は、2026年10月1日より一部の金融機関で事前受付がスタート。
・すぐに始めず、「目的」「使う時期」「親のNISAとの兼ね合い」「18歳以降の管理」の4点を確認することが重要。
・12歳未満の払い出し制限や贈与税の注意点を踏まえ、預貯金や親のNISAと上手く使い分けるのがポイント。
2027年からスタートする「こどもNISA」。10月から一部の金融機関で口座開設の受付が始まり、「わが家も始めたほうがいい?」と気になっている方も多いのではないでしょうか。
こどもNISAは、始まったらすぐに利用したほうがいいとは限りません。教育費として使うのか、成人後の子どもに渡すお金として準備するのか。目的や使う時期によって、親のNISAで準備したほうがいい場合もあります。
今回は、こどもNISAの制度や口座開設の最新状況を確認しながら、利用する前に考えておきたい4つのポイントと注意点を解説します。
2027年スタート「こどもNISA」、口座開設はいつから?
制度の開始は2027年1月ですが、それに先立ち、2026年10月1日から一部の証券会社で口座開設の申し込み受付が始まりました。
SBI証券、楽天証券、松井証券、マネックス証券、三菱UFJ eスマート証券、PayPay証券などが受付を開始しています。
申し込み方法や条件は金融機関によって異なり、親権者が同じ証券会社に口座を持っていることが必要な場合もあります。2027年1月から利用したい場合は、口座開設にかかる期間も含め、利用を検討している金融機関の最新情報を確認しておきましょう。
「こどもNISA」はどんな制度?
こどもNISAは、2027年から0〜17歳の未成年者を対象に始まる制度です。子ども1人につき年間の投資枠は60万円、最大600万円まで投資でき、運用益は非課税になります。主な仕組みは次のとおりです。
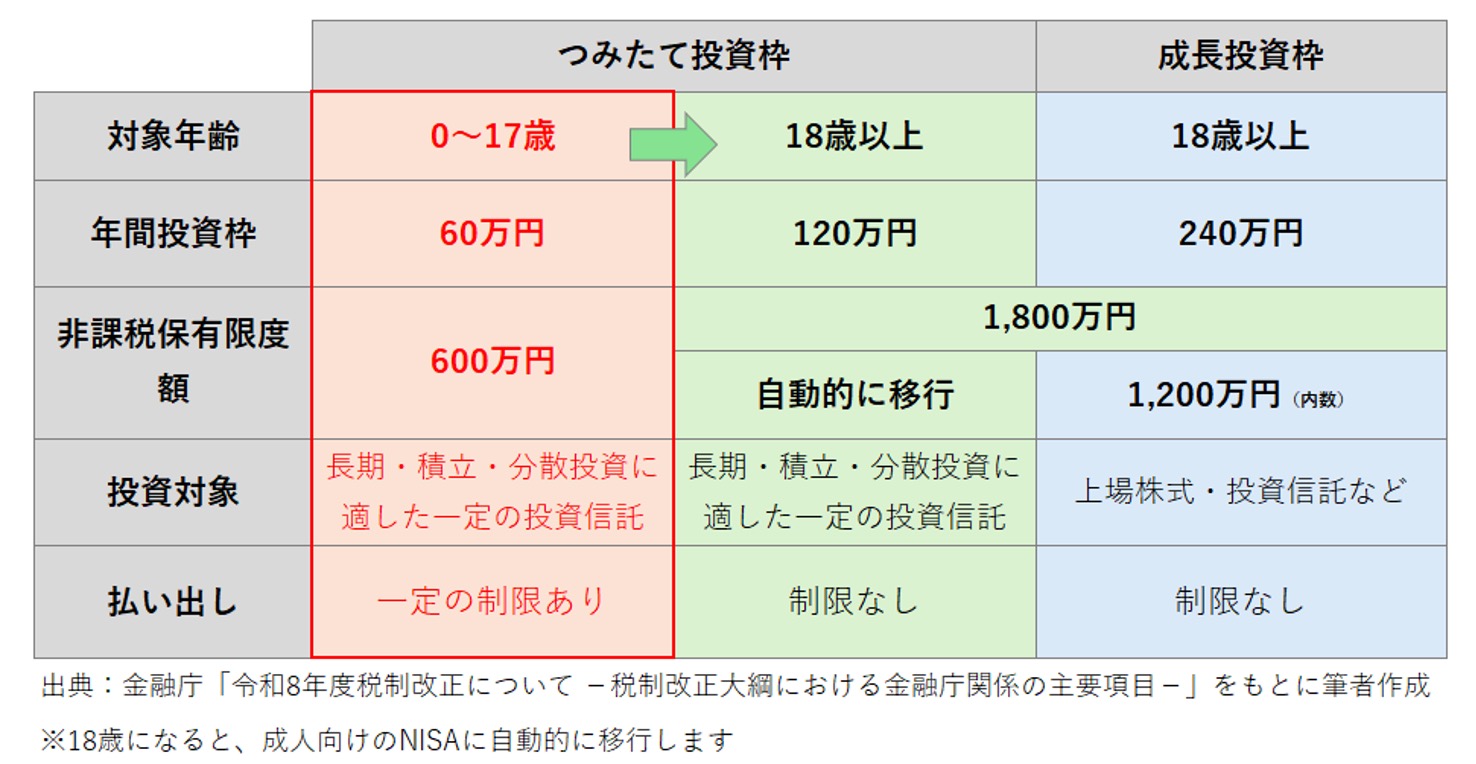
18歳になると、こどもNISAで保有している商品は、特別な手続きをすることなく成人後のNISAへ移行します。18歳になったからといって売却する必要はなく、そのまま保有を続けることもできます。
口座開設前に考えたい4つのポイント
こどもNISAを利用するかどうかは、家計全体で考えることが大切です。口座を開設する前に、次の4つを確認してみましょう。
①何のためのお金を準備したい?
こどもNISAを始める前に、まず考えておきたいのが「何のために制度を活用するのか」です。たとえば、大学進学などの費用として使うのか、成人後の住宅購入や結婚などに備えて渡すお金として準備するのか。目的によって、必要になる時期や適した準備方法は変わります。「非課税枠が増えるからこどもNISA」ではなく、目的を整理してみましょう。
②いつ使う予定のお金?
次に考えたいのが、そのお金をいつ使う予定なのかです。こどもNISAでは投資信託などで運用するため、必要な時期に相場が下落している可能性もあります。特に教育費のように使う時期が決まっているお金は、すべてを投資で準備するのではなく、必要になる時期や、運用できる期間に合わせて預貯金などと分けて準備することも大切です。
③親のNISAとどちらを活用する?
例えば、教育費を親が負担する予定で投資枠にも余裕がある場合、あえてこどもNISAを利用せず、親名義のNISAで準備する方法もあります。一方、親のNISAをすでに十分活用している家庭なら、こどもNISAを新たな非課税枠として活用することもできます。親のNISAの利用状況や、教育費・老後資金など家計全体のバランスも含めて考えてみましょう。
④18歳以降、誰が管理する?
こどもNISAは、未成年の間は親権者などが口座を管理しますが、18歳になると成人後のつみたて投資枠へ自動的に移行します。その後は子ども本人が口座を管理することになるため、将来子どもに任せることも考えたうえで利用しましょう。