
はじめに
2027年の米国株を左右する利益成長とPER
特に2026年から2027年にかけては、過去の季節性以上に、企業利益の成長が重要になると考えています。現在の米国株式市場では、AI関連企業への期待が株価を支える一方、米国の長期金利上昇がバリュエーションの重荷となっています。
利益が増えても株価が下がる理由
株価を考えるうえで重要なのは、企業利益とPERの関係です。PERは株価収益率と呼ばれ、株価が1株当たり利益であるEPSの何倍まで買われているかを示す指標です。
例えば、ある企業のEPSが100ドルで、PERが20倍であれば、理論上の株価は2,000ドルとなります。翌年にEPSが120ドルへ20%増加し、PERが20倍のままであれば、株価は2,400ドルとなり、20%上昇する計算です。
しかし、EPSが20%増加しても、PERが15倍へ低下すれば、株価は1,800ドルとなります。つまり、利益が増えていても、株価が下落することはあるのです。
2026年の米国株では、こうした利益成長とバリュエーションの関係が特に重要になっています。米国の長期金利が高い水準にあると、将来の利益成長に対して投資家が許容するPERが低下しやすくなります。特にAI関連などの成長株では、将来の高い利益成長を織り込んで株価が上昇している企業も多いため、金利上昇による影響を受けやすい面があります。
一方で、企業利益が想定以上に拡大すれば、PERの低下を利益成長が補い、株価上昇につながる可能性があります。ここで注目したいのが、2027年の企業業績見通しです。
情報技術・ヘルスケア・資本財の利益成長予想
FactSetの集計によると、2027年のS&P500全体の利益成長率は前年比15.8%と予想されています。
セクター別では、情報技術が41.3%と突出して高い成長率となっています。
次いで、ヘルスケアが22.0%、資本財・サービスが16.3%、素材が11.6%、金融が9.1%、公益事業が8.9%となっています。
これらは現時点の市場予想であり、今後の企業決算や景気動向によって変化する可能性があります。それでも、2027年に向けて情報技術セクターを中心に利益成長が期待されていることは、投資戦略を考えるうえで重要です。
AI関連企業の利益成長を見極めるポイント
特に情報技術セクターでは、AI向け半導体やデータセンター関連、ソフトウェア、クラウドサービスなどの成長が期待されています。生成AIの普及に伴い、データセンターへの設備投資や半導体需要が拡大しており、関連企業の業績を押し上げています。
ただし、AI関連企業であれば、どの企業でも同じように利益が増えるわけではありません。AIインフラへの設備投資が拡大していても、その投資がどの程度の収益を生み出すのか、企業によって差が出る可能性があります。
例えば、半導体メーカーであれば、製品の競争力や販売価格、供給能力などが重要になります。データセンター関連企業であれば、設備投資の拡大が受注や利益率の改善につながっているかを確認したいところです。
また、ソフトウェア企業では、AI機能の導入によって顧客単価や契約数が増えているか、AI関連の開発費や運用費を上回る収益を確保できているかが重要になります。
2027年に向けて情報技術セクターの高い利益成長が期待されている一方、その成長がどの程度株価に織り込まれているかを確認する必要があります。
私は、今後の米国株を考えるうえで、単純にAI関連株を幅広く買うというよりも、実際に利益成長が確認できる企業を選別することが重要になると考えています。
ヘルスケア・資本財などの成長機会と投資判断
情報技術以外では、ヘルスケアセクターも2027年の利益成長率が22.0%と高い水準になっています。ヘルスケアには、医薬品、医療機器、医療サービスなど、さまざまな事業があります。高齢化や医療技術の進歩などを背景に、中長期的な需要拡大が期待される分野もあります。
ただし、新薬開発の成否や医療制度、薬価政策などによって業績が左右される企業もあるため、個別企業の収益構造を確認する必要があります。
資本財・サービスセクターでは、2027年の利益成長率が16.3%と予想されています。このセクターには、産業機械、電気設備、航空宇宙、防衛、物流などの企業が含まれています。
AI関連の設備投資拡大は、半導体企業だけでなく、電力設備や冷却設備、産業インフラなどの需要にもつながります。例えば、データセンターが増加すれば、半導体だけでなく、電力供給設備や冷却システム、通信インフラなども必要になります。
こうした周辺分野にも、利益成長の機会が広がる可能性があります。素材セクターも11.6%の利益成長が予想されています。素材関連企業は景気や商品市況の影響を受けやすい面がありますが、設備投資やインフラ需要の拡大が業績を支える可能性があります。
利益成長率だけでは判断できない投資魅力度
一方で、一般消費財・サービスはマイナス2.4%、エネルギーはマイナス9.1%、通信サービスはマイナス10.7%と予想されています。ただし、こうした予想をそのままセクター全体の投資魅力度と結びつけるのは適切ではありません。例えば、通信サービスには大型のインターネット関連企業が含まれており、個別企業によって成長率や利益構造は大きく異なります。
また、エネルギー関連企業は原油価格の影響を受けやすく、現在の業績予想が今後の原油価格の変化によって大きく修正される可能性もあります。セクター全体の利益成長率は、投資対象を絞り込むための参考材料として活用し、そのうえで個別企業の業績や株価水準を確認することが大切です。
特に、2027年の利益成長率が高いと予想されているセクターでも、すでに株価が大きく上昇していれば、期待が相当程度織り込まれている可能性があります。
反対に、利益成長が期待されているにもかかわらず、金利上昇や市場全体のリスク回避によって株価が大きく下落している企業があれば、投資機会として検討する余地があります。
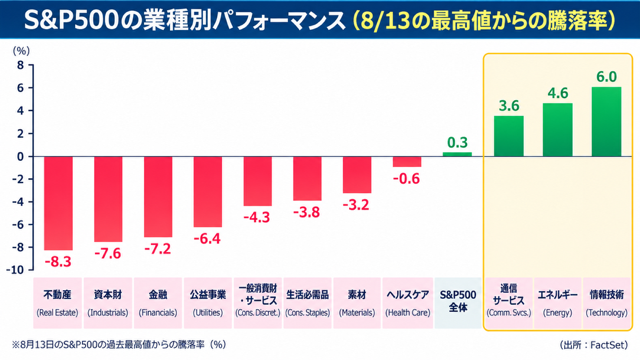
※2026年8月13日の高値を基準とした、S&P500のセクター別下落率を示しています。
中間選挙後の投資機会と利益予想の見極め
ここで、中間選挙後の季節性と企業業績の見通しを組み合わせて考えてみたいと思います。過去のデータでは、中間選挙年は株価が不安定になりやすく、翌年は上昇しやすい傾向があります。一方、2027年に向けては、情報技術やヘルスケア、資本財・サービスなどで利益成長が期待されています。
この2つの材料を組み合わせると、2026年の年末に向けて株価が大きく調整した場合、2027年の利益成長が期待できる企業やセクターを購入する機会になる可能性があります。
株価急落時に確認したいEPSとPER
ただし、重要なのは、株価が下がったから買うのではなく、利益成長の見通しが維持されているかを確認したうえで投資を検討することです。例えば、ある企業の株価が100ドルから80ドルへ20%下落したとします。株価だけを見ると、以前より安くなったと感じるかもしれません。
しかし、翌年のEPS予想が5ドルから3ドルへ引き下げられていれば、PERは20倍から約26.7倍へ上昇しています。株価は下がっているのに、利益予想に対する評価はむしろ割高になっているわけです。反対に、株価が20%下落しても、翌年のEPS予想が維持されていれば、PERは20倍から16倍へ低下します。さらに利益成長が続くと見込まれるのであれば、投資対象として検討する余地があるでしょう。
つまり、株価の急落時に確認したいのは、株価の下落率だけではなく、将来の利益予想がどの程度変化したかということです。2026年末から2027年に向けての投資戦略では、この視点が特に重要になると考えています。


