


はじめに
・2026年の利上げ後も変動ローンの毎月返済額はすぐ変わらないが、5年ルールの下で元金返済のペースは確実に鈍化する。
・繰上返済による利息軽減額は計算で確定する一方、期間短縮型を選ぶと償還期間が通算10年未満になり住宅ローン控除を失うリスクがある。
・「返済かNISAか」の二者択一ではなく、控除の残存年数や手元資金の流動性を踏まえて型と実行月を選び分けることが重要になる。
「金利が上がったのだから、投資より繰上返済を先にしたほうがいいのでは?」2026年に実施された日銀の利上げを受け、そう考える方が増えています。
ただ、元利均等返済で変動金利を借りている人の返済額はすぐには変わりません。返済額が1円も変わらないのに、返済を急ぐ必要があるのでしょうか?
住宅金融支援機構の調査では、金利上昇後の返済額の増え方を十分に理解できていない人が52.0%でした。回答したのは、変動型・固定期間選択型の利用者1,112人です。
結論からいえば、繰上返済とNISA積立は同じ基準では比べられません。繰上返済による利息の軽減額は、いまの契約条件から計算できます。一方、NISA積立の将来の運用結果は、市場環境によって変わります。
型(期間短縮型と返済額軽減型)の選び方で、住宅ローン控除を失う場合もあります。対象は、2017年以降に住み始め、2026年分の確定申告で控除を受けられる人です。さらに、いまの契約で最初に返済した月から10年未満の人に限られます。
この記事では、自分の返済額が変わる時期の調べ方と、繰上返済の型と時期の選び方を、FPの視点から解説します。
※本記事で引く住宅ローン利用者調査(2026年1月調査)の回答者は、2025年4〜9月に住宅ローンを利用した人です。2026年の2回の利上げより前に借りた層の数字です。
自分の金利が変わる時期は、契約内容で決まる
日銀が利上げしても、返済額はすぐには変わりません。決定が自分の住宅ローンの適用金利に反映されるまでに、3つの段階があるからです。
②そこから引下幅を引いた適用金利
③新しい適用金利で返済するタイミング
まず日銀は、短期金利の水準を2026年6月16日に1.0%程度、9月18日に1.25%程度へ引き上げました。6月の決定前は0.75%程度で、2026年の上昇幅は合計0.5%ポイントです。
その次に動くのが短期プライムレートです。日銀ではなく、銀行が決める金利です。主要行の最頻値は年2.375%です(2026年8月3日実施)。三菱UFJ銀行の例では、日銀の決定から改定まで約1.5か月かかっています。三菱UFJ銀行では、この改定を受けて①の基準金利が見直されます。
つまり、ニュースで「金利が上がった」と聞いても、その翌月から返済額が増えるわけではありません。実際に影響する時期は、契約している銀行と金利の見直し方式によって変わります。三菱UFJ銀行の例で並べると、次のとおりです。
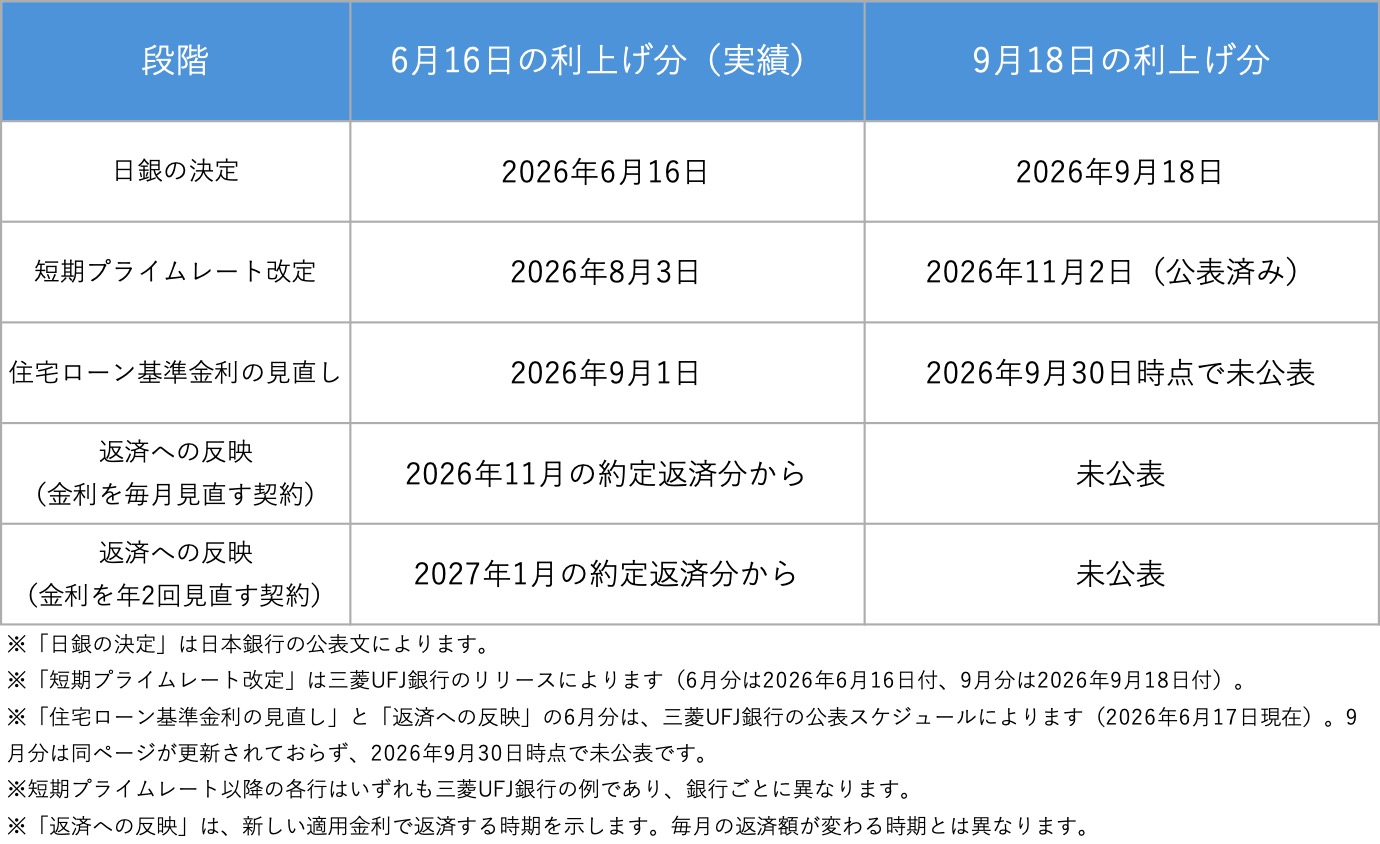
住宅ローン利用者調査では、変動型を選んだ人が75.0%でした(回答1,237件)。新しい適用金利で返済する月を知るには、契約先の銀行の公表を確認する必要があります。
返済額が変わらない5年間に、元金と利息の内訳は変わっている
適用金利の見直し周期は、毎月型や年2回型など、契約している金利の種類で異なります。一方、返済額の見直しは5年ごとです。この2つがずれているため、適用金利が上がっても返済額は変わりません。変わるのは元金と利息の内訳です。
以下は確認できた金融機関の説明で、採用の有無と周期は契約によって異なります。
新しい返済額は、前回までの返済額の125%を超えません。利息だけで返済額を超えた分は、未払利息として翌月以降に繰り延べられます。返済金は①未払利息②約定利息③元金の順に充てられ、未払利息が出ると元金への充当は減ります。
精算方法は契約書で確認します。5年ルール・125%ルールの対象は元利均等返済で、元金均等返済にはありません。
見るものは返済額の増減ではありません。返済予定表で、残高の減り方を確認します。
繰上返済が減らす利息は計算でき、積立の結果は市場環境で変わる
繰上返済は残高を直接減らすため、将来の利息が減ります。早い段階で実施するほど効果は大きくなります。軽減額は「しない場合の総支払利息−する場合」の差で、条件を置けば計算できます。
1本のローンを、金利が変わらない場合、途中で金利が上がる場合、金利が上がって繰上返済する場合の3つの条件で試算して比べます。
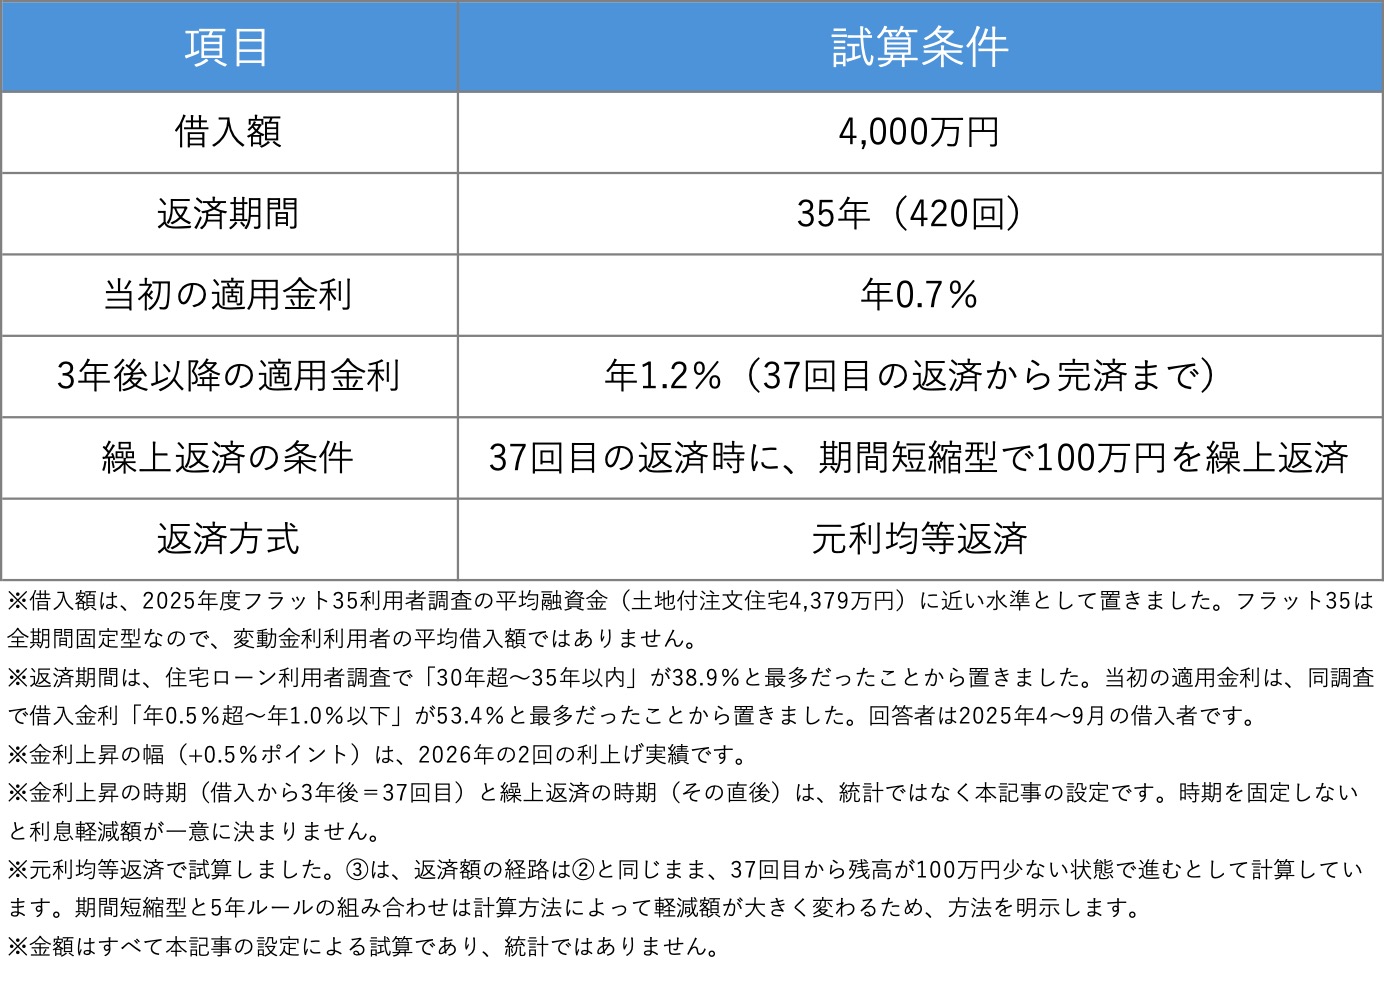
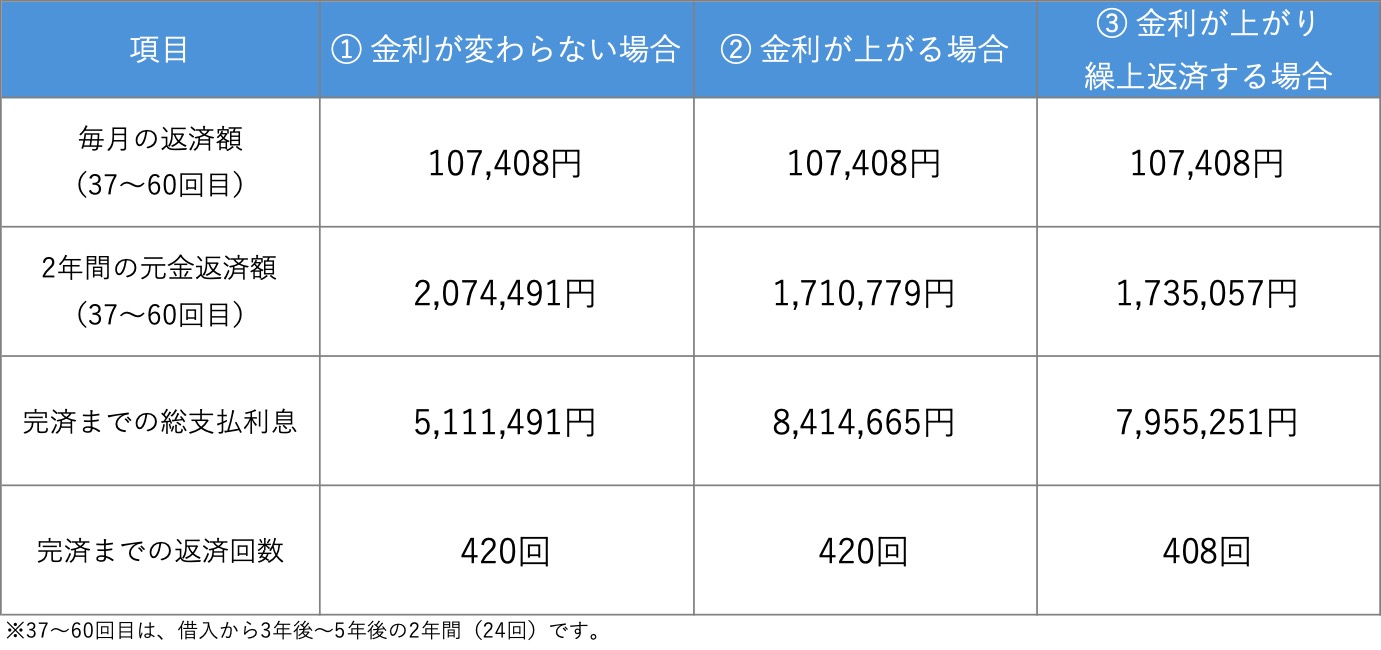
①と②では毎月の返済額は同じですが、②の2年間の元金返済額は、①より363,712円少なくなります。②では、61回目から毎月の返済額が9,176円増えます。この条件では、100万円の繰上返済による利息軽減効果は459,414円(②と③の差)になります。
NISA積立では、確定しているのは利回りではなく、非課税で保有できる金額の枠です。
枠は、売却すれば復活します。ただし戻るのは簿価(買ったときの金額)分で、タイミングは翌年以降です。その年の年間投資枠には上乗せされません。非課税保有限度額は1,800万円、年間投資枠は併用時で年360万円です。NISAで損が出ても、一般口座・特定口座と損益通算できず、翌年以降に繰り越すこともできません。
NISAの非課税保有期間は無期限で、制度も恒久化されています。一方、繰上返済では、実行する時期や方法によって利息の軽減額や住宅ローン控除への影響が変わります。検討する際は、自分の住宅ローンの契約条件と、控除の適用状況を確認します。