


はじめに
「今年の年末調整も、去年と同じように書けば大丈夫」。そう思っている方は、一度確認しておきたい変更点があります。
2026年は、基礎控除や給与所得控除の引上げに加え、扶養親族等の所得要件が変わり、子育て世帯を対象とする生命保険料控除の特例も適用されます。
「去年は控除の対象外だった家族が、今年は対象になる」「加入している保険は同じでも、受けられる控除額が増える」といったケースがあるのです。
税額の計算は勤務先が行いますが、必要な情報の申告が漏れていれば、受けられる控除が反映されず、税金を多く払ってしまう可能性があります。
この記事では、今年の主な変更点を整理し、基礎控除・家族の扶養・生命保険料控除の3つについて、具体例を交えながら確認ポイントを解説します。これから提出する方はもちろん、提出後に申告漏れに気づいた場合の対応も紹介します。
今年の年末調整、何が変わった?
2026年の年末調整では、所得税の控除額や、家族を控除の対象とするための所得要件などが変わります。主な変更は、次の4つです。
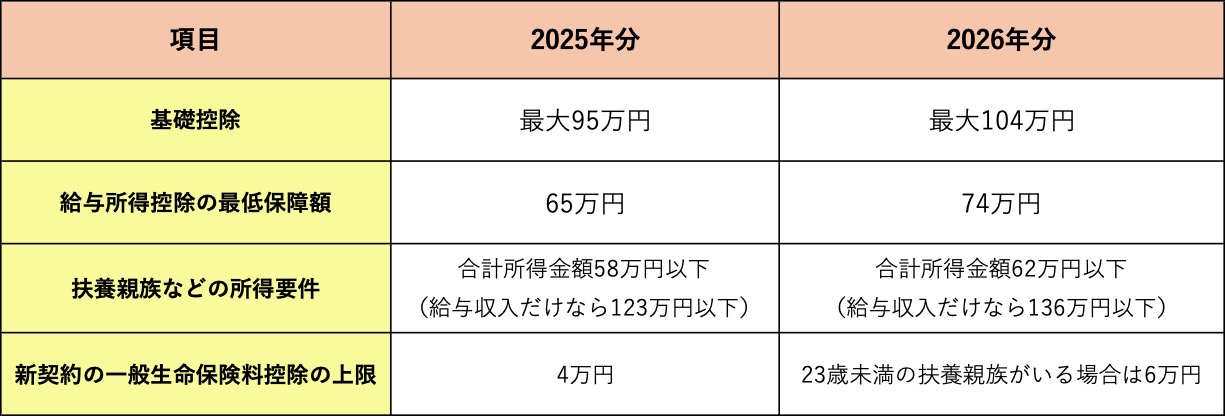 ※各控除には適用条件があります。基礎控除額は本人の合計所得金額によって異なります。生命保険料控除全体の上限は、従来どおり12万円です。扶養控除には、親族の年齢などの要件もあります。
ここで押さえたいのは、控除額が増えても、その金額がそのまま還付されるわけではないことです。所得控除は税金を計算する際に所得から差し引くもので、実際に軽くなる税負担は、その人の所得やほかの控除などによって異なります。
また、改正後のルールによる税額計算は勤務先が行いますが、その判断に必要な本人や家族の情報は、正しく申告する必要があります。特に、去年は控除の対象外だった家族や、今年から適用される生命保険料控除の特例は、確認しておきたいポイントです。
ここからは、①自分の所得と基礎控除額、②家族の控除対象の判定、③子育て世帯の生命保険料控除、という3つのポイントを確認していきましょう。
基礎控除は「去年の金額」を写さない
基礎控除は、去年と収入が変わらなくても、今年は控除額が変わる場合があります。前年の申告書を参考にするときも、控除額をそのまま転記せず、今年の所得見積額から確認しましょう。
年末調整で基礎控除を受けるには、勤務先への「基礎控除申告書」の提出が必要です。確認する際に気を付けたいのが、「収入」と「所得」の違いです。
給与の「収入金額」は、税金や社会保険料が差し引かれる前の金額で、手取り額ではありません。そこから給与所得控除を差し引いて求めるのが「給与所得」です。給与所得控除額も今年のルールに基づいて確認します。
例えば、今年の給与収入の見込みが200万円で、給与以外の所得がない場合、給与所得控除は74万円。給与所得は次のようになります。
給与収入200万円-給与所得控除74万円=給与所得126万円
この場合、合計所得金額は126万円となり、2026年分の基礎控除額は104万円です。「年収200万円だから、所得も200万円」と記入しないよう注意しましょう。
また、副業や公的年金など、給与以外の所得がある人は、それらも確認が必要です。副業の場合も、売上をそのまま所得とするのではなく、必要経費などを踏まえて計算します。
確認に使うのは、あくまで今年1月から12月までの見積額です。まだ受け取っていない年末までの給与や賞与も含め、勤務先の案内や国税庁の記載例に沿って申告しましょう。
去年は対象外だった家族も再確認
家族の収入が去年と同じでも、今年は新たに扶養控除の対象になる場合があります。「去年は対象外だったから」と判断せず、今年の条件で確認しましょう。
2026年分は、扶養親族などの所得要件が合計所得金額58万円以下から62万円以下に引き上げられます。給与所得控除も変わるため、収入が給与だけの場合は、年間給与収入136万円以下で所得要件を満たすことになります。
例えば、親と生計を一にする子どもが、2026年12月31日時点で18歳で、去年も今年もアルバイトによる給与収入が年間125万円だった場合を考えてみましょう。2025年・2026年ともにほかに所得がなければ、去年は扶養控除の対象外でしたが、今年は対象になります。給与から所得を求めるときに差し引く金額と、扶養控除の対象となるための所得要件がどちらも変わったためです。
給与収入125万円-給与所得控除65万円=給与所得60万円
「58万円以下」という条件を超えていました。
【2026年の場合】
給与収入125万円-給与所得控除74万円=給与所得51万円
新しい条件の「62万円以下」に収まります。
今年は所得要件を満たすため、ほかの要件も満たせば、親は38万円の扶養控除を受けられます。「去年と同じ年収だから対象外」と思い込み、申告しないままにすると、この控除が反映されない可能性があります。新たに対象となる家族がいる場合は、勤務先に扶養控除等申告書の変更について確認しましょう。
また、年末時点で19歳以上23歳未満の子どもなどについては、給与収入が136万円を超えても197万円以下であればほかの要件を満たすことで「特定親族特別控除」を受けられる場合があります。控除額は親族の所得に応じて最大63万円です。該当する場合は、勤務先に特定親族特別控除申告書を提出しましょう。
一方、配偶者については配偶者特別控除があるため、同じ条件であっても控除額が必ず増えるとは限りません。配偶者控除・配偶者特別控除には、申告する本人の所得要件もあります。本人と配偶者それぞれの今年の所得見積額を確認し、該当する控除を申告することが大切です。
なお、ここで説明しているのは所得税の控除です。健康保険などの「社会保険の扶養」とは別の仕組みであり、「年収136万円まで社会保険の扶養に入れる」という意味ではありません。