

はじめに
年収別シミュレーションで見る「税制改正」の手取りへの影響
ここ数年、税制改正によって所得税の基礎控除や給与所得控除が見直され、会社員の税負担にも変化が生じています。
では、実際にどのくらい手取りに影響するのでしょうか。年収200万円、400万円、600万円の会社員について、2025年から2027年までの比較をしてみます。
※試算条件:給与所得者、独身、扶養親族なし。社会保険料は年収の15%と仮定し、各年同じ割合とします。その他の所得控除は考慮しません。
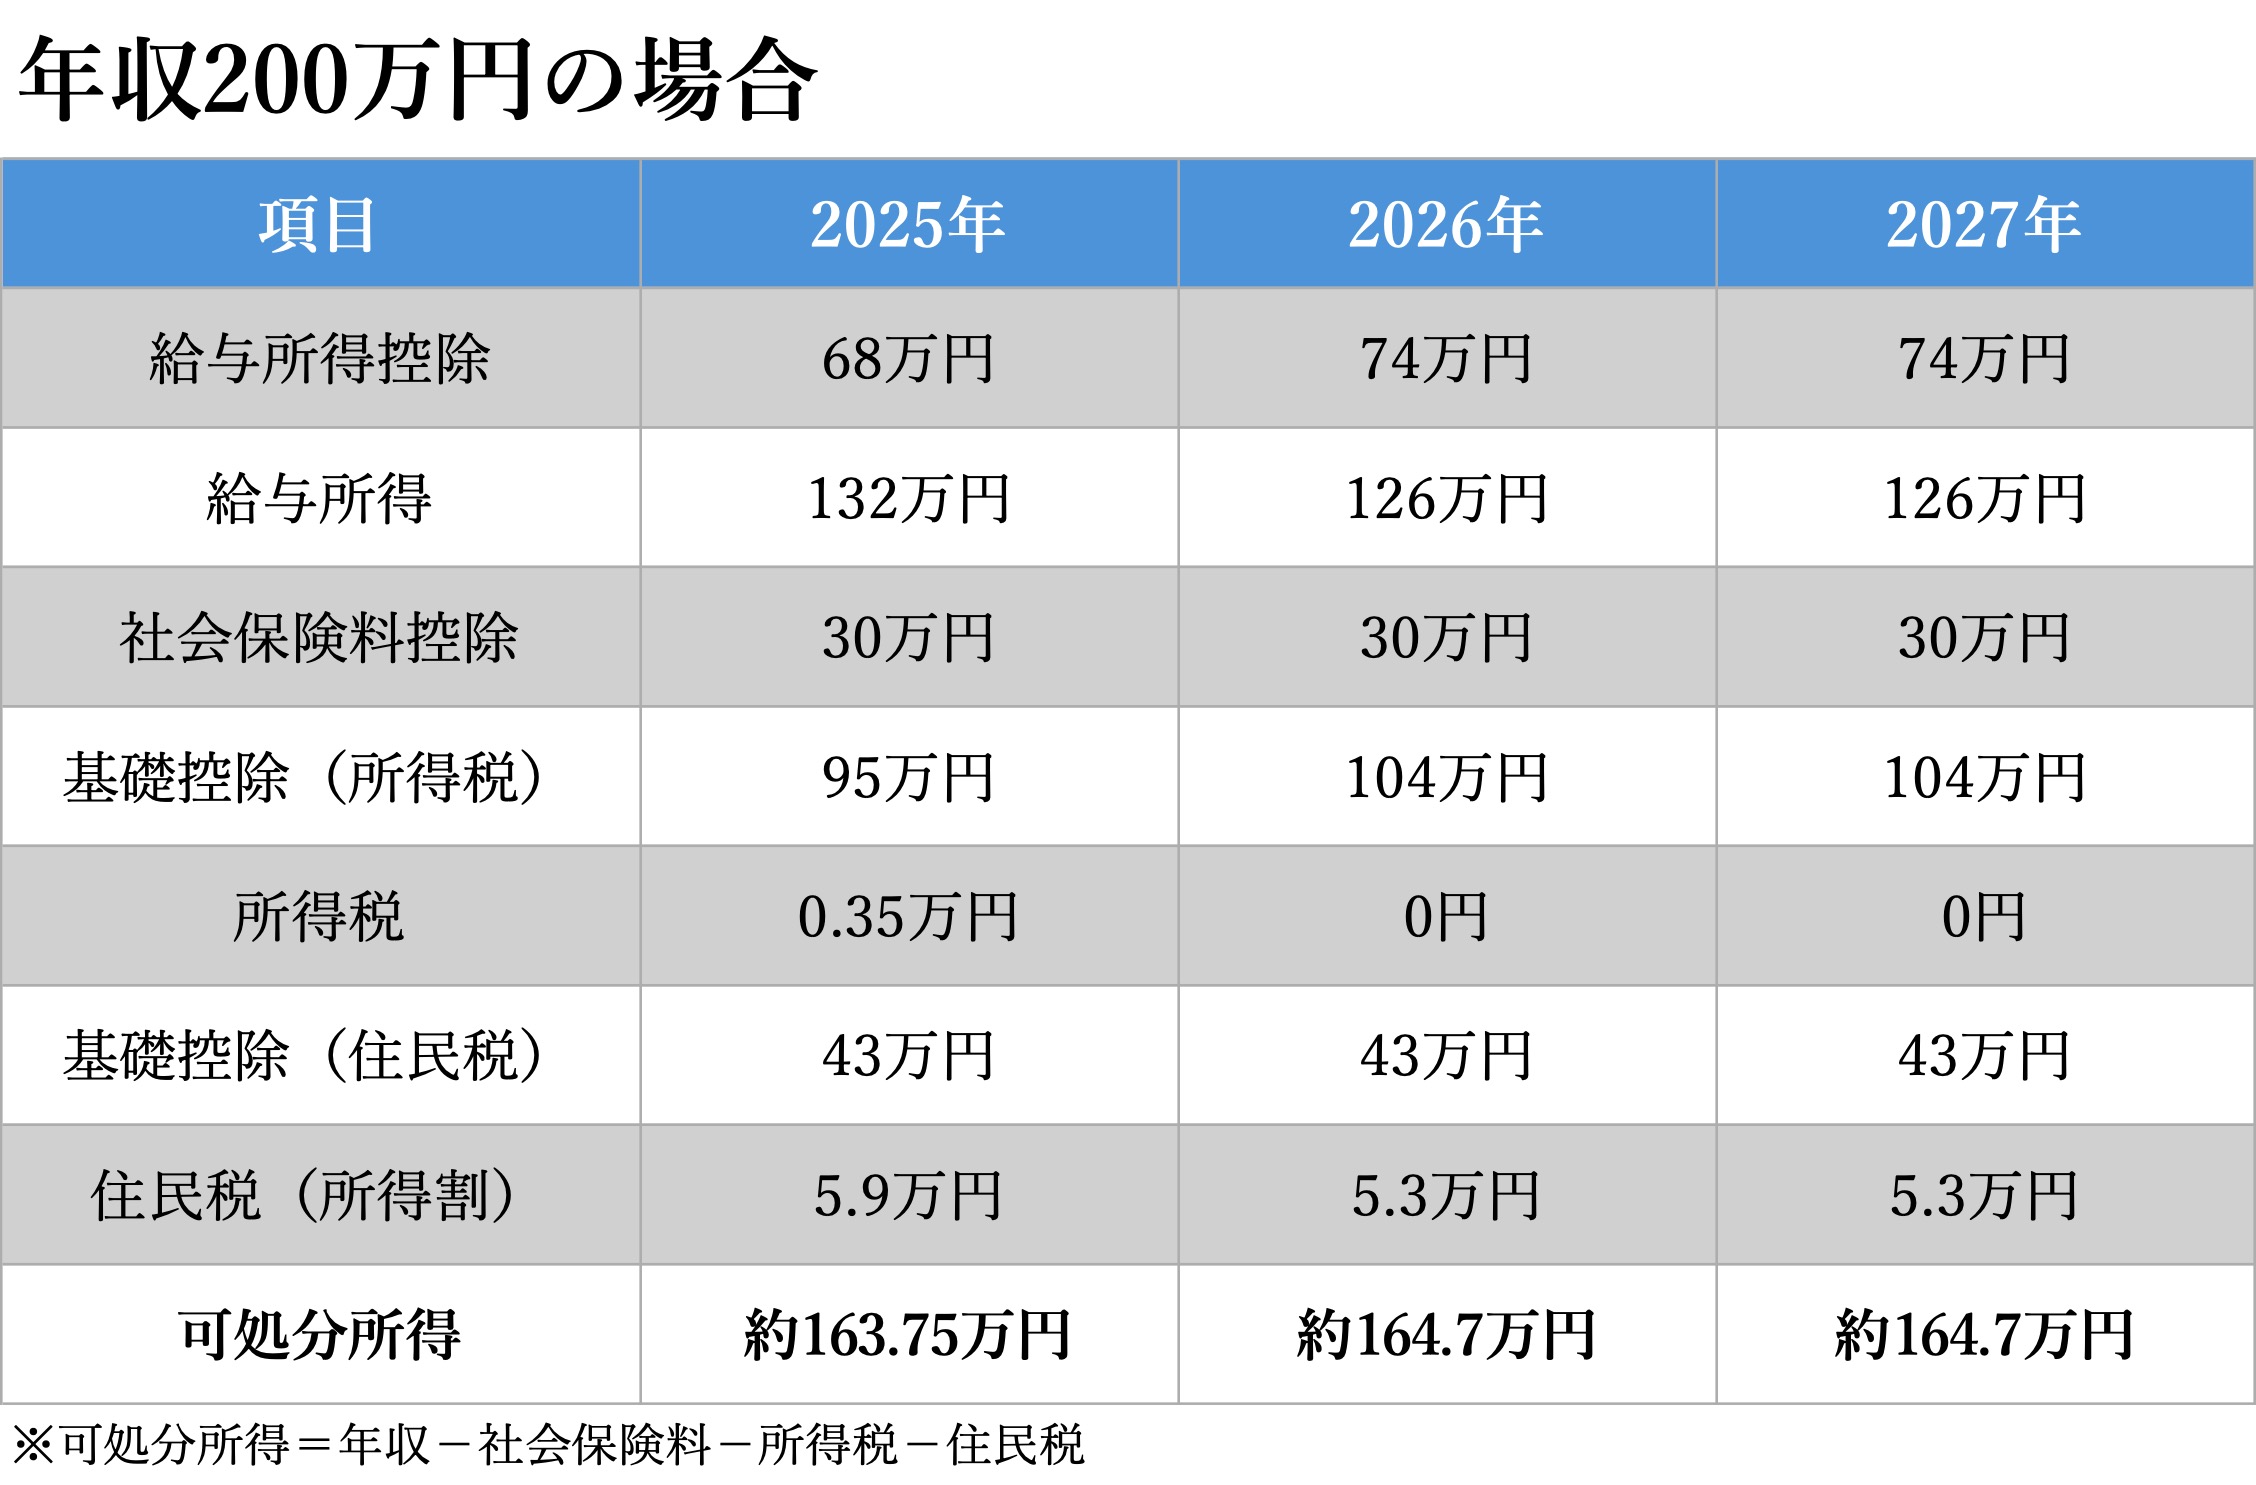
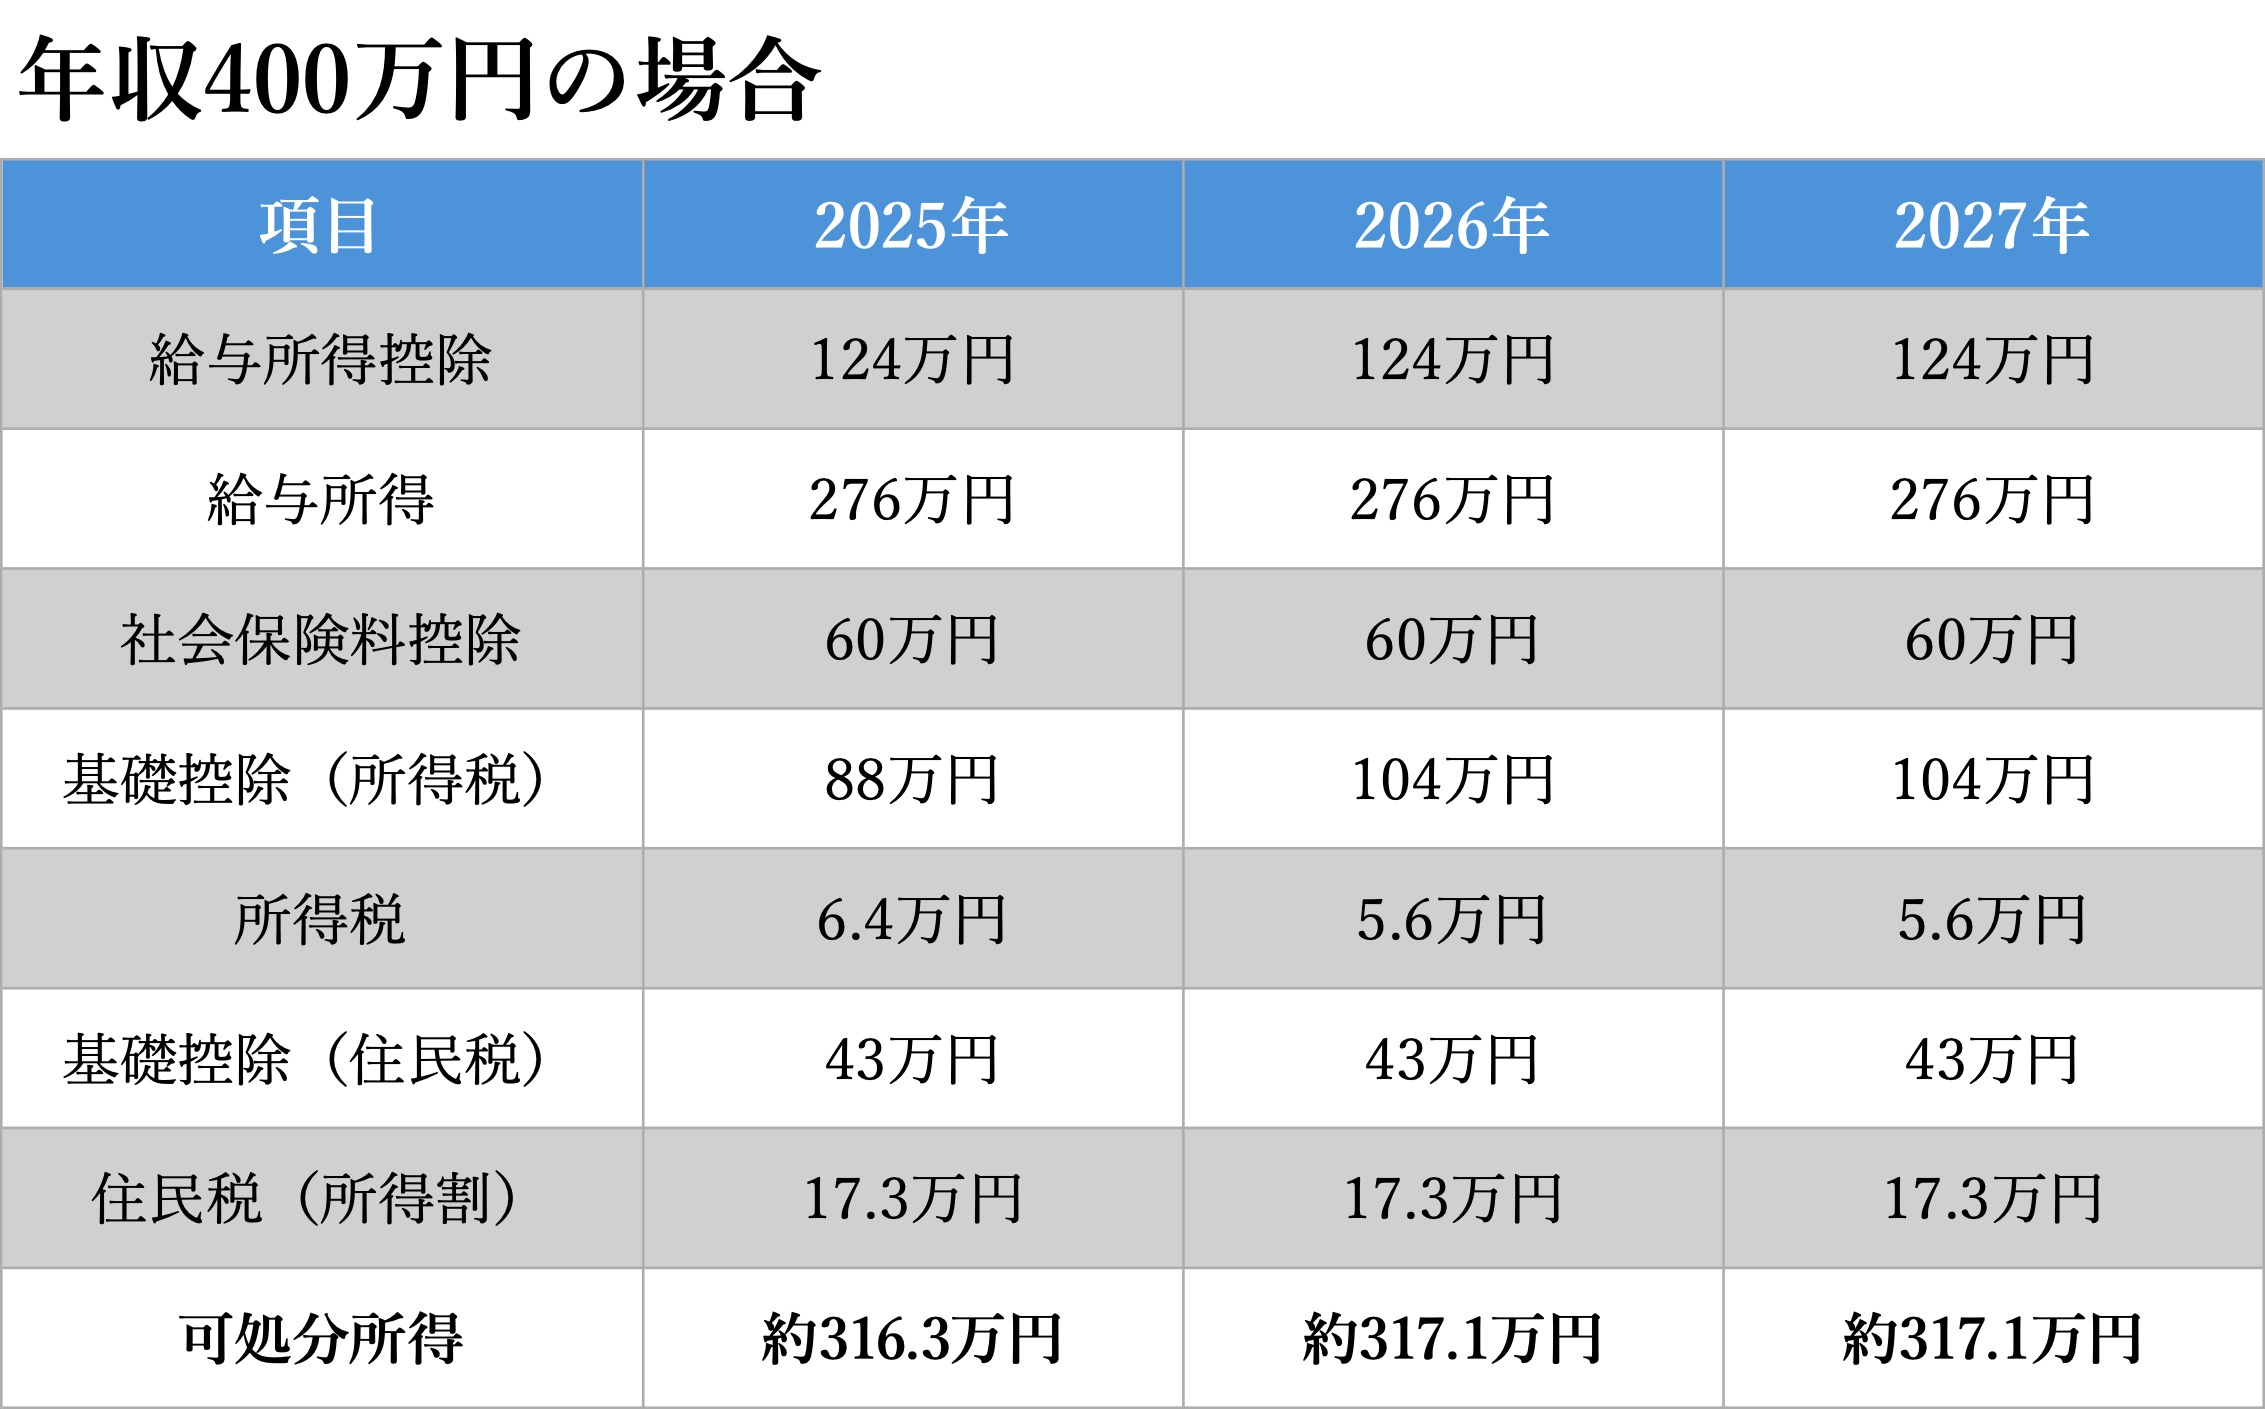
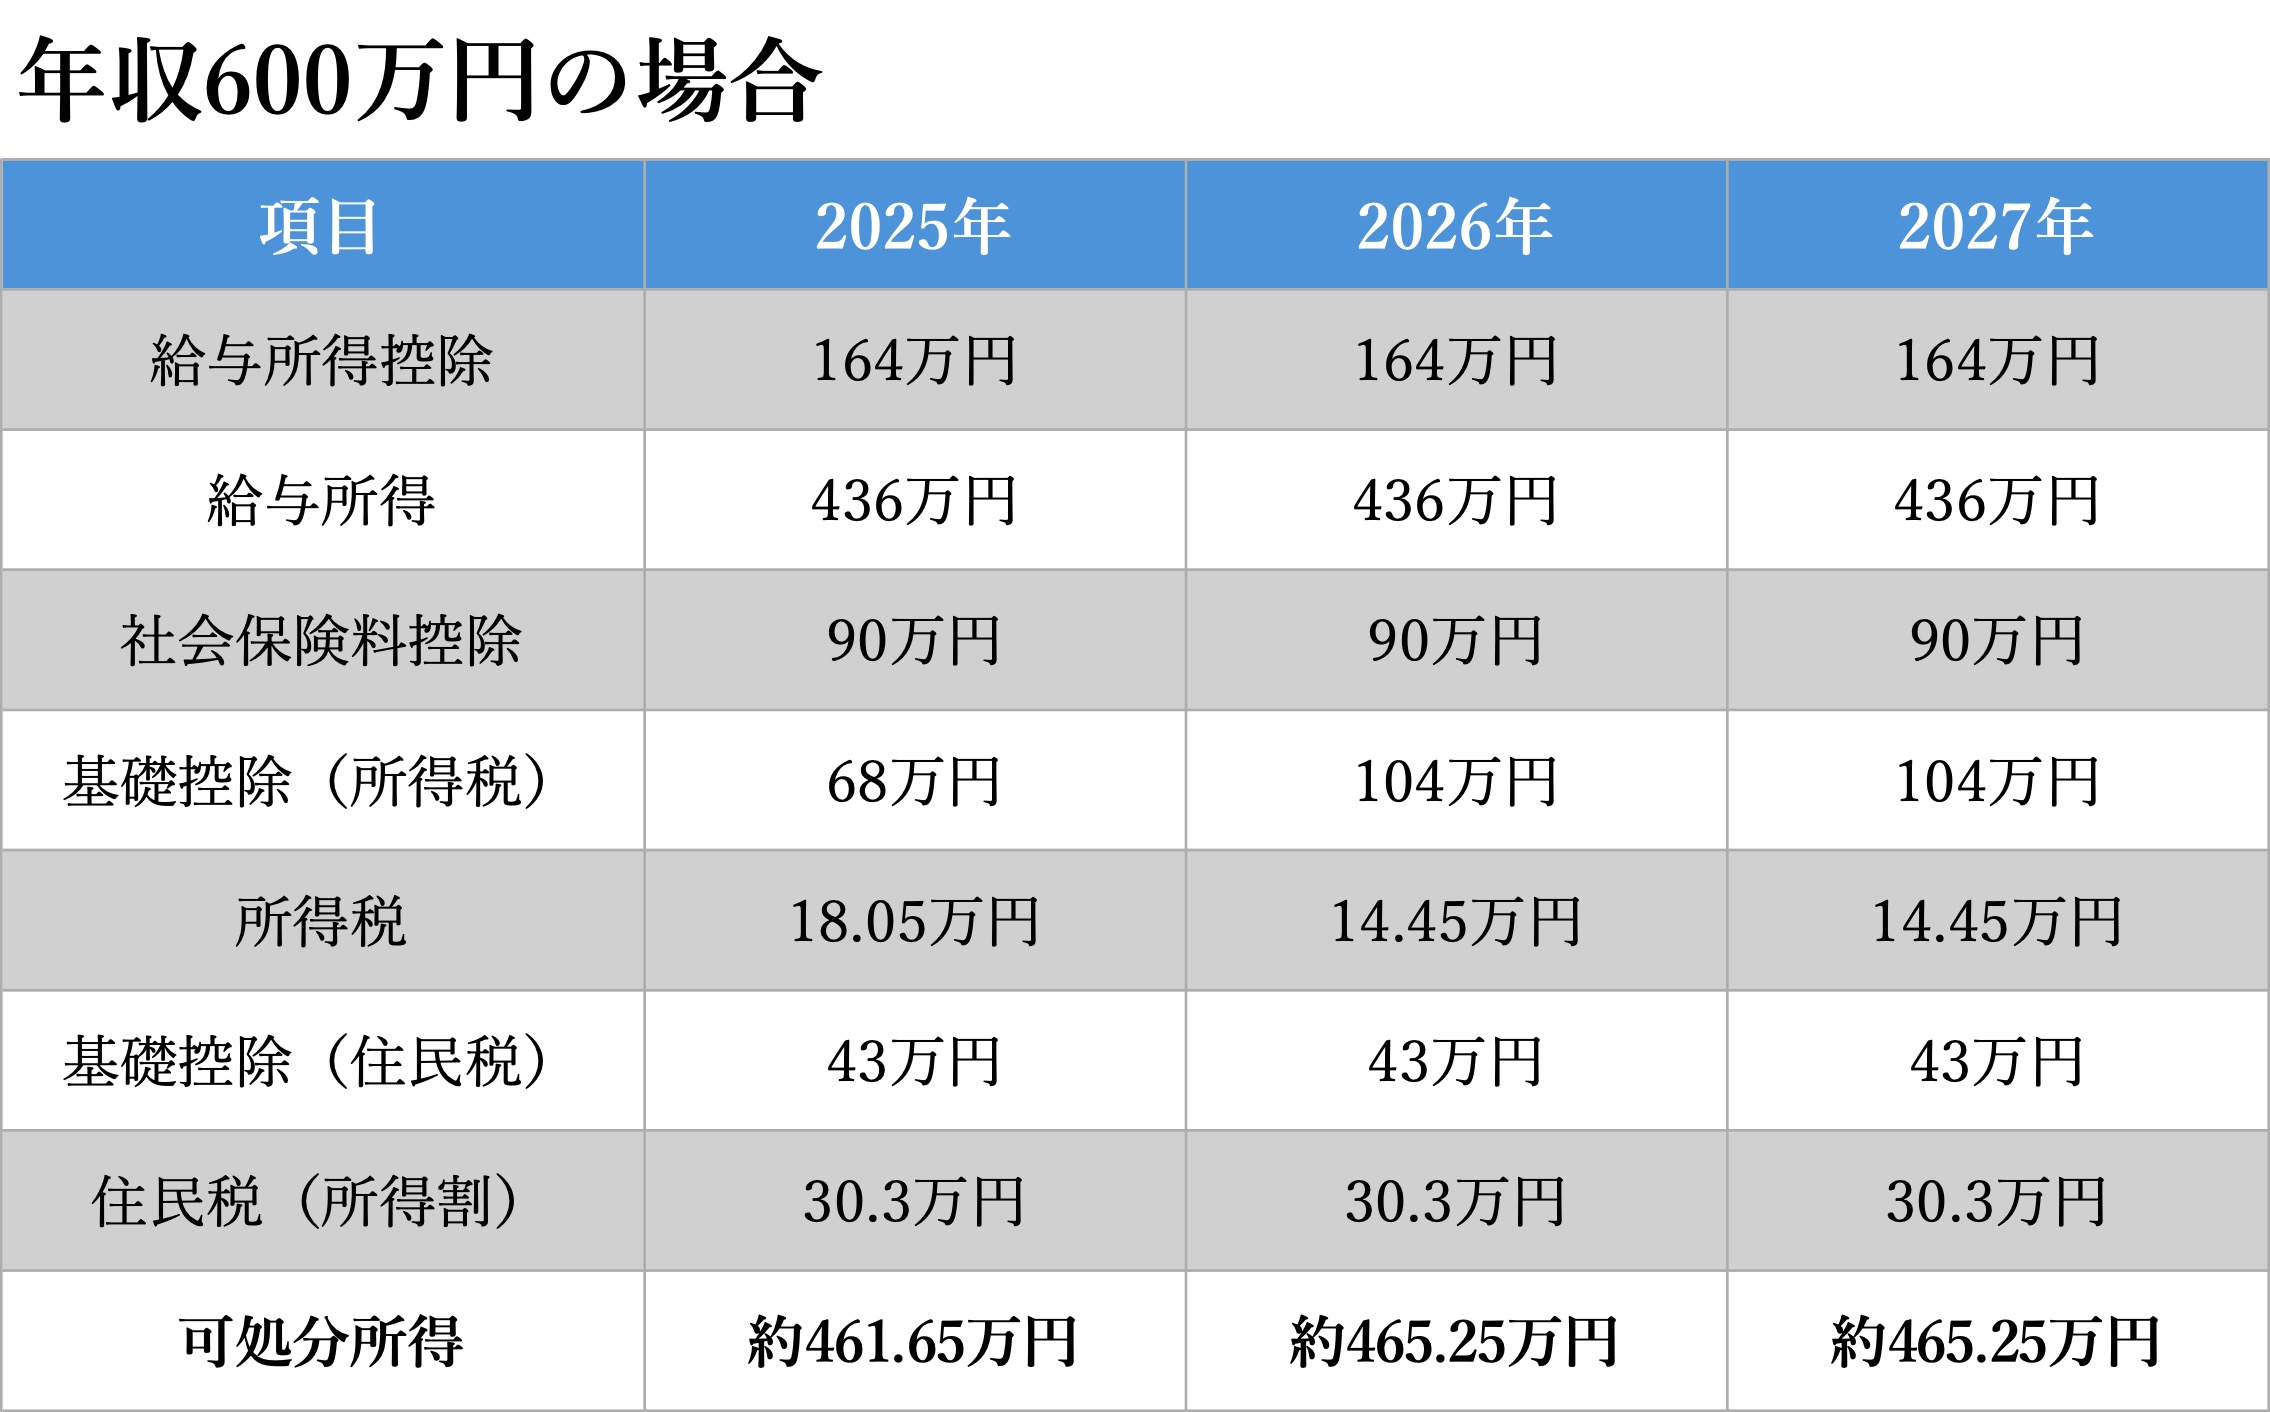 ※所得税は復興特別所得税を含みません。住民税は所得割10%で試算し、調整控除、均等割および森林環境税は考慮していません。各年の給与収入に対応する所得税と翌年度の住民税を比較しています。実際の税額は個人の状況などにより異なります。
結果をまとめると、2025年と比較した2026年以降の年間手取りの増加額は、年収200万円で約9,500円、400万円で約8,000円、600万円で約3万6,000円となります。税制改正による手取りの増加額は、年収によって異なります。これは、基礎控除の引き上げ幅が同じでも、所得税は課税所得や所得税率によって税額が変わるためです。
もちろん、実際の手取りは社会保険料や家族構成、各種控除によって異なります。それでも、税制改正によって自分の家計にどの程度の変化が生まれたのかを知ることには意味があります。
税制改正によって手取りが増えることが分かっていれば、その分をあらかじめ貯蓄に回す計画を立てることもできます。生活予備費を補充したり、教育費や老後資金の積立額を増やしたりするなど、増えたお金の使い道を意識しておくことが大切です。
制度変化で「浮いたお金」を生活費に吸収させない工夫
税制改正だけではありません。
現在、食料品の消費税率を2年間、8%から1%に引き下げる法案が国会で審議されています。仮に実現すれば、食料品の購入負担は軽減されます。
例えば、現在、税込みで月5万円の食料品を購入している家庭の場合、税率引き下げによる負担軽減額は単純計算で月約3,200円、年間では約3万9,000円になります。
この金額を意識しなければ、日々の買い物やほかの支出に吸収されてしまうかもしれません。しかし、毎月3,000円を貯蓄に回すと決めれば、2年間で7万2,000円になります。制度が変わることを知るだけでなく、その変化を自分の家計にどう生かすかを考えることが大切です。
物価が高い、手取りが増えないと嘆くだけではなく、使える制度を知り、家計への影響を確認し、必要に応じてお金の配分を見直す。こうした積み重ねが生活防衛力につながります。
年末は、今年のお金の使い方を振り返るとともに、来年の家計を考えるタイミングです。世の中の変化を上手に味方につけながら、自分や家族が望む暮らしを実現するためのお金の使い方を考えてみてはいかがでしょうか。
「私、同年代より貯蓄が上手にできていないかも…」お金の悩みを無料でFPに相談しませんか?[by MoneyForward HOME]


