


はじめに
・2028年4月の遺族年金改正により、子のない妻が受取れる遺族厚生年金が大幅に減額される可能性がある
・ペアローン連生団信による住宅ローン免除は、一時所得とみなされ多額の税負担が発生するリスクがある
・修繕費の高騰や住宅持分の相続トラブルに備え、返済中も夫婦でお金とリスクについて話し合うことが重要
「ペアローンを組む時、注意点やリスクを一通り聞いたり調べたりしたけど、今となってはよく覚えていない」そんな方は少なくないのでしょうか。
しかし、契約時に存在したリスクや注意点は手続きが済めば消えるわけではなく、返済中も潜み続けています。さらに、法律や制度の改正などによって、こうした潜在的なリスクが一気に表面化することもあります。
2025年に成立した年金制度改正では、子どもがいない夫婦の妻が受け取る遺族厚生年金に見直しがありました。これにより、今後は女性については20年かけて段階的に対象を広げ、60歳未満で配偶者と死別した場合の遺族厚生年金は、原則5年間の有期給付へと切り替わっていきます。契約内容によっては、ペアローンを組んだ夫婦に、影響を与える可能性があります。
妻の遺族厚生年金が変わる時期は2028年4月から。もし影響を受けるのであれば、対策を取る時間はまだあります。改正リスクを家計に織り込みつつ、これからの暮らしを守っていくために、30代で子どもがいない共働き夫婦をモデルケースに、ペアローンの注意点を見ていきましょう。
2028年4月の遺族年金改正。子のない妻への給付が原則5年に短縮
ペアローンは、夫婦どちらも金融機関と住宅ローン契約を結び、お互いが連帯保証人となるものです。住宅ローン契約時にはそれぞれ団体信用生命保険(以下、団信)に加入します。万が一のときには、住宅ローンの支払いは1人分に減るため、返済は問題なく進められるだろうと考える方は少なくないようです。
ところが、住宅ローン返済ができることと、生活設計が成り立つのはイコールではないのです。2人暮らしから1人暮らしになったとしても、毎年かかる生活費は半分になるわけではありません。
生活設計を成り立たせるためには、この先数十年にわたってご自身が希望する生活を維持できる、という根拠が必要です。健康で、今と変わらない生活がずっとできれば、収入も支出もある程度見通せるのでしょう。しかし、人生には様々な「万が一」があります。例えば、親の介護、失業による収入減少、物価上昇による負担増など、さまざまな変数があります。
万が一、夫に先立たれたあと、ご自身の収入も大きく減ってしまった場合、公的給付が力になるでしょう。遺族年金もその一つです。
しかし、遺族年金改正により、万が一夫に先立たれた際に子どものいない妻が受け取れる遺族年金額は、大きく減る可能性があります。以下のモデルケースの場合、65歳までに受け取れる遺族厚生年金の累計額は、1400万円以上減少します。
夫38歳、妻36歳
子どもを持つ予定はない
夫婦とも会社員
世帯年収1,300万円(夫700万・妻600万)
夫4,000万円、妻3,000万円のペアローン
35年返済
夫婦それぞれ通常の団信に加入
▼2028年4月以降に、夫40歳・妻38歳の時点で、年収700万円の夫が亡くなった場合に、65歳までに子のない妻が受け取れる遺族厚生年金額の例
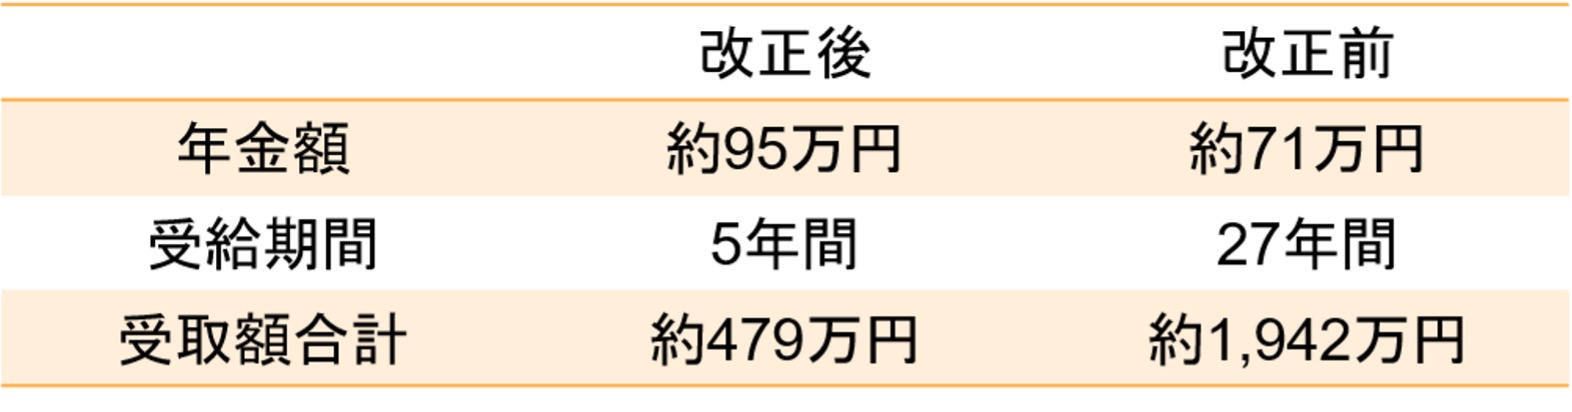
改正後は、最初の5年間の遺族厚生年金は増額され、5年経過後の継続給付や、死亡分割によって65歳以降の老齢厚生年金を増やす仕組みも設けられます。それでも、状況によっては、大きな差が生じる可能性があります。万が一の際の生活水準を維持するためには、自身の年金の確保と自助努力が、一層重要になってくるでしょう。
ペアローン団信は税金に要注意
なお、ペアローンを組まれている方の中には、「ペアローン連生団信」に加入している方もいらっしゃると思います。夫婦どちらかに万が一のことがあれば、2人分の住宅ローンが完済されるものです。この場合、住宅ローンの返済は心配ありませんが、残されたパートナーには、税負担が発生する可能性があります。保険会社から金融機関へご自身の住宅ローンの弁済が行われると、大きな債務がなくなる、という経済的な利益を受けたとみられ、一時所得の収入金額となる可能性があるためです。
どれくらいの税負担となるかは、ご自身の収入などの状況によって異なりますが、モデルケースの妻の場合(住宅ローン残高3,000万円)、仮に3,000万円が一時所得の収入金額となり、収入を得るために直接要した支出がないとすると、以下のように約半分ほどの金額が給与所得と合算されることになります。所得が大きく増え、その年の所得税・住民税の負担が大幅に増える可能性があります。
債務免除による経済的利益 3,000万円
↓
一時所得の特別控除 ▲50万円
↓
一時所得 2,950万円
↓ 1/2
給与所得などと合算される金額 1,475万円
※収入を得るために直接要した支出と他の一時所得がないものとして試算。実際の税額は給与所得など他の所得、所得控除等によって異なります。詳しくは税理士や所轄税務署等にご確認ください。
つまり、万が一の備えとしては、ペアローン連生団信に加入するだけでは不十分で、所得税・住民税の支払いをふまえたお金の準備が必要です。
これからの人生で想定される変数を見込み、万が一の費用も家計に織り込みながら、住宅ローン返済をすすめていくことが大切です。