


はじめに
2026年10月に酒税法が改正されます。物価上昇が相次ぐ今、お酒にかかる税金まで上がるのかと思いきや、改正によりビールにかかる税金は「引き下げ」になります。今回は、酒税法改正の流れと税率、各社の動向を紹介します。
酒税の税率改正は「最終局面」
酒税は、お酒にかけられる税金です。消費税と同じ間接税(負担する人と納める人が異なる税金)の一種で、お店でお酒を買うときやレストラン・居酒屋などで注文するときに私たちが負担し、お酒を製造または輸入した人(会社)が国に納めます。
酒税法の「酒類」とは、アルコール分1度以上の飲料のこと。酒税法では大きく「発泡性酒類」、「醸造酒類」、「蒸留酒類」、「混成酒類」の4種類に分けられ、その製法や成分などによって細かく税率が定められています。
2018年の酒税法改正では、2020年10月・2023年10月・2026年10月の3回に分けて酒税の税率を変更することが決まりました。2026年10月の酒税の税率改正は、2018年の改正の「最終局面」というわけです。
酒税の税率改正の背景について、財務省の説明には「類似する酒類間の税率格差が商品開発や販売数量に影響を与えている状況を改め、酒類間の税負担の公平性を回復する」とあります。
たとえば「発泡性酒類」には、大きく分けて「ビール」「発泡酒」「新ジャンル(第3のビール)」の3種類がありました。ビールは税率が高いので、メーカー各社はビールに似ているもののビールの定義を満たさない発泡酒や新ジャンルの商品を開発してきました。
ただ、発泡酒・新ジャンルはともに、今はビールと味がかなり似てきました。税率に格差があると、安い発泡酒や新ジャンルのほうがたくさん売れるようになり、国の税収が減ることにつながります。
酒類の課税数量と課税額の推移
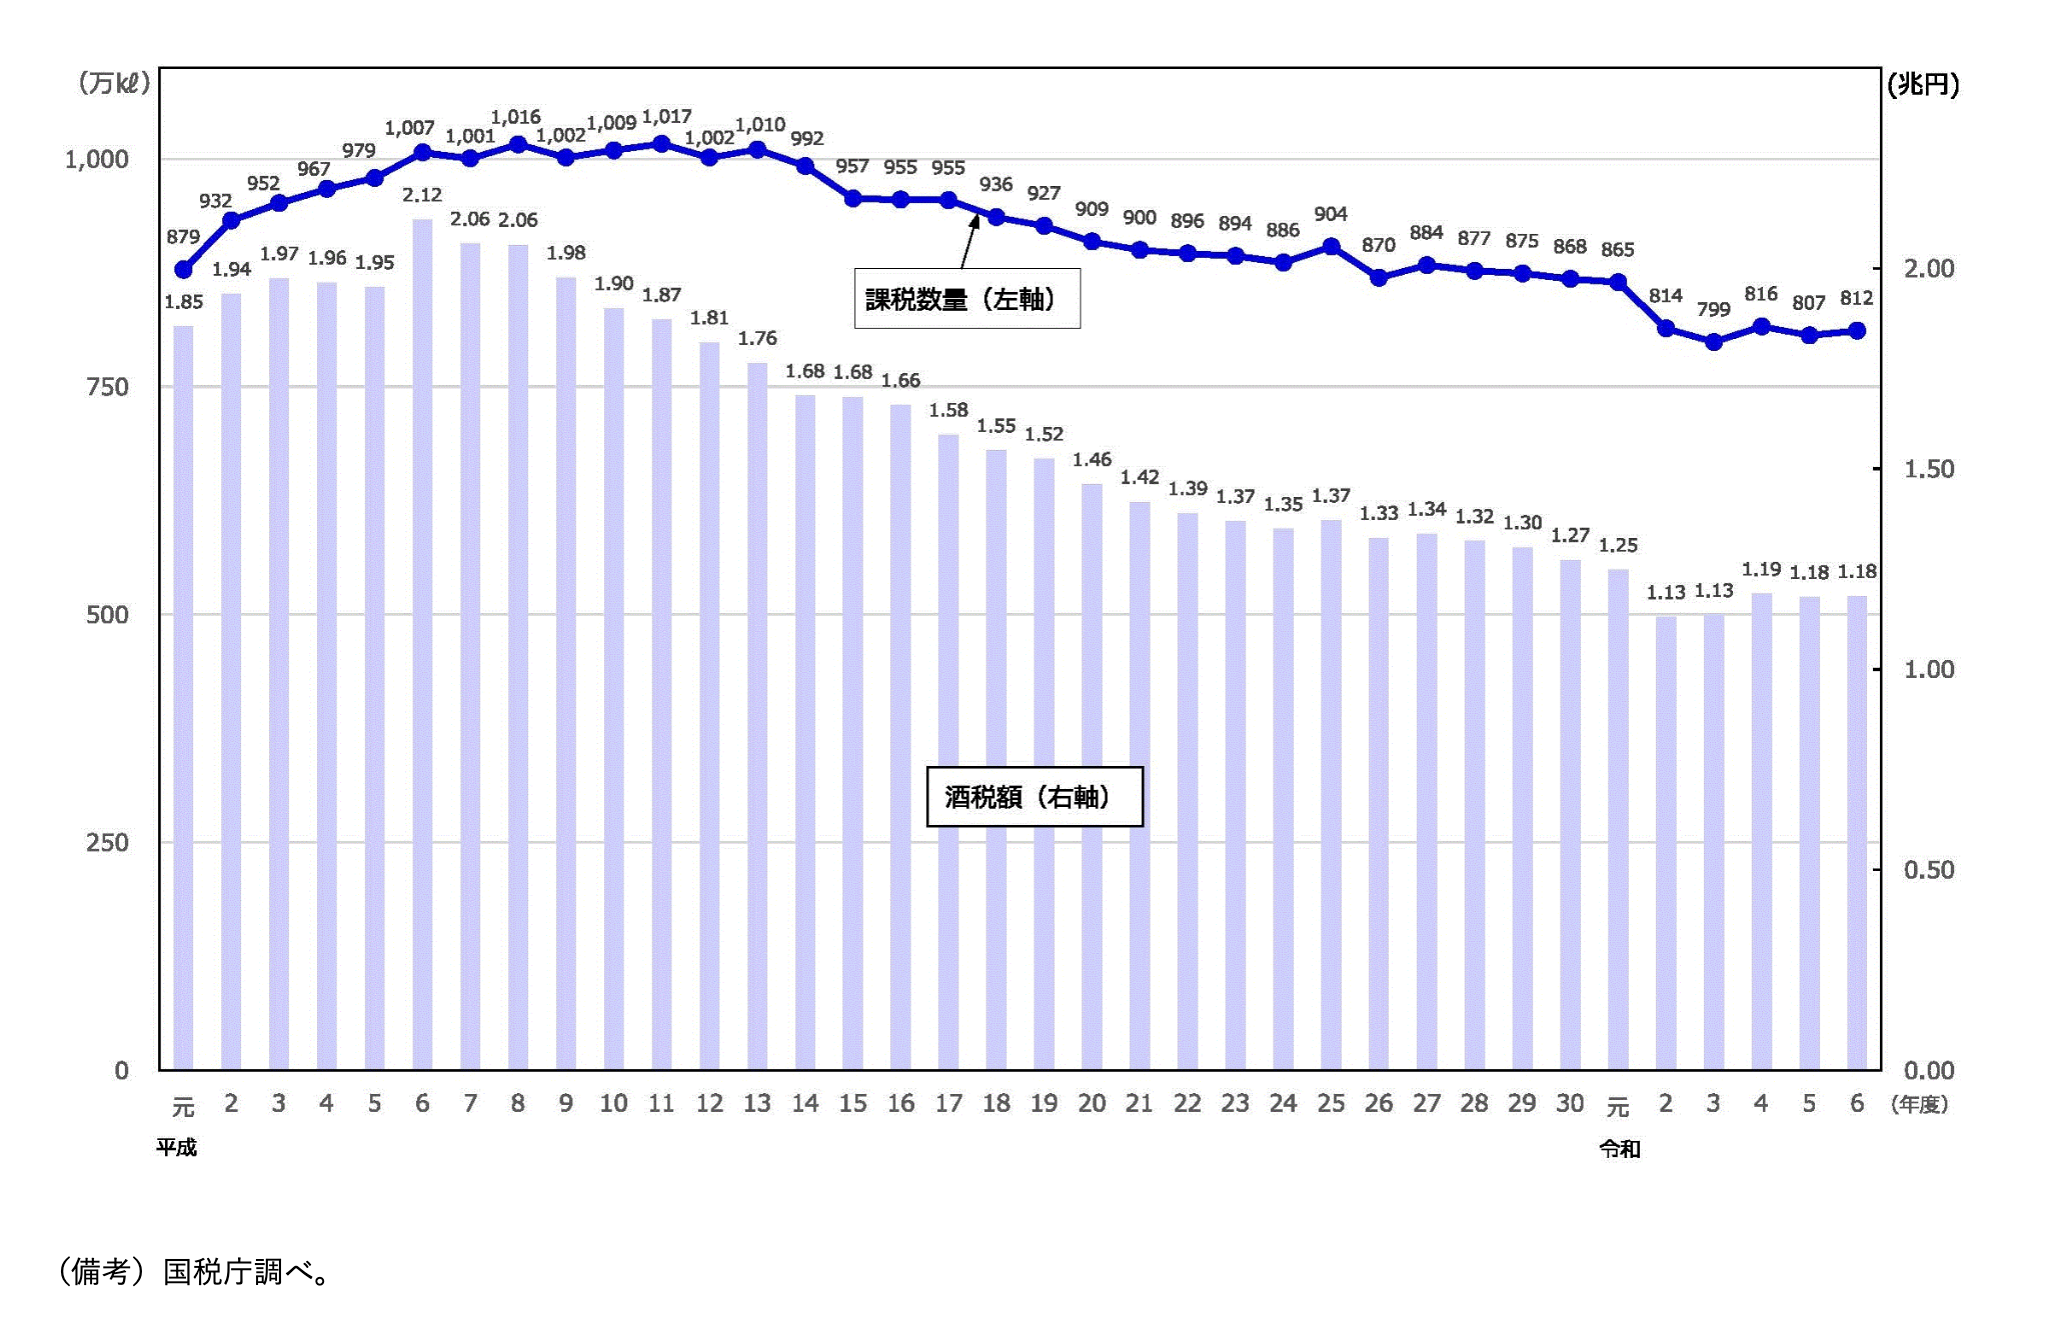 財務省「酒類の課税数量と課税額の推移」より
実際、酒類の課税数量(課税された酒類の量)は1999年度(平成11年度)の1017万キロリットル、課税額も1994年度(平成6年度)の2.12兆円をピークにそれぞれ下落傾向が続いています。こうした状況を是正するために、6年がかりで3回にわたって税率を変更し、一本化することになったのです。
2026年10月から酒税の金額はどう変わる?
酒税の金額は、お酒の種類によって異なります。2026年10月からの酒税の金額を、これまでの酒税の金額の推移と合わせて見てみましょう。
ビール系飲料の酒税
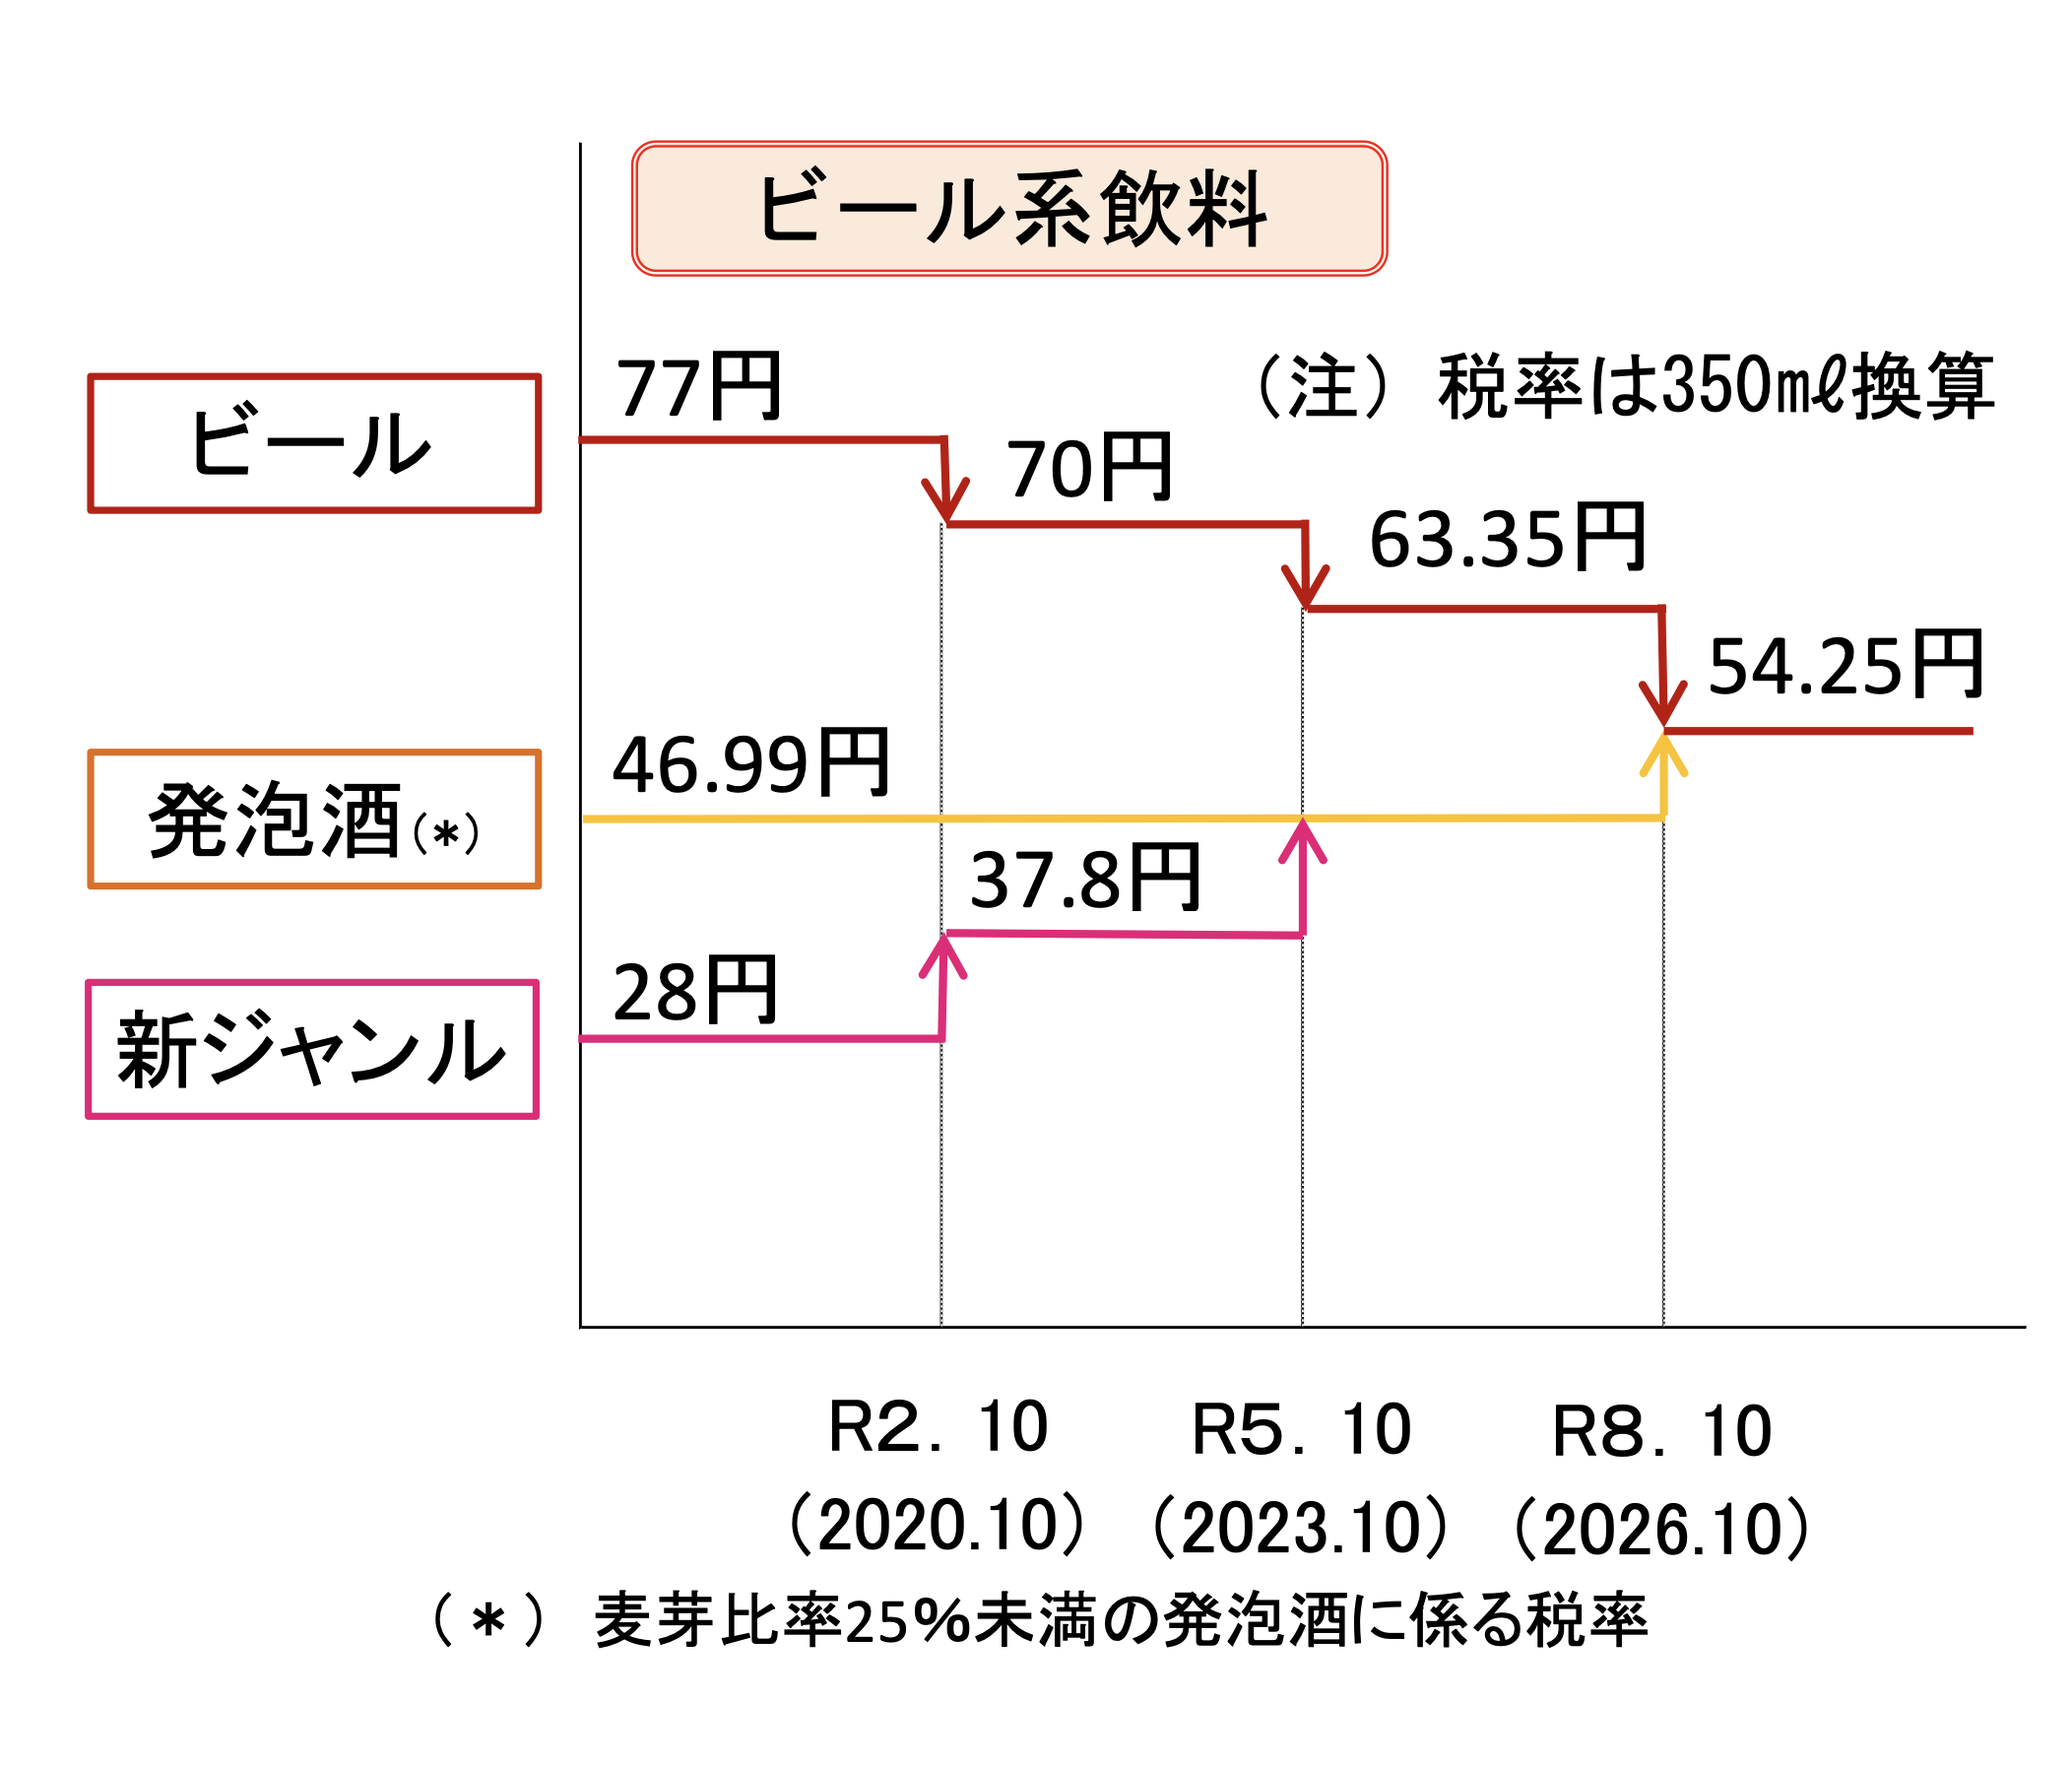 財務省「酒税に関する資料」より
かつてはビール77円、発泡酒46.99円、新ジャンル28円だった酒税ですが、ビールの酒税は2020年10月、2023年10月、2026年10月と3回に分けて段階的に値下がりし54.25円となります。一方で、新ジャンルの酒税は2023年10月に発泡酒と同じになりました。2026年10月からは、発泡酒の酒税はビールと同じ54.25円に引き上げられます。
清酒・果実酒の酒税
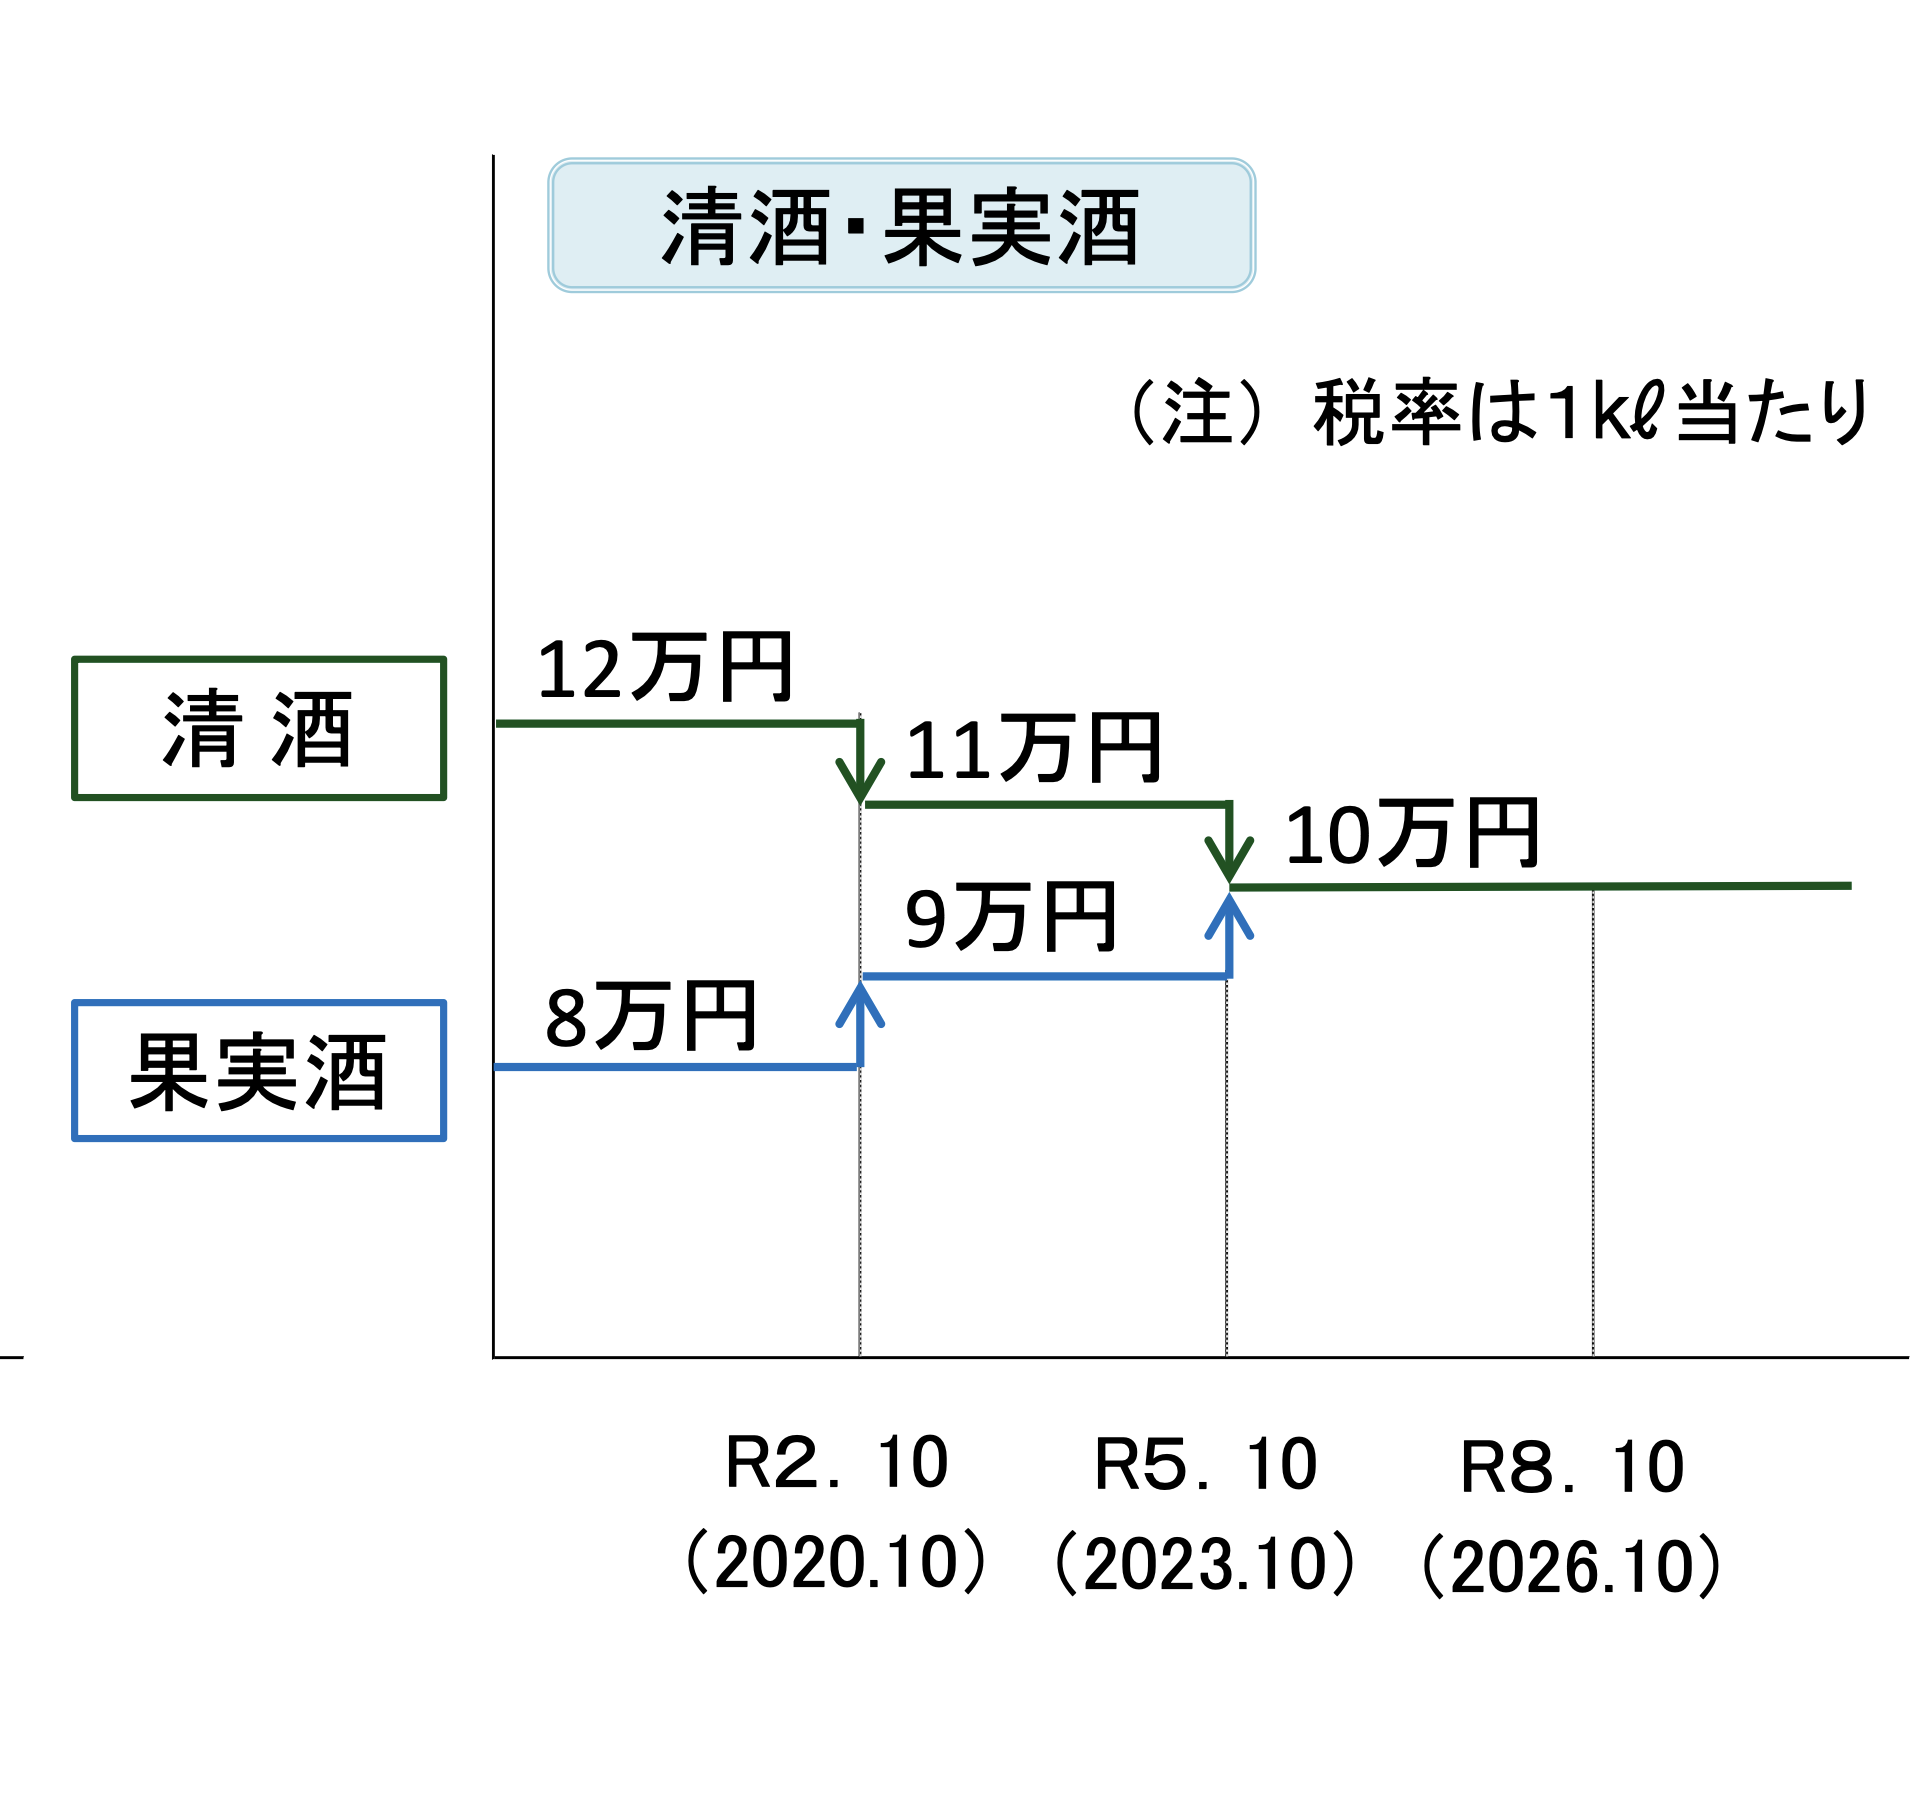 財務省「酒税に関する資料」より
酒税法の改正の影響はビール類だけではありません。清酒と果実酒の酒税も、2023年10月の改正で一本化されました。なお、2026年10月の変更はありません。
チューハイ等の酒税
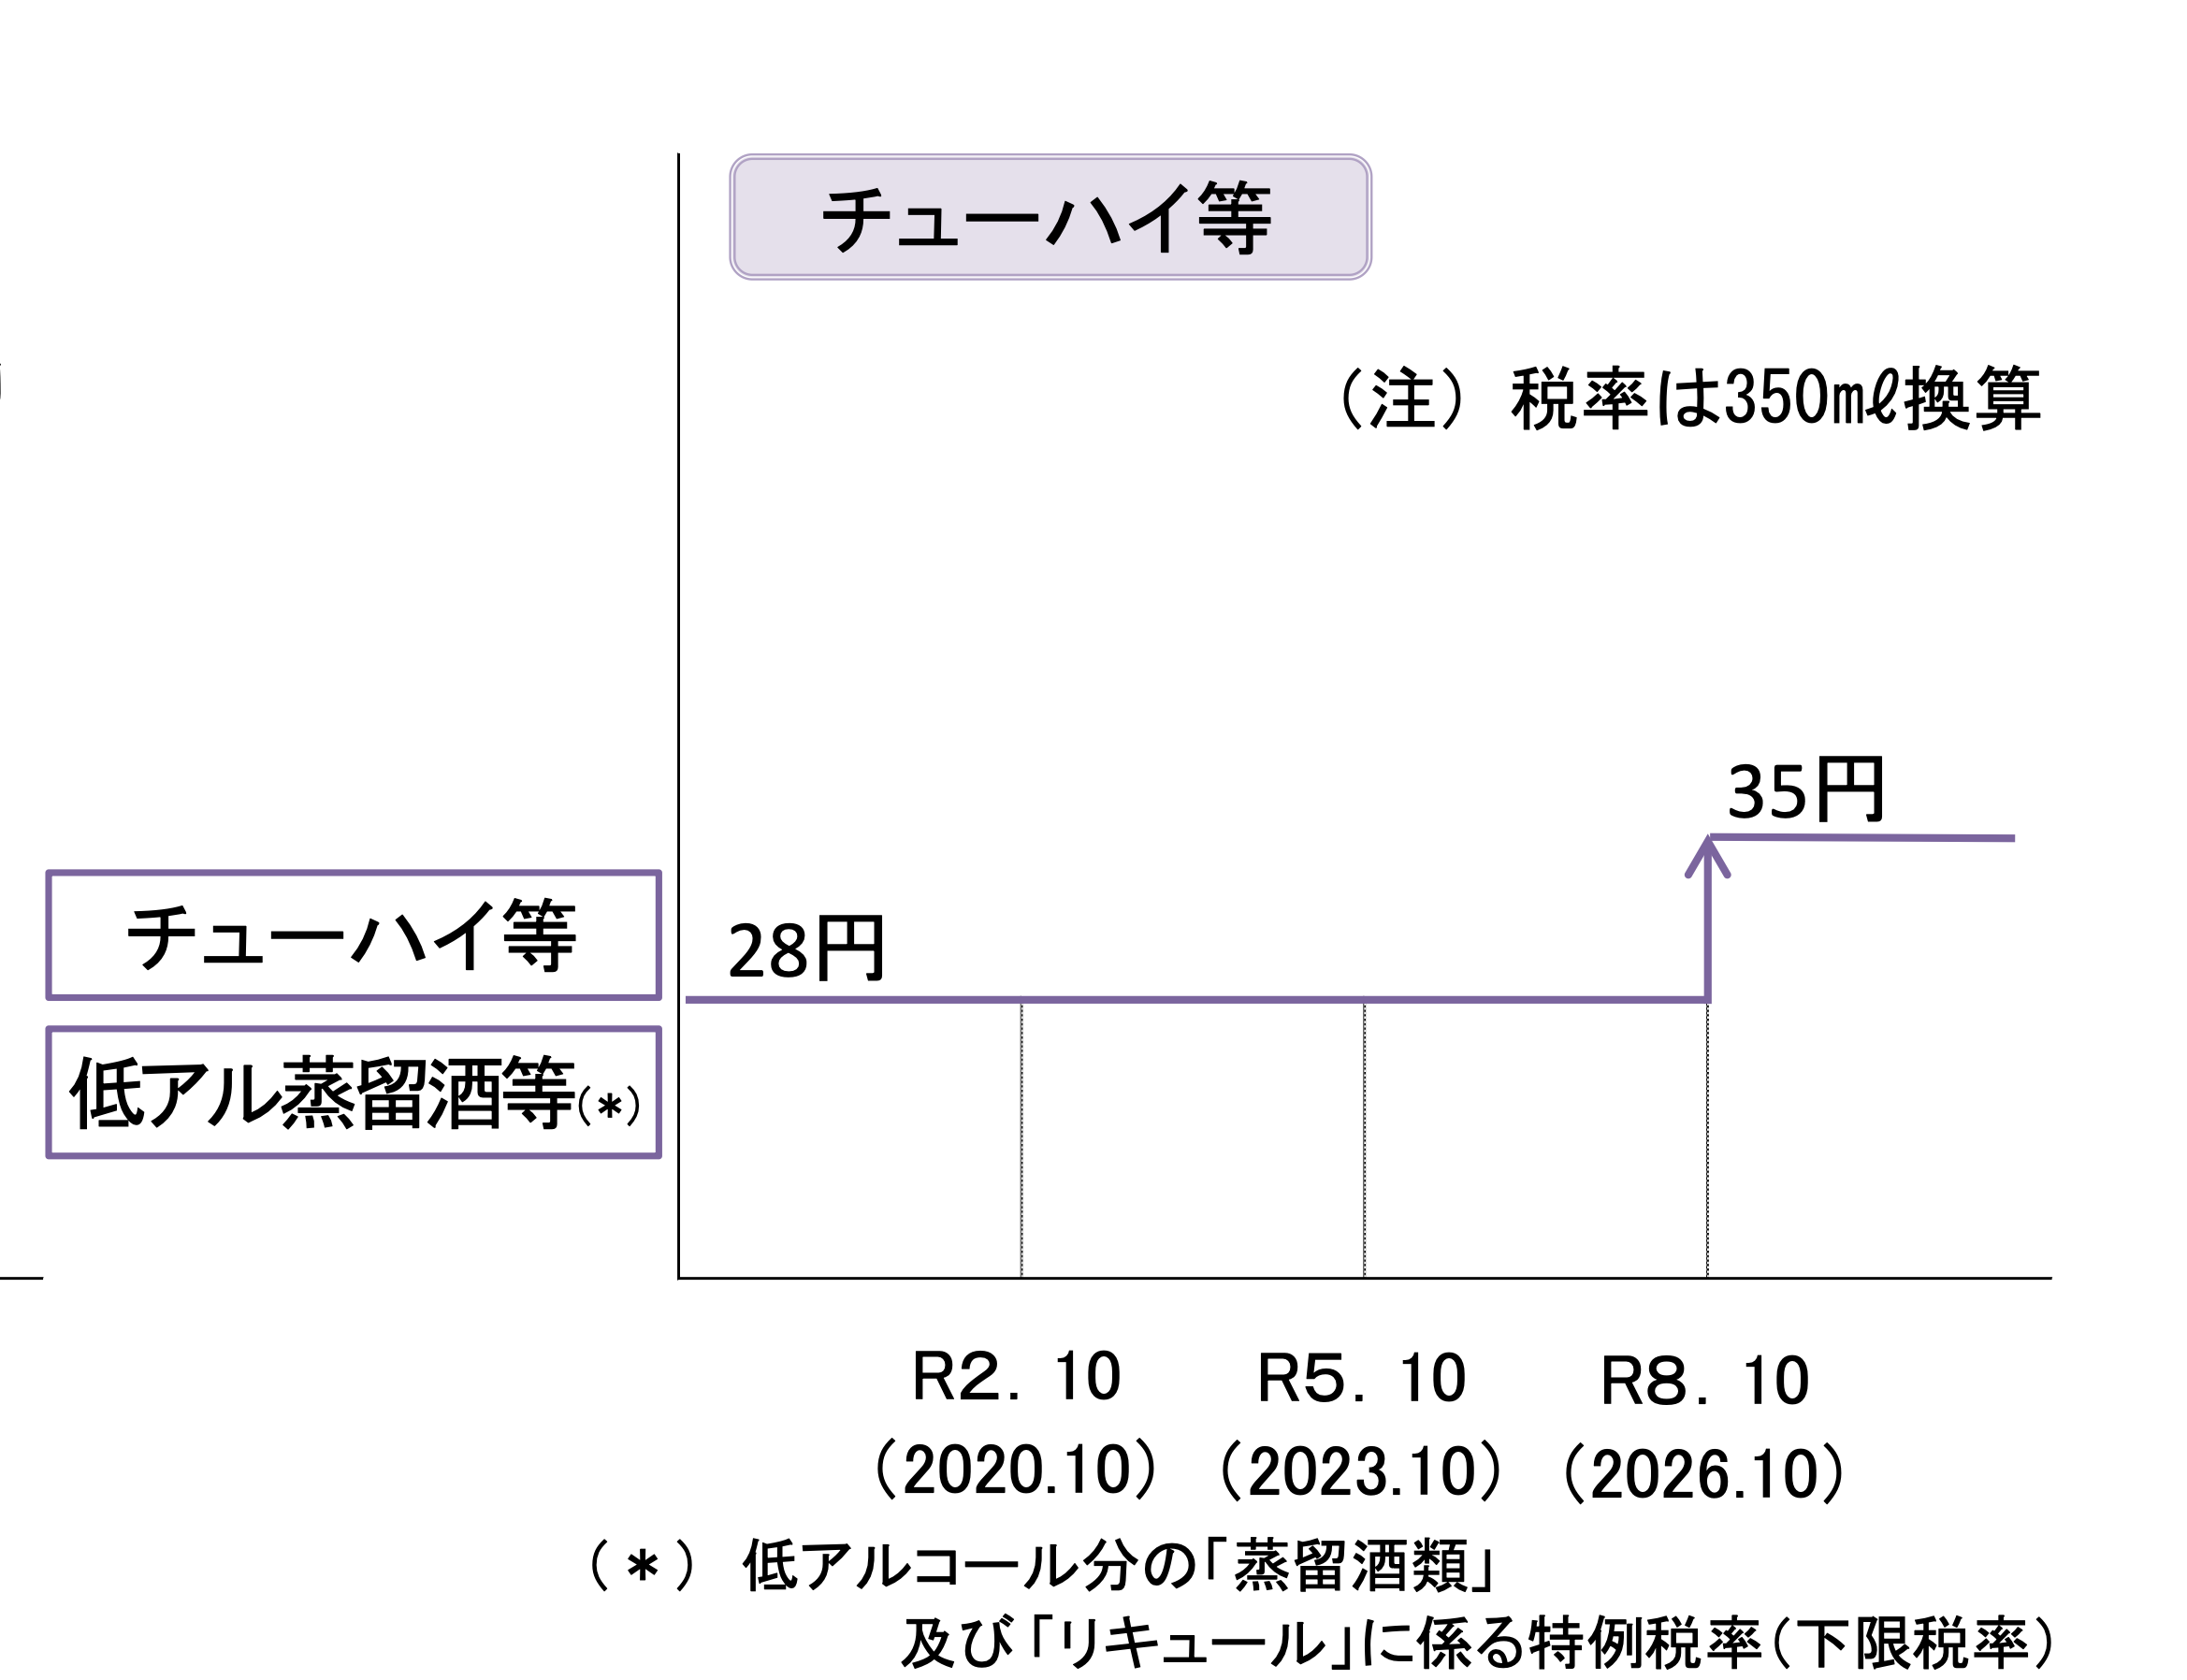 財務省「酒税に関する資料」より
チューハイや低アルコールの焼酎・ウイスキー・ブランデーなどの酒類の税金は、2020年10月と2023年10月は据え置きでしたが、2026年10月からは値上がりします。