


はじめに
東京都の令和6年(2024年)人口動態統計によると、平均初婚年齢は夫32.2歳、妻30.7歳。30代は、結婚のタイミングとしてはいわゆるボリュームゾーンです。同時にキャリアの転機や子育ての本格化、住宅購入の検討など、人生の選択が重なりやすい時期でもあります。
今回は、都内で暮らす30代夫婦の平均年収・貯蓄額・生活費の実態を、公的データから見ていきます。自分たちの現状と比べながら、これからのマネープランの参考にしてみてください。
都内で暮らす30代夫婦、世帯の平均年収はいくら?
まずは気になる年収から見ていきましょう。厚生労働省の「2024年(令和6年)賃金構造基本統計調査」によれば、東京都で働く30代の平均月収(企業規模計10人以上・産業計)は、30~34歳が男性40万円・女性34万円、35~39歳になると男性47万円・女性39万円まで上がります。これに年間賞与その他特別給与額を加えた年収は、次のようになります。
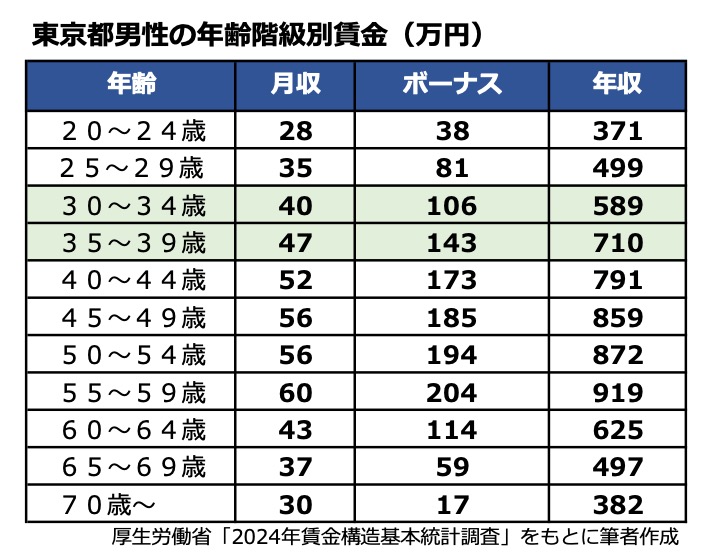
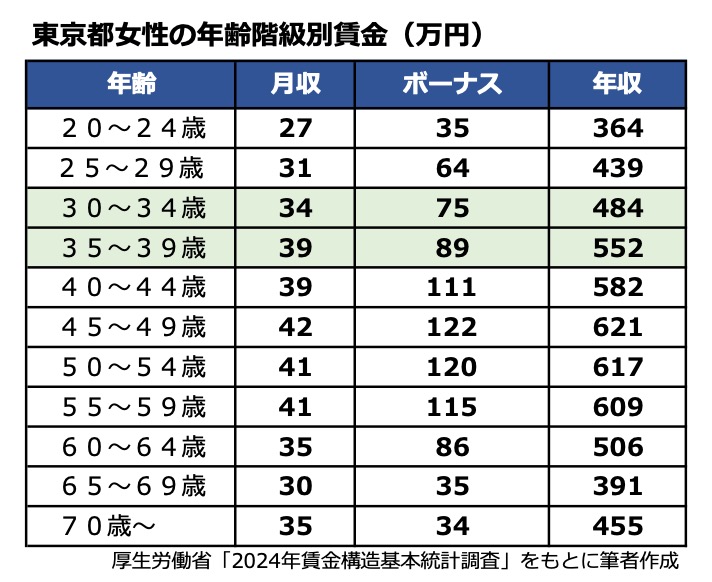
30~34歳の夫婦であれば、夫589万円+妻484万円で世帯年収は約1073万円。35~39歳になると、夫710万円+妻552万円で約1262万円まで増えます。20代のうちに比べると、世帯年収が大台の1000万円を超えてくるのがこの年代の特徴です。
これは、夫婦ともにフルタイムで働く「共働き」を前提にした試算です。育児や転職などの事情で時短勤務やパート、専業主婦(主夫)を選ぶ場合は、世帯年収はこれより少なくなります。自分たちの働き方に合わせて、この数字を目安として捉えてみてください。
30代夫婦の貯蓄事情——広がる「平均」と「中央値」の差
貯蓄や資産形成の実態を見てみましょう。金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査(二人以上世帯調査)2025年」で、世帯主が30歳代の世帯の金融資産保有額を見ると、金融資産を「持っていない」と答えた世帯は17.6%。20代(21.6%)よりは、金融資産を持っている世帯は増えるものの、まだ6世帯に1世帯以上が貯蓄ゼロという結果です。
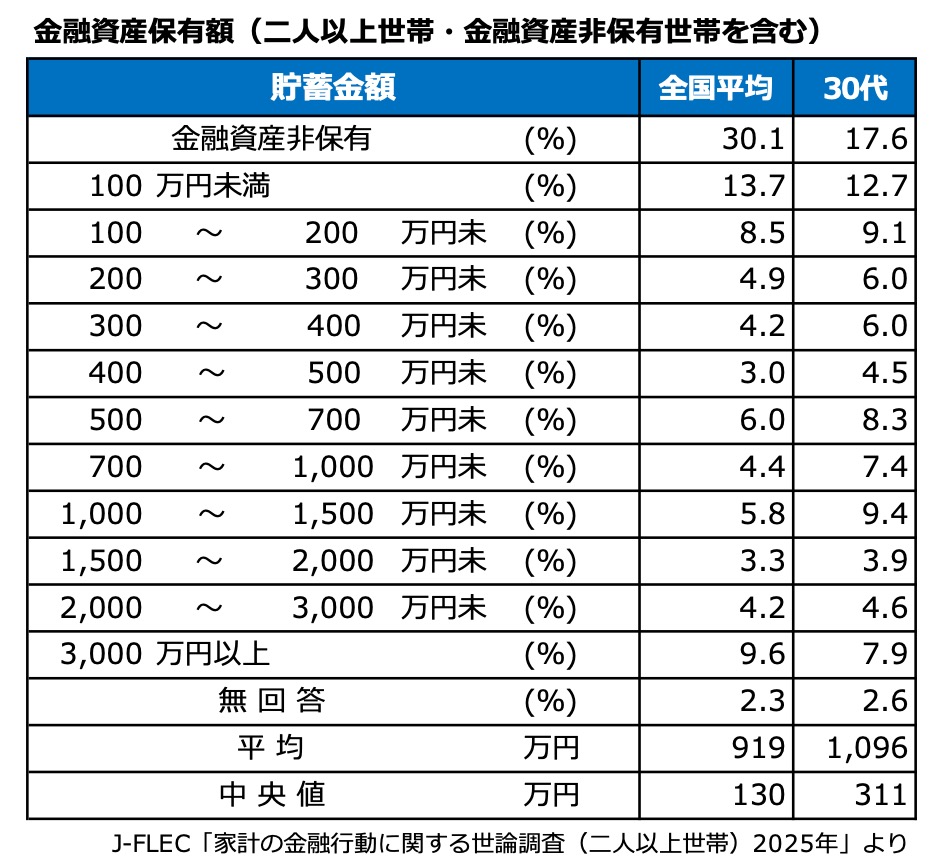
金融資産を持っている世帯だけで見ると、平均額は1337万円です。しかし、実態に近い中央値は500万円と、平均の半分以下にとどまります。さらに貯蓄ゼロの世帯を含めた全体で見ると、平均1096万円に対して中央値は311万円まで下がります。
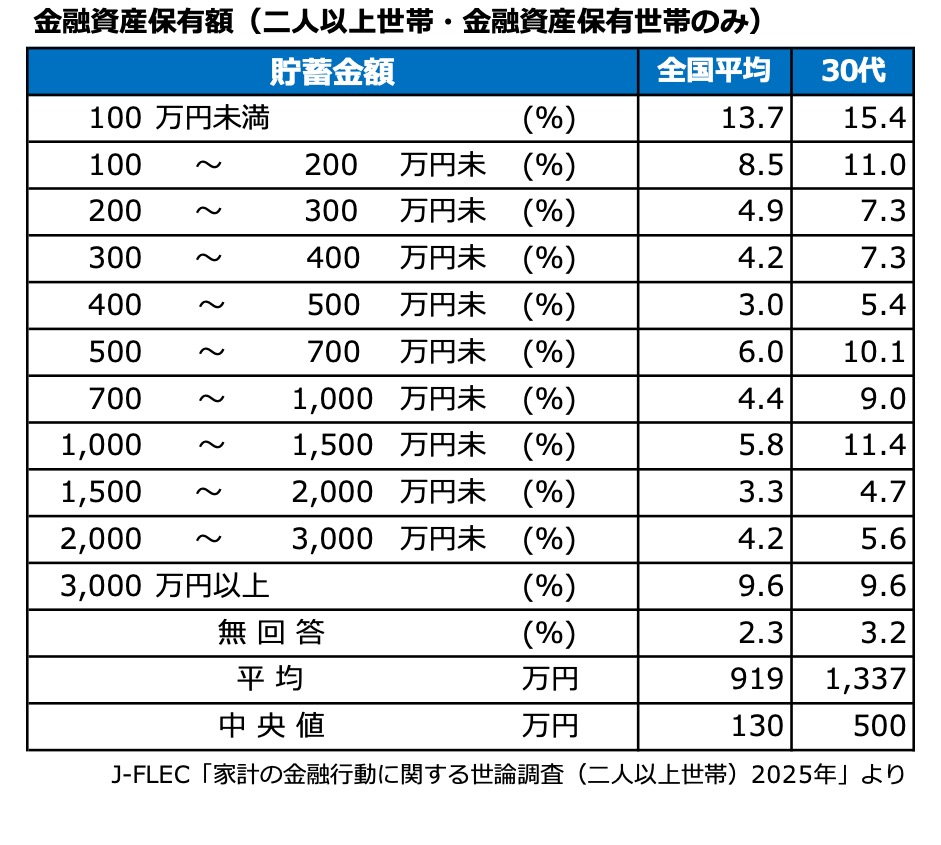
20代から30代にかけて、貯蓄額は大きく伸びます。ただし平均値は一部の資産形成が進んだ世帯に引き上げられている数字なので、多くの30代夫婦にとっては中央値の方が実感に近いでしょう。教育費や住宅購入の準備が本格化する前に、夫婦で「今の貯蓄ペースで足りているか」を確認しておきたい時期です。
都内30代夫婦のひと月の生活費のリアル
では、実際の暮らしにはどれくらいのお金がかかっているのでしょうか。総務省の「2025年(令和7年)家計調査」で、二人以上の世帯のうち勤労者世帯・世帯主が30~39歳の家計を見ると、実収入は1カ月66万0000円、消費支出は30万6000円です。
ただし、あくまでも全国平均であり、東京の30代夫婦に特化したデータではありません。特に「住居費」は全国平均のまま使うと、家賃相場の高い都内の実態から大きく乖離します。
そこで住居費の項目を、公益財団法人不動産流通推進センターの「2026不動産業統計集」(2025年9月調査)にある東京圏の賃貸マンション家賃相場(1LDK~2DK平均11万857円)に置き換えて再計算すると、生活費の合計は約39万6000円になります。
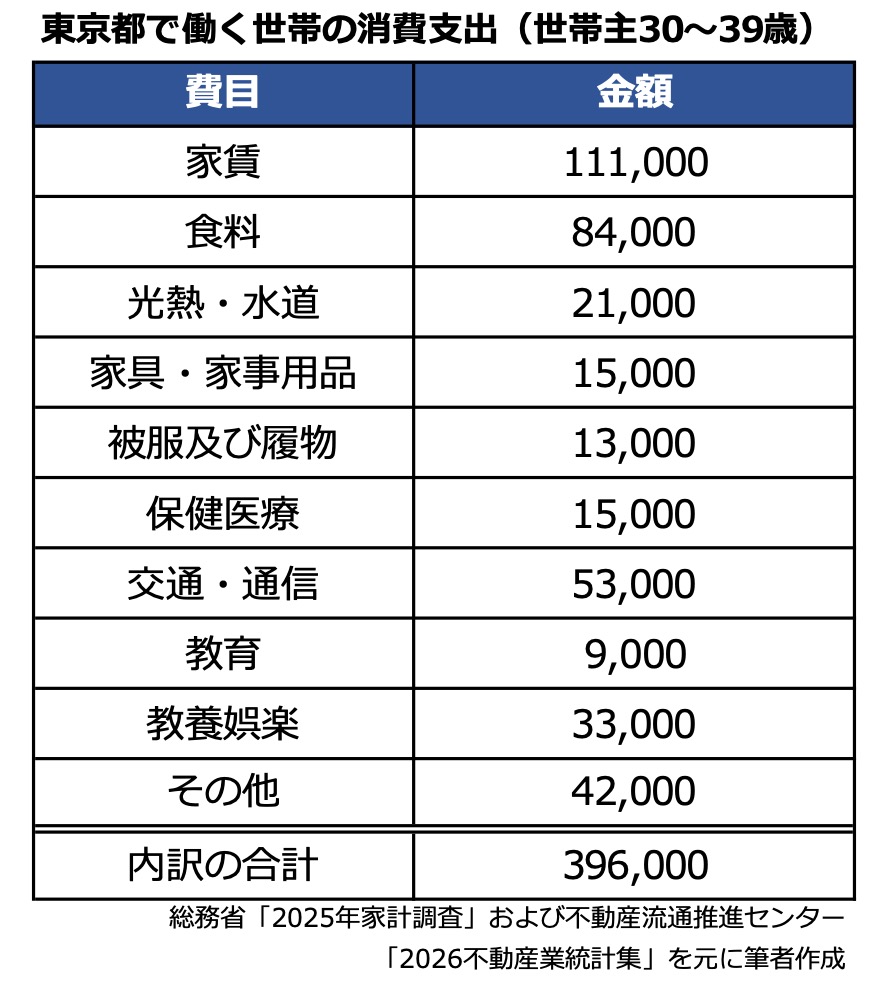
内訳を見ると、家賃のほか、食料8万4000円、交通・通信5万3000円、教養娯楽3万3000円などが大きな項目です。共働きであれば世帯の手取りはこれを上回るケースが多いと思われますが、子どもの人数や教育方針によって支出は大きく変わってきます。収入と支出の差額をどう使うかが、30代夫婦の家計づくりの分かれ道です。