はじめに
・日銀の利上げで普通預金は年0.5%に上昇し、1,000万円で手取り年約4万円に
・ネット銀行は高金利でも残高上限があり、残高が増えると実質金利は低下する
・個人向け国債は年2%台で手取り年16万〜19万円に達するが換金制限に注意
銀行に預けても利息は数円――。そんな常識は、この2年半ですっかり過去のものになりました。日本銀行は2026年9月18日に政策金利を1.25%程度へ引き上げ、メガバンクの普通預金金利は11月2日から年0.5%になります。2024年3月まで年0.001%だったことを思えば、実に500倍です。
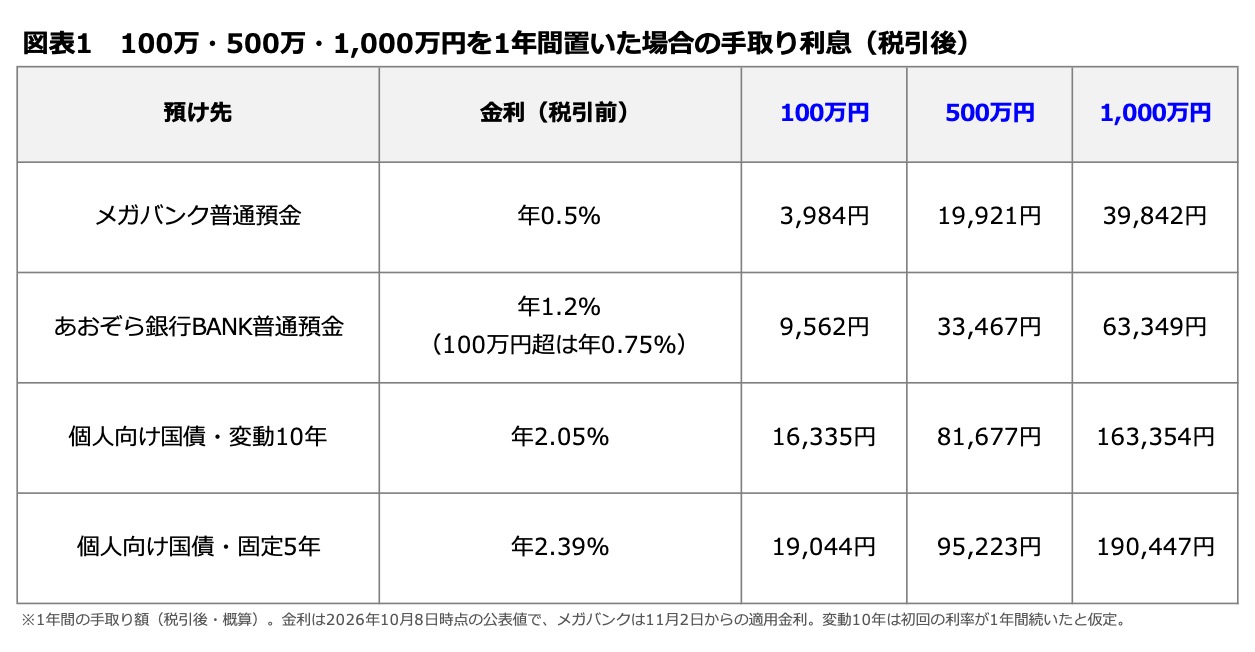
そこで今回は、メガバンク普通預金、ネット銀行の普通預金、個人向け国債で、100万円・500万円・1,000万円を預けた場合、1年あたりの利息はいくらになるのかをシミュレーションします。
金利のある時代だからこそ、預け先をどう選ぶかは家計にとって重要です。それぞれの特徴と利息の差を確認しながら、自分に合った「お金の置き場所」を考えていきましょう。
※金利はいずれも2026年10月8日時点で公表されている税引前の年率です。
※預金利息・国債利子には20.315%の税金がかかるため、本文はすべて税引後の手取り額で計算しています。
メガバンクの普通預金:1,000万円で年約4万円
三菱UFJ銀行、三井住友銀行、みずほ銀行の3メガバンクは、普通預金金利を現在の年0.4%から11月2日に年0.5%へ引き上げます。ゆうちょ銀行の通常貯金も、11月9日から同じ年0.5%です。
年0.5%で1年間預けた場合の手取り利息は、100万円で3,984円、500万円で1万9,921円、1,000万円で3万9,842円です。年0.001%だった頃は、1,000万円を預けても手取り利息はわずか79円でしたから、口座を変えなくても、金利上昇の恩恵を受けられるようになっています。
ネット銀行:「年1.2%」が付くのは100万円まで
ネット銀行はさらに上を行きます。代表格のあおぞら銀行BANKは、10月1日から普通預金金利を年1.2%に引き上げました。給与振込や証券口座との連携といった条件がなく、口座を開くだけで適用されます。
ただし、1.2%が付くのは残高100万円まで。100万円を超えた部分は年0.75%です。手取り利息は100万円で9,562円、500万円で3万3,467円、1,000万円で6万3,349円。1,000万円を預けた場合の実質的な金利は、年0.795%まで下がります。
メガバンクとの差は100万円なら2.4倍ありますが、1,000万円では1.6倍。金額が大きくなるほど、看板の金利ほどには差が開きません。
ほかのネット銀行も確認しておきましょう。10月から11月にかけての改定後で、SBI新生銀行やドコモSMTBネット銀行が年0.5%、auじぶん銀行が年0.51%と、通常金利はメガバンクとおおむね同水準です。
一方、ネット銀行では、サービスを組み合わせることで普通預金金利が上乗せされるケースがあります。楽天銀行は楽天証券との口座連携で最大年0.58%、auじぶん銀行はau PAYやクレジットカード、証券口座と連携条件を満たすと最大年0.71%になります。
高金利の預金には、預入金額の上限や適用条件が設けられているケースが多いため、金利だけでなく条件もあわせて確認することが大切です。
個人向け国債:1,000万円なら年16万〜19万円
個人向け国債は国が発行し、元本と利子の支払いを行う商品で、1万円から購入できます。10月8日に募集が始まった個人向け国債(11月16日発行)は、半年ごとに金利が見直される「変動10年」が年2.05%、満期まで金利が変わらない「固定5年」が年2.39%、「固定3年」が年2.07%となり、 3商品すべてが2%台となりました。
そのため、個人向け国債の発行額も増えています。2026年1〜10月の発行額は約8.3兆円と、5年前の同時期の約3倍。なかでも固定5年は20倍以上に増えました。
変動10年の税引後の手取り利子は、100万円で約1万6,335円、500万円で約8万1,677円、1,000万円で約16万3,354円です。
固定5年では、100万円で約1万9,044円、500万円で約9万5,223円、1,000万円で約19万447円となります。
1,000万円で比較すると、個人向け国債の手取り利子は、メガバンクの普通預金より年間約12万〜15万円多い計算です。