


はじめに
【記事の要点】
・預金金利の上昇により「投資しないお金」の預け先を見直すメリットが拡大
・生活防衛資金など、急な出費に備えるお金はいつでも引き出せる普通預金へ
・使う時期や目的に応じて、定期預金や個人向け国債などを使い分けるのが重要
・預金金利の上昇により「投資しないお金」の預け先を見直すメリットが拡大
・生活防衛資金など、急な出費に備えるお金はいつでも引き出せる普通預金へ
・使う時期や目的に応じて、定期預金や個人向け国債などを使い分けるのが重要
預金金利が上昇し、「投資しないお金」の預け先を見直すメリットが大きくなっています。特に子育て世帯では、教育費をはじめ、住宅や車の購入など、数年先のまとまったお金が必要になる場面もあります。
使う予定のあるお金は、普通預金に預けたままでよいのでしょうか。普通預金・定期預金・個人向け国債の特徴と最新金利を比較しながら、「いつ・何に使うお金なのか」に合わせた預け先の選び方を解説します。
預金金利が上昇。「投資しないお金」の預け先も見直しどき?
2022年10月には年0.001%だった普通預金の平均金利は、2026年9月には年0.322%まで上昇しています。(出典:日本銀行「預金種類別店頭表示金利の平均年利率等(月次)」)まずは、普通預金・定期預金・個人向け国債の特徴を確認してみましょう。
普通預金:原則いつでも引き出せる一方、金利は変動
定期預金:期間を決めて預ける商品。固定金利型は満期まで金利が一定だが、中途解約すると金利が下がる場合がある
個人向け国債:固定3年・固定5年・変動10年の3種類。原則として発行後1年間は換金できず、その後の中途換金には所定の調整額が差し引かれる
では、現在の金利はどのくらいなのでしょうか。
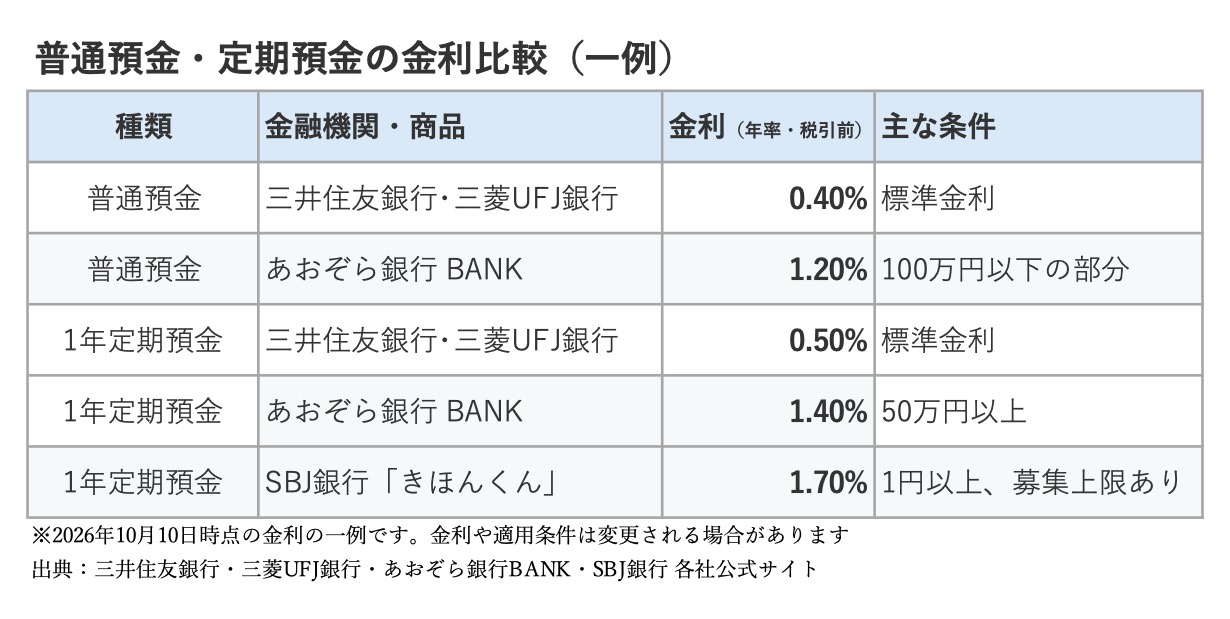
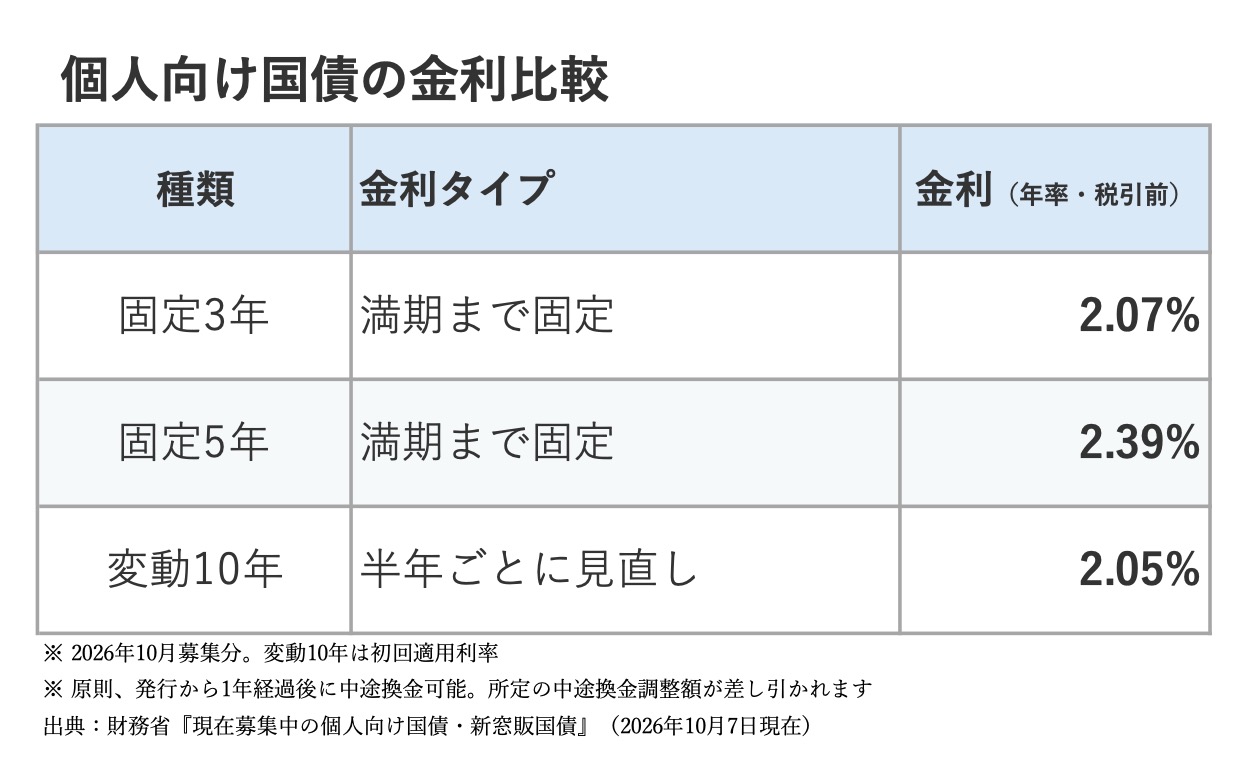
同じ普通預金でも金融機関によって金利に差があり、定期預金や個人向け国債にもさまざまな選択肢があります。ただし、金利が高い商品が、必ずしも自分に合った預け先とは限りません。
例えば、急な出費に備えるお金を個人向け国債に充てると、原則として発行後1年間は換金できません。急な出費に備えるお金には、引き出しやすさも重要です。
大切なのは、金利の高さだけで判断せず、「何のためのお金で、いつ使う可能性があるのか」を考えて預け先を選ぶことです。