はじめに
GM・3Mの決算で分かれた株価の反応
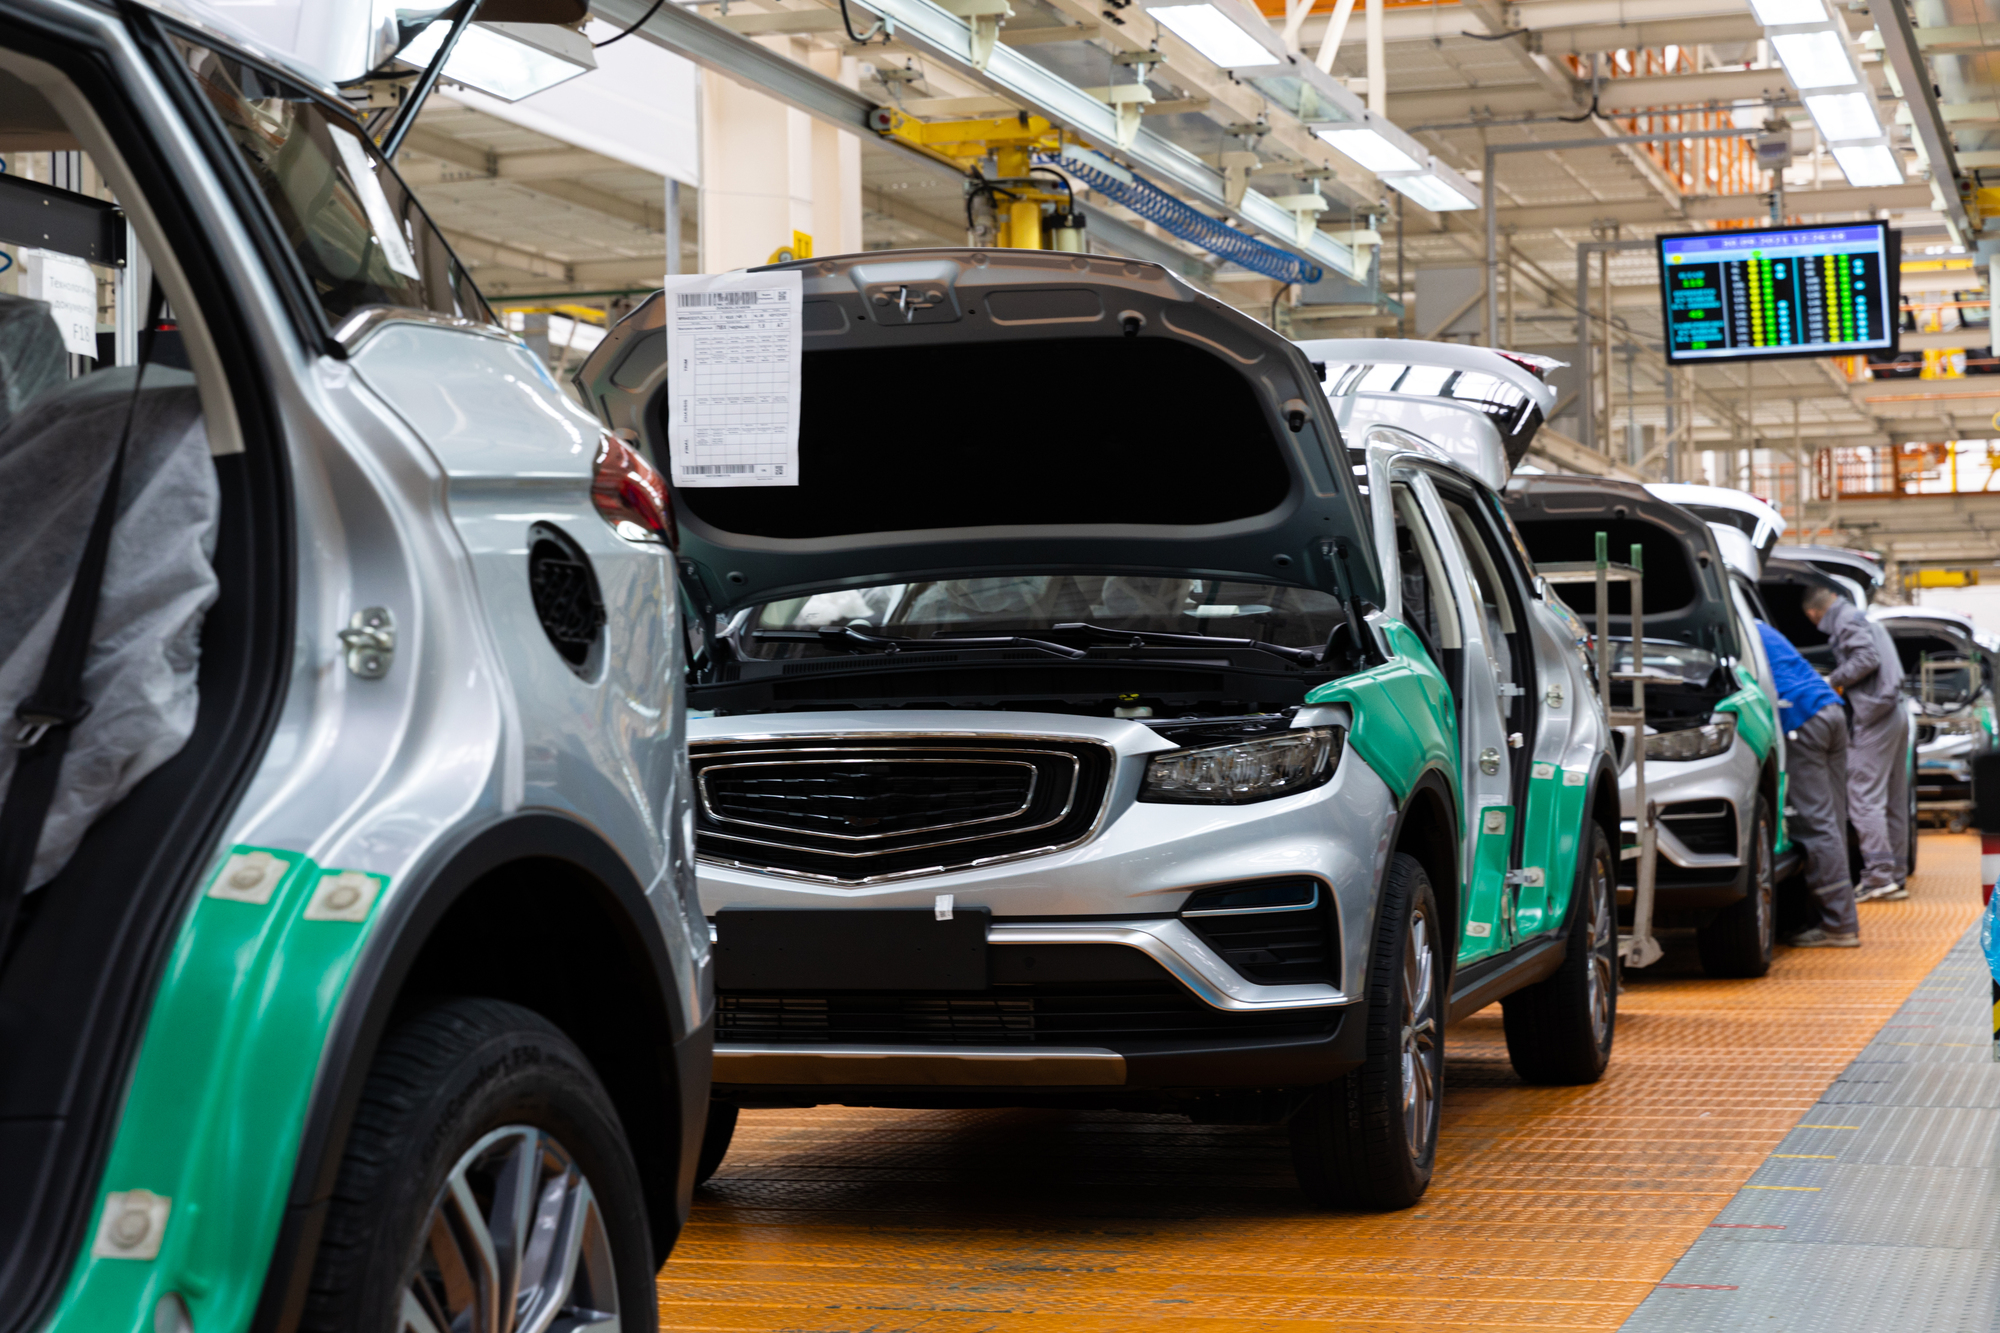
実際の企業決算でも、こうした違いが見られます。2026年10月20日に決算を発表した米自動車大手のゼネラル・モーターズ(GM)は、決算の数字と株価の反応を考えるうえで参考になる事例です。GMの2026年7~9月期の調整後EBITは前年同期比で約22%増の41億ドルとなり、調整後EPSは3.70ドルでした。これは市場予想の3.63ドルを上回る水準です。売上高も約500億ドルとなり、市場予想を上回りました。
ところが、決算発表後の株価は一時約5%下落しました。
背景として注目されたのが、今後の利益見通しです。GMは2026年通期の調整後EPS見通しを12.75~13.75ドルとし、従来の12~14ドルから予想レンジを狭めました。中央値は従来の13.00ドルから13.25ドルへ小幅に上昇しましたが、市場予想の13.41ドルには届きませんでした。
原材料や物流、半導体のコスト上昇に加え、主力ピックアップトラックのモデル切り替えに伴う販売台数の減少なども、今後の利益を圧迫する要因として意識されました。
GMは新たに200億ドル規模の自社株買い枠も承認していますが、それでも株価が下落したことは、株主還元の拡充だけでは将来の利益成長に対する懸念を十分に打ち消せない場合があることを示しています。
つまり、直近3カ月の利益が市場予想を上回っていても、今後の利益見通しやその上振れ余地が期待に届かなければ、株価が下落する可能性があるということです。決算発表後の株価を考える際には、当期の実績だけでなく、会社側が示す通期見通しや、来期以降の利益予想がどの方向に修正されるのかを見ることが重要です。
一方、同じ10月20日に決算を発表した米工業製品大手3Mは、異なる反応を示しました。
3Mの7~9月期の調整後EPSは2.50ドルとなり、市場予想の約2.38ドルを上回りました。前年同期比でも約12%の増益となっています。調整後営業利益率は26.2%と前年同期から1.1ポイント改善し、売上高の増加だけでなく収益性の向上も確認できました。
さらに、2026年通期の調整後EPS見通しを従来の8.80~8.95ドルから9.10~9.15ドルへ引き上げました。ただし、この見通しには調整後利益の算定方法の変更も反映されているため、単純に全額を実質的な上方修正とみなすことには注意が必要です。
加えて、3Mはアマゾンとのデータセンター関連製品の取引拡大も発表しています。従来の工業製品に加え、AIインフラ向けの光接続技術などが新たな成長機会として期待され、株価は決算発表日に一時約5%上昇しました。
GMと3Mはともに四半期のEPSが市場予想を上回りましたが、株価の反応は対照的でした。
この違いを考えるうえでは、当期の利益だけでなく、通期見通しが市場の期待を満たしているか、収益性の改善が持続するか、そして新たな成長分野が将来の利益拡大につながるかという視点が重要になります。
日本企業の上期決算で注目したい進捗率と利益の質
では、これから本格化する日本企業の決算では、どのような点に注目すればよいのでしょうか。特に3月期決算企業の上期業績では、通期業績予想に対する進捗率が重要な判断材料となります。たとえば、通期営業利益予想が100億円の企業で、上期の営業利益が60億円だった場合、進捗率は60%となります。単純に考えれば、年間の半分が終わった段階で60%の利益を達成しているため、好調に見えます。
しかし、ここで確認したいのが前年の進捗率です。仮に前年の上期進捗率が70%だった場合、今年の60%という数字は、必ずしも高いとはいえません。季節要因によって上期に利益が集中する企業であれば、進捗率が60%でも例年並み、あるいは例年を下回っている可能性があります。反対に、前年の上期進捗率が40%だった企業が今年は60%に達しているのであれば、収益構造や事業環境が改善している可能性があります。
また、通期営業利益予想が100億円で上期実績が60億円なら、下期に必要な営業利益は40億円です。この40億円という利益計画が、前年下期の実績や足元の受注動向と比較して達成可能なのかを考えることで、会社側の通期予想が保守的なのか、それとも強気なのかを判断しやすくなります。上期の進捗率が高いという理由だけで上方修正を期待するのではなく、下期に必要な利益額と、その達成に必要な条件を確認することが大切です。
さらに、日本企業では為替の前提にも注目したいところです。たとえば、会社側が下期の想定為替レートを1ドル145円としている一方、実際の為替相場が155円で推移している場合、輸出企業には利益の上振れ余地が生まれる可能性があります。ただし、海外生産比率や輸入コスト、為替予約の状況によって影響は異なります。企業が開示している為替感応度と合わせて確認する必要があります。
増益の要因と利益の持続可能性
また、決算では利益の増減だけでなく、その中身にも注目したいところです。たとえば、営業利益が前年同期比で20%増加した企業が2社あったとします。一方は販売数量の増加によって売上高が伸び、営業利益も増加しています。もう一方は売上高が横ばいであるものの、人件費や広告宣伝費の削減によって利益を確保しているとします。どちらも営業利益は20%増ですが、今後の成長力という点では評価が異なります。
前者は需要拡大が続けば、さらに利益を伸ばせる可能性があります。一方、後者はコスト削減による利益改善が一巡すると、成長率が鈍化する可能性があります。もちろん、構造改革によって固定費が恒久的に削減され、利益率が改善するケースもあります。そのため、コスト削減による増益が必ずしも悪いわけではありません。重要なのは、その利益成長が持続可能なのかを考えることです。
さらに、純利益が大きく増加している場合には、固定資産売却益や有価証券売却益など、一時的な利益が含まれていないかも確認する必要があります。本業の収益力を見るためには、営業利益やセグメント利益、キャッシュフローを合わせて確認するとよいでしょう。