

はじめに
雑損控除により税金の負担を減らすことが可能
家が浸水被害に遭った場合、税制上の救済措置により税金の負担を減らすことができます。
以下のモデルケースの場合、「雑損控除」により、所得から合計1,076.4万円を控除することが可能です。なお、被災者生活再建支援金を受け取っていても雑損控除の控除額に影響はなく、併用可能です。詳細を見てみましょう。
・年収600万円(給与所得436万円)
・持ち家:2階建ての一軒家
・車なし
・火災保険に水害補償をつけていないため保険金の受取なし
・豪雨災害により床上1mまで浸水(浸水時間24時間未満、海水や土砂を伴わない)
・災害関連支出はなし
1. 損害金額
雑損控除の適用を受けるには、まずは損害金額を算出します。被災直前の価額が住宅1,600万円、家財800万円だと仮定した場合、住宅と家財それぞれ以下のように損害金額が算出されます。詳しい計算方法が気になる方は、国税庁の『雑損控除の適用における「損失額の合理的な計算方法」』をチェックしてみてください。
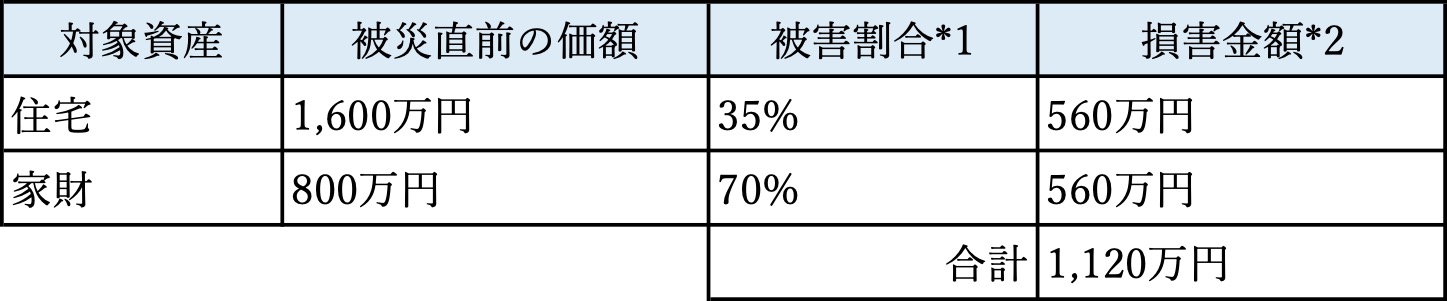 *1:被害割合は国税庁の被害割合表で、床上1m浸水で住宅35%、家財70%となっている
*2:被災直前の価額×被害割合+災害関連支出(今回は0円)
2. 雑損控除の金額
今回のケースでは、計算した損害金額(1,120万円)から総所得金額(436万円)の10%を差し引いた金額である1,076.4万円が雑損控除の金額となります。
3. 実際に所得から控除できる金額
雑損控除の金額は1,076.4万円ですが、この年に控除できるのは給与所得の436万円までです。控除しきれなかった640.4万円は、翌年以降も確定申告することで控除可能です(原則3年間の繰越控除が可能)。所得税や住民税の算定の基となる所得が減少した分、税金の負担も減少することになります。
災害減免法と雑損控除は有利な方を選択する
税制上の救済措置には「災害減免法」という制度もあり、以下2点の要件を満たすことで適用を受けることができます。こちらも雑損控除と同じく、被災者生活再建支援金の影響は受けず、併用可能です。
1.災害によって受けた住宅や家財の損害金額(保険金などにより補てんされる金額を除く)がその価額の2分の1以上(住宅・家財のどちらか一方が5割以上なら該当)
2.合計所得が1,000万円以下
前章のモデルケースの場合、1つ目の要件に住宅の被害割合35%は届きませんが、家財の被害割合が70%で要件に該当します。合計所得も1,000万円以下で2つ目の要件にも該当するので、確定申告することにより災害減免法の適用を受けることができます。
同法で軽減または免除される所得税の具体的な額は以下の通りなので、前章のモデルケース(給与所得436万円)の場合は、所得税の全額が免除されます。
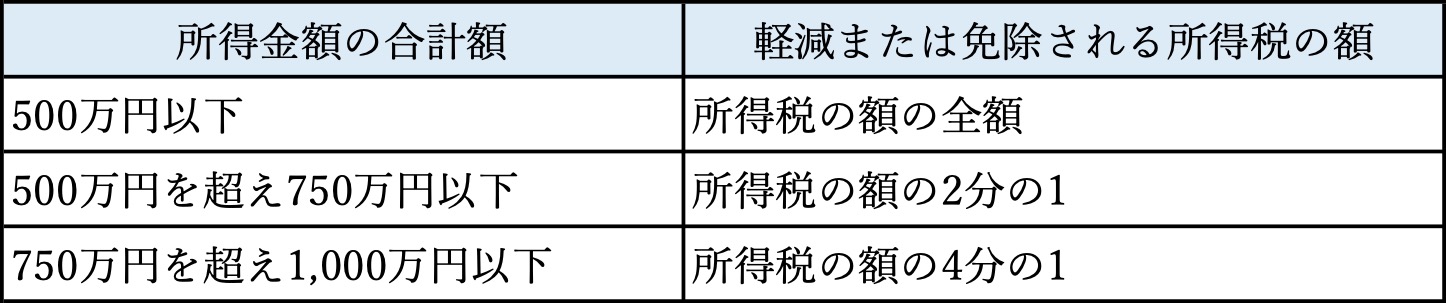
なお、雑損控除と災害減免法はどちらか一方しか使うことができないので、どちらが有利になるのかを考える必要があります。
前章のモデルケースについて雑損控除と災害減免法を比較すると以下のようになります。
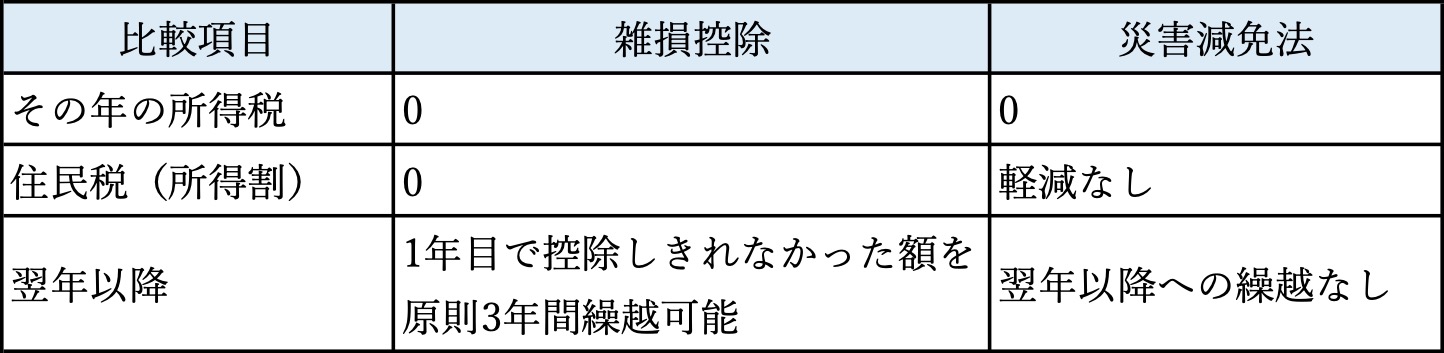
今回のモデルケースでは、住民税も軽減されることや、繰越控除で翌年以降も救済を受けられることから、雑損控除を選択した方が有利と考えられます。一方、災害減免法が有利となるケースとしては、損失額が所得税額に比べて小さい時で、賃貸住まいで家財だけが被災した場合などが当てはまることが多いです。どちらが有利になるのかを確認した上で選択しましょう。
被災時にも落ち着いて行動できる備えを
これまでの想定を超える水害が各地で発生している今、千葉豪雨のような大きな被害は誰にでも起こり得ることです。
被災者生活再建支援金や税制上の救済措置(雑損控除・災害減免法)を利用するための第一歩となるのが、罹災証明書の申請と、被害状況を記録するための写真撮影であるという点を押さえておきましょう。
被害に遭わないための備えはもちろん重要ですが、被害に遭ってしまった時にも、落ち着いて行動できる備えをしておくことも大切です。


