


はじめに
森永乳業(2264)が11月9日に2027年3月期の中間決算を発表し、通期の営業利益予想を340億円から390億円に引き上げました。翌10日は窓を開けて買われ、10%超の上昇。同社は、9月7日の第1四半期決算発表では、上期予想、通期予想ともに上方修正したにもかかわらず、ずるずると株価は下落しました。
第1四半期と第二四半期で投資家の反応が真逆となったのはなぜでしょう?
中間決算は最高益、ただし7~9月は減益
第2四半期決算(4~9月)の売上高は3,008億円(前年同期比2.6%増)、営業利益は211億円(同1.5%増)で、中間期として過去最高益です。ただ、前年からの営業利益の増加は3億円ほど。7~9月の3か月だけでみると、営業利益は111億円で、前年より8億円減少しています。純利益は6.6%減で、構造改革に伴う特別損失が約10億円出たことなどが響いています。
一見、翌日急騰するほどインパクトがある決算には見えませんが、中身を開けてみると、その理由が見えてきます。
森永乳業といえば、わたしのイメージでは、娘たちが散々お世話になった粉ミルクや、我が家の冷凍庫の門番と言えるほど常備されているアイスのピノ、そのほかにもスライスチーズ、おいしい牛乳など、日本人の胃袋を満たしてくれる企業。しかし、じつは同社の売り上げ、利益の半分強は、海外事業が稼ぎ出しています。
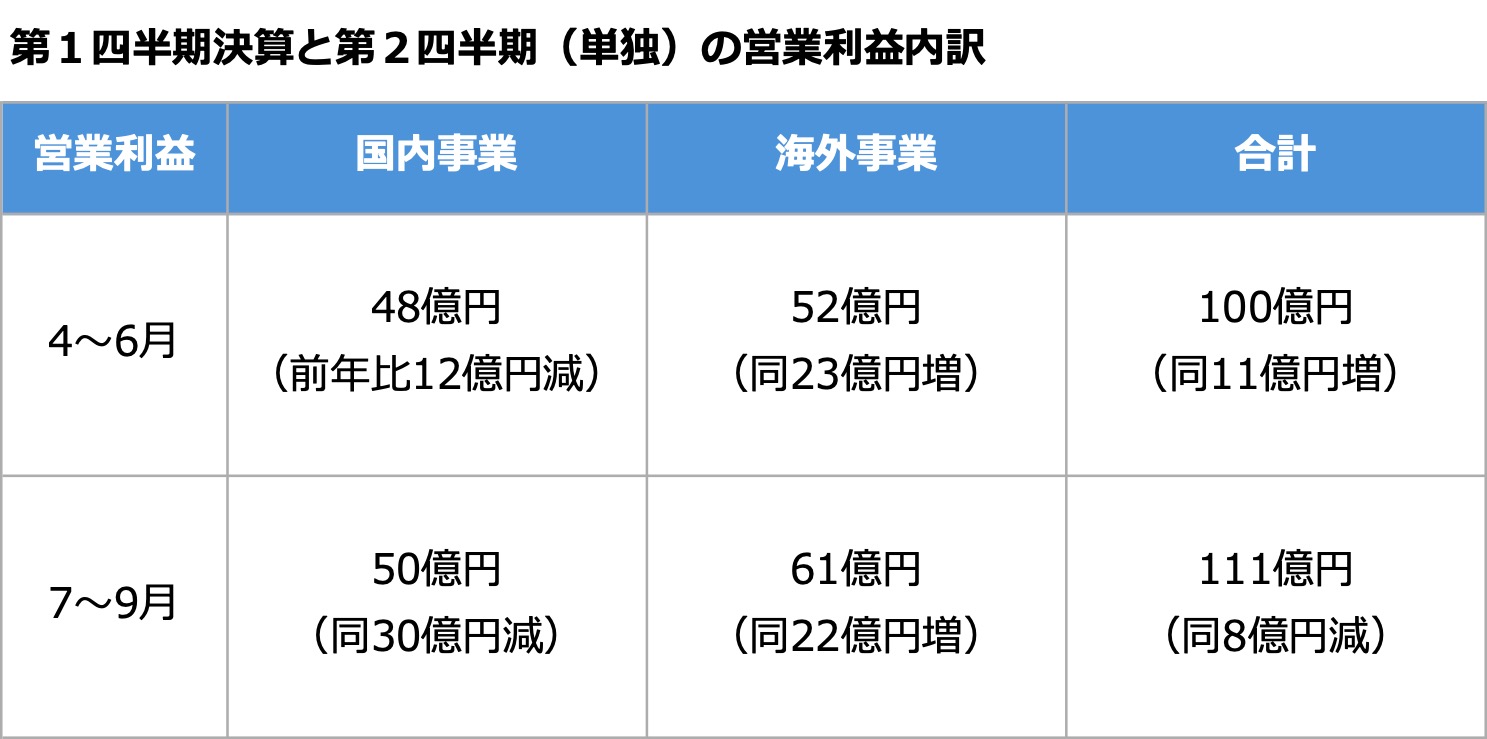
海外事業は引き続き好調ですが、国内は、4~6月の12億円減から、7~9月は30億円減と、減益額が拡大しており、これは株価にとって悪材料に見えます。
もう少し解像度を高めて第1四半期決算からの変化を深掘りしてみましょう。
8月7日の第1四半期決算では、通期の営業利益予想を320億円から340億円に引き上げました。ただ、海外の上方修正を、国内の下方修正(160億円から138億円)が打ち消す形で、下期は実質、据え置き。今回の見通しとの違いは次のとおりです。
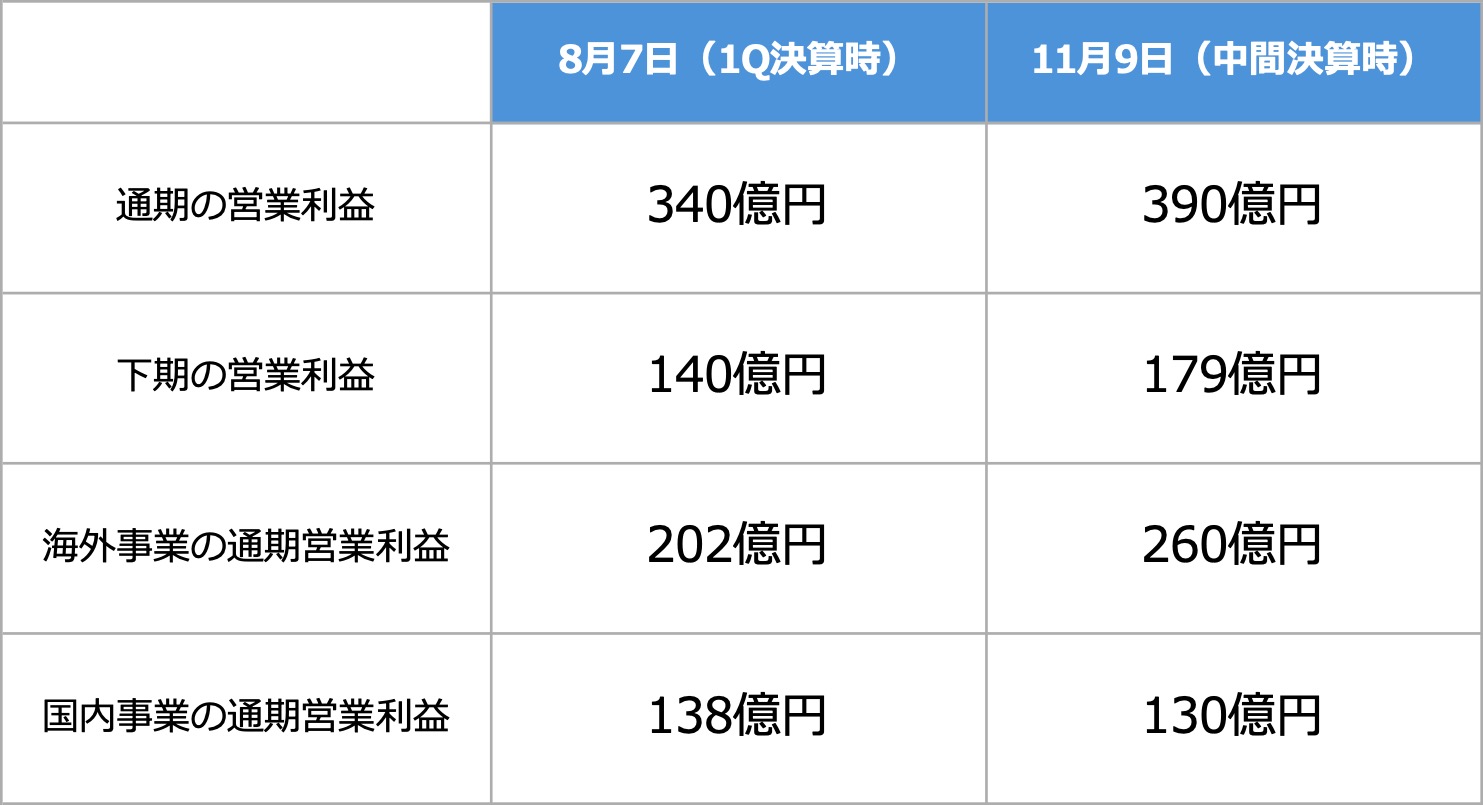
最大の違いは、ドイツ子会社MILEI(ミライ)社の前提です。8月の時点では、確定した取引だけを織り込み、同社の10~12月期(12月決算)の販売価格は期初の想定のままでした。今回、9月末時点の市況と販売契約の価格に更新したため、下期の海外の営業利益は、主にMILEI社の見直しで、100億円から147億円に増えました。国内は、8月に10%を超える値上げをしたカップ入りのカフェラテ「マウントレーニア」において、8月時点では数量10%減の可能性もあるとしていました。実際は、数量への影響を大きく懸念していたものの維持できていると、会社は説明しています。
おそらく第1四半期決算後に株価が下げ続けたのは、国内の下方修正が目立ち、下期(10~3月)の営業利益予想がほぼ据え置きだったことが重しになったからだとみています。今回は、その下期の営業利益予想が、140億円から179億円へと、39億円引き上げられました。国内の減益幅は広がりましたが、8月の第1四半期決算で国内を下方修正した時点で、中東情勢のコスト増が7~9月に大きくなることは説明されていました。上期の国内営業利益は、会社の計画どおりに着地しています。つまり、国内は想定内の悪さにとどまり、それを大きく上回った海外事業の好調が評価されたのではないでしょうか?
また株価の調整により決算前はPER16倍台と、食料品業種平均20倍と比較してかなり割安感がありました。これも投資家にとっては飛びつきやすい要因です。
