


はじめに
アシックス(7936)は11月13日の午後1時に、1~9月期決算と中期経営計画2029を発表。直後から売りが膨らみ、終値は前日比700円安(14.34%安)の4,180円のストップ安で引けました。直近高値は11月11日の5,305円で、9月11日の安値3,949円から約34%上げた直後の急落です。
場中の発表のため、何も動けなかったホルダーさんも多くいるかもしれません。いったいなぜ、そこまで売られたのでしょう? また長期で続いている上昇トレンドは、ここから崩れるのでしょうか?
売上・利益ともに過去最高でも売られた理由とは
第3四半期決算の結果を確認します。結論からいうと、決算は第3四半期累計額としては、売上・利益ともに過去最高でした。営業利益率は21.8%で、前年同期から1.4ポイント改善。さらに全カテゴリー、全地域で増収増益という、申し分ない数字です。それでも売られた理由は、下記の4つと考えられます。
1.新たな買い材料がない
通期予想は、8月14日に上方修正した売上高1兆500億円、営業利益1,950億円、純利益1,200億円のままでした。9月に発表済みの自社株買い(上限700億円、9月末までに約170億円を取得)への追加もありません。好業績への期待で買われていたため、据え置きに失望した売りが出たと考えられます。
2. 7~9月に勢いが落ちている
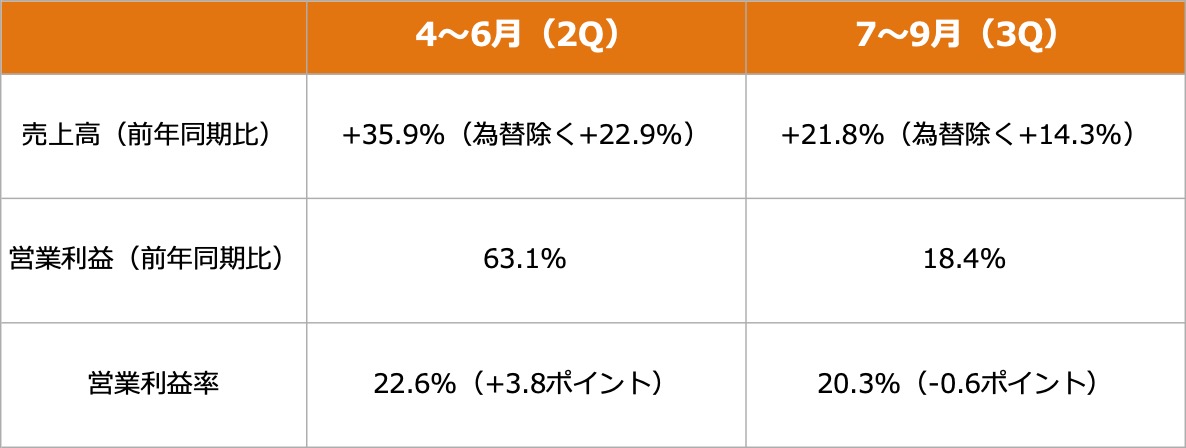
営業利益の金額も、第1四半期の607億円、第2四半期の597億円、第3四半期の551億円と、四半期ごとに減っています。
3. 中期経営計画に、利益の数字がない
2029年12月期の売上高目標は1兆5,000億円で、今期予想の約1.4倍、年平均で約12.6%の成長です。営業利益率は数値がなく、業界トップ水準の維持・向上としか書かれていません。会長CEOは記者会見で、今期計画の18.6%にプラスアルファをみていると説明しましたが、その曖昧さが気になります。
4. 進捗率に物足りなさがある
営業利益の進捗率は90%で、第3四半期決算にしては十分高いように感じます。しかし、前期89.5%、前々期91.4%とおおむね90%であることを考えると、第4四半期では、例年通り利益の伸びが鈍化する見通しです。
しかし、7-9月の営業利益の低下は、広告宣伝費などの増加が原因で、粗利益率が悪化したわけではありません。同社は8月に、下期は広告宣伝費などの実行時期を見直したと説明しているため、これは予定通り。また、在庫は昨年末から約12%減っているので、売上が伸びても在庫が膨らんでおらず、値引きに頼らず売れていることがうかがえます。
第3四半期までの事業別の利益は、前年同期と比べて628億円増加しており、そのうち約7割の423億円をスポーツスタイルとオニツカタイガーが生んでおり、成長の主役が揺らいだわけでもありません。
