


はじめに
【記事の要点】
・2027年開始の「こどもNISA」は年60万円まで非課税だが、原則18歳まで(特例でも12歳まで)資金が拘束される
・大手ネット証券5社で受付がスタートしたものの、キャンペーン特典は達成条件や抽選有無の事前確認が必須
・親のNISA枠に余裕があるなら柔軟に出金できる親名義を優先し、子ども名義は目的に合わせて使い分けるのが合理的
2027年1月から、0〜17歳の子どもを対象とする「こどもNISA」が始まります。制度開始に先立ち、2026年10月にはSBI証券や楽天証券などで口座開設の事前受付が始まりました。
子どもの教育費や将来のために、利用を考えている方もいるでしょう。一方で、「どの金融機関で申し込めばいい?」「親のNISA枠が余っていても、こどもNISAを優先したほうがいい?」と迷う方もいるのではないでしょうか。
こどもNISAには、成人向けNISAとは異なる払い出し制限があります。非課税というメリットだけでなく、必要なときに資金を使えるかを確認することも大切です。
本記事では、主要金融機関の受付状況や申し込み手続き、始める前に知っておきたい注意点を整理し、親のNISAとの使い分けを解説します。
「こどもNISA」、10月から申し込み受付へ
こどもNISAは、子ども名義の口座で積立投資を行い、運用で得られた利益が非課税になる制度です。これまで18歳以上が対象だったNISAの「つみたて投資枠」が、2027年1月から未成年者にも広がります。
対象は0〜17歳で、年間投資枠は60万円、非課税保有限度額は600万円です。毎月同額を積み立てる場合、月5万円で年間投資枠を使い切る計算になります。
投資できるのは、つみたて投資枠の対象となる、長期の積立・分散投資に適した一定の投資信託です。成人向けNISAの「成長投資枠」のように、個別株などを購入することはできません。非課税保有期間は無期限で、18歳になると成人向けNISAのつみたて投資枠へ自動的に移行します。
制度開始は2027年1月ですが、SBI証券や楽天証券などでは、2026年10月から口座開設の事前受付が始まっています。ただし、事前に申し込んでも2026年中にこどもNISAで投資できるわけではありません。実際の口座開設や取引開始は2027年1月以降です。申し込みの方法や必要書類は金融機関によって異なります。次に、主要金融機関の受付状況と手続きを見ていきましょう。
こどもNISAはどこで申し込む?主要金融機関の受付状況と手続きを比較
2026年10月2日時点では、SBI証券、楽天証券、マネックス証券、三菱UFJ eスマート証券、松井証券の主要ネット証券5社で、こどもNISAの口座開設の事前受付が始まっています。
今回確認した5社では、子どもの口座に加えて、管理する親権者の証券口座も必要です。ただし、申し込み方法や郵送手続きの有無には違いがあります。
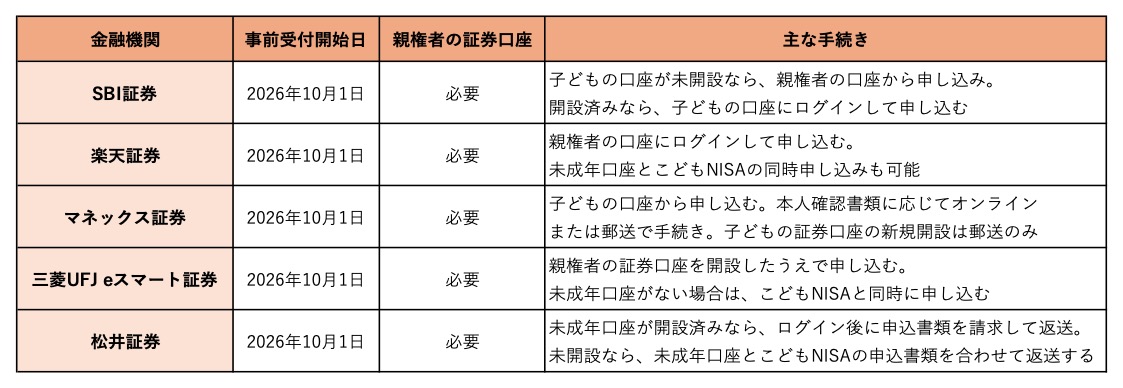 ※親権者の証券口座とは、各社の証券総合口座・総合取引口座を指します。
出典:各社公式サイト、2026年10月7日確認。
必要書類も確認しておきましょう。たとえば楽天証券では、親子が同居している場合はマイナンバーの記載がある住民票の写し、別居している場合はこれに加えて戸籍謄本または戸籍全部事項証明書が必要です。マネックス証券では、子どものマイナンバーの登録状況によって、こどもNISA開設に必要な書類が異なります。
キャンペーンは「もらえる条件」と「抽選」を確認
各社では、こどもNISAに関連したキャンペーンや特典も案内しています。ただし、口座開設などの条件達成で受け取れる特典と、投資信託の買付が必要な抽選特典は区別して比較しましょう。
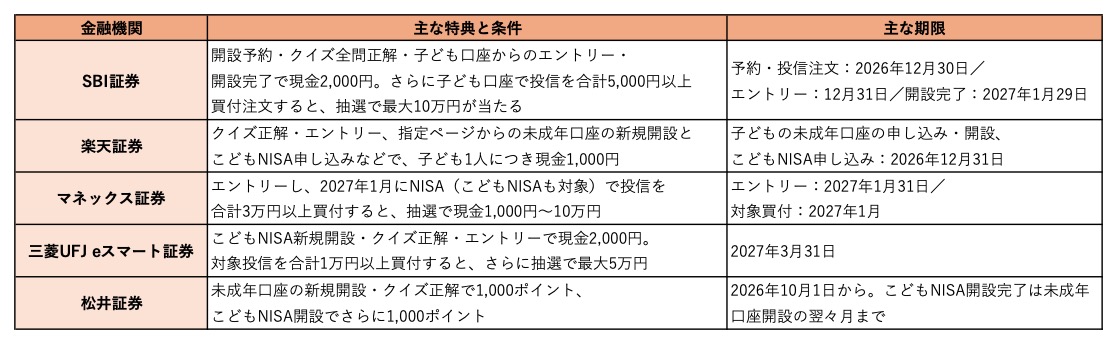 出典:各社公式キャンペーンページ、2026年10月7日確認。表は主な条件の抜粋です。
広告にある「最大○万円」が、子ども1人の口座開設でもらえる金額とは限りません。楽天証券の「家族で最大1万円」は、親2人・子2人が証券と銀行の各条件を満たした場合の合計額です。また、指定ページ以外からの申し込みや、ジュニアNISA保有者は対象外となる条件があります。
松井証券の「親子で最大4,000ポイント」も、親子それぞれが新規口座開設などの条件を満たす場合の合計です。すでに未成年口座を持っている家庭では、新規開設を条件とする特典の対象になるかを確認する必要があります。
特典は金融機関選びの参考になりますが、希望する投資信託の取り扱いや、積立・資産管理の使いやすさも大切です。長く利用する口座として選び、そのうえで利用できるキャンペーンを確認しましょう。