

はじめに
見落としがちなポイント:利率は上がっても、インフレには追いついていない?
ここまで見てきた利率は、物価の上昇ペースに見合っているのでしょうか。
総務省統計局の消費者物価指数(総合)は、2025年(暦年平均)が前年比+3.2%でした(2026年1月23日公表)。ところが直近は大きく低下しており、2026年8月分は+1.9%(9月18日公表)です。この最新の+1.9%と比べると、個人向け国債(1.85〜2.17%)はほぼ同等程度ですが、メガバンクの定期預金(0.50%)は下回っています。一方、現在の利率はいずれも、2025年の+3.2%には届きません。なお、これらは税引前の利率で、実際の受取額は利子にかかる税金の分だけ少なくなります。つまり、預金はまだ物価上昇に追いついておらず、国債でも物価次第、という状況です。
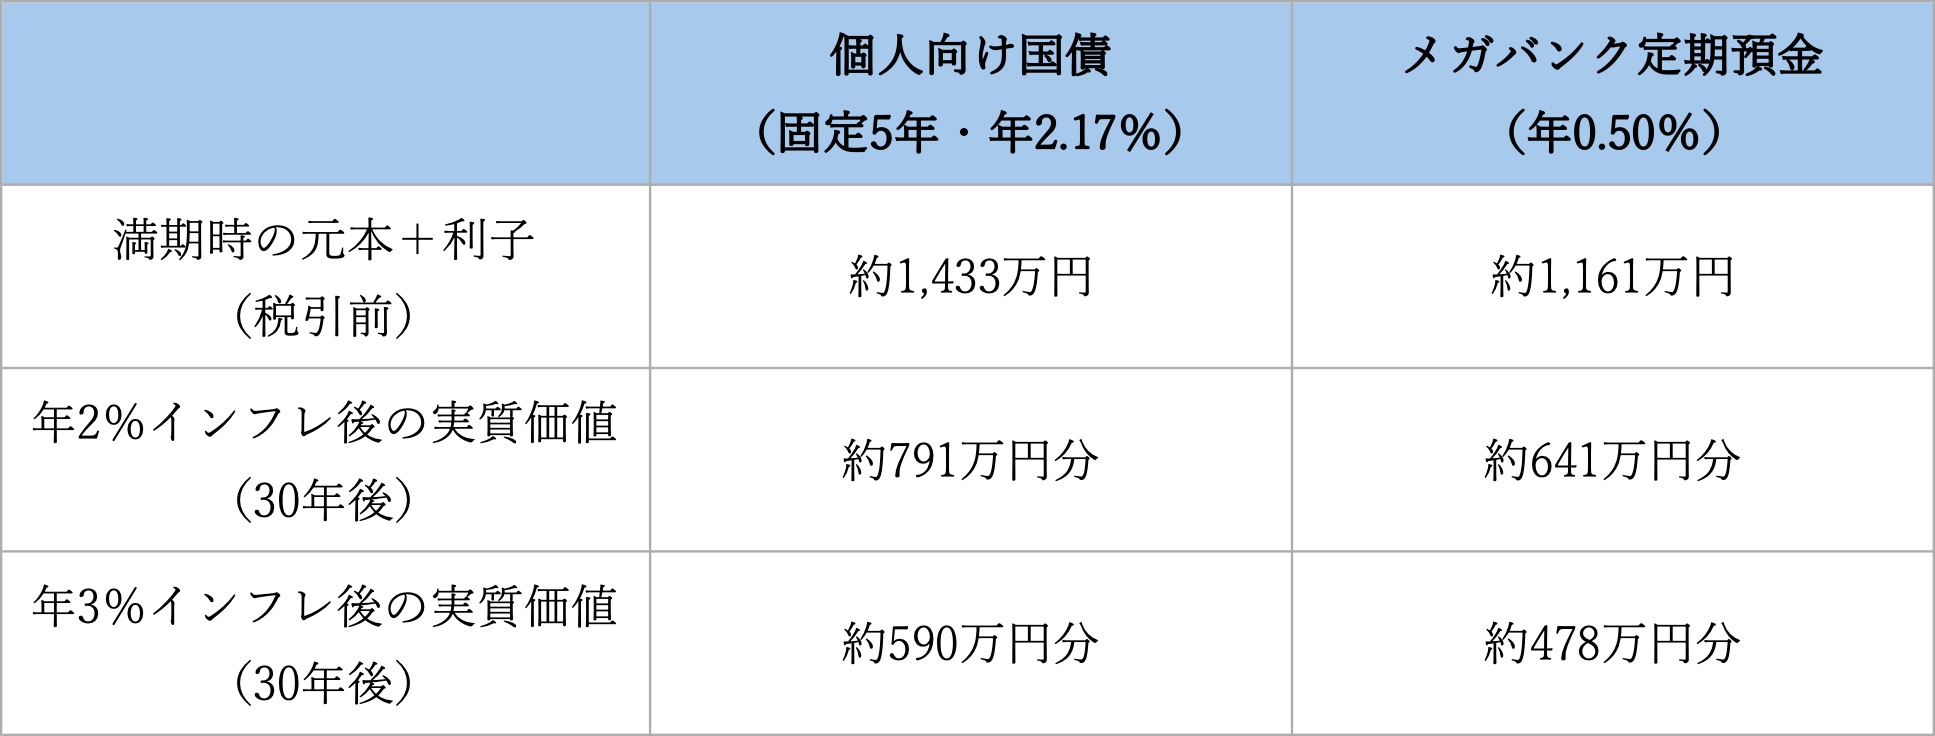
では、30代から65歳頃までの30年間、月3万円を個人向け国債(固定5年2.17%)で積み立てた例を、利子を再投資しない(利子に利子がつかない)計算で見てみましょう。積立元本1,080万円に対し、元本と利子の合計は税引前で約1,433万円です。
ただ、30年後の1万円と今の1万円では買えるものが違います。この約1,433万円(元本と利子の合計)を、今のお金で買える量に直した「購買力」で見ると、物価上昇が年2%なら約791万円分、年3%なら約590万円分に相当します。
同じ条件でメガバンクの定期預金(0.50%)を使うと、元本と利子の合計は税引前で約1,161万円、今のお金に換算すると年2%で約641万円分、年3%で約478万円分です。なお、50代は積立期間が短くなるため、これらの金額より小さくなります。
老後の不足額の目安とも比べてみましょう。1章で見た家計調査の月間不足額(夫婦世帯約4.2万円、単身世帯約3.0万円)を30年分に当てはめると、夫婦世帯で約1,512万円、単身世帯で約1,080万円が目安になります(単身世帯の目安が元本と同じ1,080万円なのは、月3万円×360か月で同額になるためです)。
国債で積み立てた場合の約791万円分(年2%)は、単身世帯の目安の約73%、夫婦世帯の目安の約52%にあたります。年3%の約590万円分なら、単身世帯の約55%、夫婦世帯の約39%です。つまり、月3万円を30年続けても、安全資産だけでは不足額の目安に届きにくい計算です。
もちろん、利率も物価も変動するため、あくまで試算です。「利率が上がっている」という事実だけで安心せず、物価の動きとあわせて確認する視点が大切です。
老後不安の正体は、「資産の置き場所」だけでは解消できない?
最初に確認した通り、老後不安の最大の理由は「公的年金だけでは不十分」という点です。これは、お金を安全資産に置くか運用資産に置くかという選択だけでは解消しにくい課題です。もちろん、安全資産が不要という話ではありません。日本証券業協会の解説では、預貯金は安全性が高い一方で収益性は低く、インフレでは価値が目減りする可能性があるとされています。一方で投資商品には、価格が変動するリスクがあります。どちらが優れているというより、それぞれ異なる役割を持っています。
「老後2000万円問題」も、この視点で振り返ると参考になります。2019年の金融庁報告書は、2017年の家計調査をもとに、高齢夫婦無職世帯の毎月の不足額を約5万円(実数は収入209,198円−支出263,718円=54,520円)、30年で約2,000万円と示しました。実数で計算すると約1,963万円です。ところが、日本経済新聞(2026年5月)の試算によると、2019年のデータで同じ計算をやり直すと不足額は月約3.3万円で、1,188万円になります。直近のデータでは約1,528万円で、同記事は2026年または2027年に「老後2000万円」が復活する可能性にも触れています。「いくら足りないか」という数字は、使うデータの年によって大きく変わります。そう知っておくだけでも、過度に一喜一憂せずに済みます。
まずは「自分にとっての必要額」を把握してみませんか
安全資産だけで老後不安をゼロにする、万能な方法はありません。それでも、ご自身の年金額の目安と、現在の生活費・将来の生活費を照らし合わせれば、おおよその不足額の目安は見えてきます。年金額の目安は「ねんきんネット」の試算や「ねんきん定期便」で確認できます(50歳未満の定期便は、これまでの加入実績に応じた額です)。
そのうえで、近い将来に使うお金は安全資産で確保しつつ、老後まで時間のあるお金については、安全資産と運用資産のバランスを考えてみる。そうした一歩が、漠然とした不安を、具体的に付き合える課題に変えるきっかけになります。まずはご自身の年金額の目安を確認するところから、始めてみませんか。
投資管理もマネーフォワード MEで完結!複数の証券口座から配当・ポートフォリオを瞬時に見える化[by MoneyForward HOME]


