生活


食事や買い物、通信、交通など、日々の生活全般のお金の話を紹介します。
「月々の支払いが安い」だけで残価設定型クレジットを選んで大丈夫? 銀行マイカーローンとの違い
自分に合う支払い方法を考える
【記事の要点】・残クレは月々の支払いを抑えやすい一方、据置残価にも利息がかかるため総支払額は高くなりやすい・数年ごとに新車へ乗り換えるなら残クレ、1台に長く乗り続けるなら低金利な銀行ローンが適している・「毎月払えるか」だけでなく、「総支払額の差」と「5年後の車の使い方」を比較して選ぶことが重要車を購入するとき、ディーラーで勧められた「残価設定型クレジット(残クレ)」をそのまま選ぶケースがあります。残クレは月々の支払額を抑えやすく、購入手続きと同時に申し込めるためとても便利です。一方、銀行や信用金庫などが扱うマイカーローンには、比較的低い金利の商品もあります。手続きの手軽さや毎月の返済額だけでなく、金利や総支払額、今後どのように車に乗りたいかを踏まえ、自分に合った方法を選ぶことが大切です。「月々の支払いが安いから」で決める前に、3つのポイントから比較してみましょう。
 生活
福谷直美
病気への備えは治療費だけじゃない?見落としがちな収入減のリスク
公的保障でどこまでカバーできる?働けないときの備え方
病気への備えというと、まず思い浮かぶのは医療保険やがん保険ではないでしょうか。入院や手術にかかる費用、がんと診断されたときの一時金など、治療に必要なお金については比較的イメージしやすいものです。でも、もし治療が長引き、仕事を続けることができなくなったらどうでしょう。医療費だけでなく、毎月入ってくるはずだった収入そのものが減ってしまうかもしれません。働けなくなるというリスクは、亡くなったときのリスクに比べてなかなか想像しにくいものですが、長い療養生活の中で家計に大きな影響を与えることがあります。今回は、就労不能保険が本当に必要なのか、公的保障も踏まえながら考えてみたいと思います。
生活寺田 紀代子
2年半で金利は500倍に…メガバンク・ネット銀行・個人向け国債、預け先で利息はどれだけ変わる?
手取り利息をシミュレーション
【記事の要点】・日銀の利上げで普通預金は年0.5%に上昇し、1,000万円で手取り年約4万円に・ネット銀行は高金利でも残高上限があり、残高が増えると実質金利は低下する・個人向け国債は年2%台で手取り年16万〜19万円に達するが換金制限に注意銀行に預けても利息は数円――。そんな常識は、この2年半ですっかり過去のものになりました。日本銀行は2026年9月18日に政策金利を1.25%程度へ引き上げ、メガバンクの普通預金金利は11月2日から年0.5%になります。2024年3月まで年0.001%だったことを思えば、実に500倍です。そこで今回は、メガバンク普通預金、ネット銀行の普通預金、個人向け国債で、100万円・500万円・1,000万円を預けた場合、1年あたりの利息はいくらになるのかをシミュレーションします。金利のある時代だからこそ、預け先をどう選ぶかは家計にとって重要です。それぞれの特徴と利息の差を確認しながら、自分に合った「お金の置き場所」を考えていきましょう。※金利はいずれも2026年10月8日時点で公表されている税引前の年率です。※預金利息・国債利子には20.315%の税金がかかるた
生活岡 由季子
その「50%OFF」は本当の意味でお得? 割引商品を買うときに問いかけたい「100%OFFだったら」という考え方
維持コストと機会費用から考える
【記事の要点】・割引でお得に見えても、買わなければ出費ゼロの「100%OFF」になる・商品の価格だけでなく、保管場所や手入れなどの「維持コスト」まで計算する・「そのお金で他に何ができたか(機会費用)」を意識し、納得できる買い物を心がける「50%OFF」や「半額」などと書いてあると、お得に買い物ができそうでうれしくなりますよね。定価1万円の商品が50%OFFなら、5,000円です。「5,000円も得になる!」と、つい手に取りたくなることもあるのではないでしょうか。でも、そんなときこそ、少し立ち止まって考えてみたいことがあります。「安く買えること」だけに目を向けるのではなく、自分にとってどんなプラスやマイナスがあるのかを考えてみるのです。今回は、割引商品を前にしたときの考え方について、お伝えしたいと思います。
生活西山美紀
「スマホをなくした!」そんなとき、使える保険はある?
スマホの紛失や破損に備える、知っておきたい補償範囲
「あれ?スマホがない!」バッグの中を何度探しても見つからない。ポケットにもない。さっきまで確かに持っていたはずなのに……。こんな経験、ありませんか?今やスマートフォンは、単なる電話ではありません。電話番号やメールアドレス、写真、SNS、ネットバンキング、キャッシュレス決済、電車や飛行機のチケットまで入っています。紛失して再購入となれば、10万円、20万円を超えることもある高額品です。自分が加入している保険で何とかならないのか?今回は、スマートフォンのトラブルと保険について考えてみます。
生活お金を貯めたり増やしたりするだけではない「積み立て」の6つの効果
お金の不安と迷いを減らす
「積み立て」というと、何年かたった後の総額がどれくらいになるか、という話をよく耳にします。例えば、「月3万円を積み立てて、利回り3%なら、10年後には約418万円になる」といった話です。「そりゃ、計算をすれば、トータルでいくらになるかわかるでしょう」と、単なる計算だと感じている人もいるのではないでしょうか。しかし、積み立てのすごさは、それだけではありません。気持ちや生活スタイルまで変わる可能性があるなど、さまざまな効果があるのです。今回は、そんな「積み立て」の効果についてお伝えします。
生活都内で暮らす30代夫婦の平均年収や貯蓄額、生活費はいくら?【2026年版】
公的データで見る家計の現在地
東京都の令和6年(2024年)人口動態統計によると、平均初婚年齢は夫32.2歳、妻30.7歳。30代は、結婚のタイミングとしてはいわゆるボリュームゾーンです。同時にキャリアの転機や子育ての本格化、住宅購入の検討など、人生の選択が重なりやすい時期でもあります。今回は、都内で暮らす30代夫婦の平均年収・貯蓄額・生活費の実態を、公的データから見ていきます。自分たちの現状と比べながら、これからのマネープランの参考にしてみてください。
生活タケイ啓子
分割払いを避ける、現金管理…キャッシュレスで使いすぎている人が今すぐ試すべき「4つの対策」
カード分割払いのリスク
【記事の要点】・キャッシュレスの使いすぎ原因は金利負担と複数決済による管理不全・食費などの変動費は昔ながらの現金封筒分け管理に切り替えるのが確実・決済手段を1つに絞り家計簿アプリで可視化することで予算内生活を維持国の施策としてキャッシュレス化が着実に進んでいる日本。お財布を出さずに買い物ができ、支払いを瞬時に済ませられるため、その便利さを実感している方は多いでしょう。筆者自身もほぼキャッシュレスで支払っています。しかし、SNSをのぞいてみると「使いすぎてしまう」「自分がいくら使っているのか分からない」「クレジットカードの請求額が多すぎて、気づけば分割払いに頼っている」といった切実な声が数多く投稿されています。当たり前のことではありますが、自分の支払い能力を超えて出費してしまう事態は避けなくてはなりません。今回は、そのようなお金のトラブルを防ぐための具体的な方法について考えていきましょう。
生活矢野きくの
「こんなときにも使えるの?」意外と知らない保険の使い道
自転車事故や通勤中のケガで、複数の保険が使えるケースも
ちょっと残念な話から始めます。地方に住む知人の息子さんが、大学進学を機に一人暮らしを始めました。大学へは近いものの買い物には少し不便だったため、自転車で移動していました。ところがある日、スーパーの駐車場で停車中の車に衝突してしまったのです。息子さんの完全な不注意でした。幸いケガはありませんでしたが、車のボディがへこみ、修理代として約20万円を支払うことになりました。「自転車保険にも入っていないし、自腹で払うしかない……」そう思い、父親は修理代を全額支払いました。ところが後日、ファイナンシャルプランナーにこの話をしたところ、「自動車保険や火災保険の特約に、個人賠償責任保険は付いていませんか?」と言われたそうです。慌てて契約内容を確認すると、自動車保険に個人賠償責任保険が付いていました。保険金の請求権には原則3年間の時効があるため、まだ請求できる可能性があります。「えっ、別居している子どもの事故でも補償されるの?」そう思う人も多いでしょう。今回は、意外と多い「保険の請求漏れ」についてお話しします。
生活長尾義弘
106万円の壁撤廃でも残る「130万円の壁」…パート手取り減を防ぐには
見落としがちな年収基準を解説
【記事の要約】・2026年10月の「106万円の壁」撤廃後も、被扶養者の判断基準となる「130万円の壁」は引き続き残ります・Wワーク(掛け持ち)の場合、労働時間判定は各社別ですが、年収見込みは複数社の合計で判定されるため注意が必要です・1社勤務でも高時給や企業規模要件の影響で130万円を超えると、社会保険料が全額自己負担となり手取りが減るリスクがあります「130万円の壁」は、パート主婦(主夫)が配偶者の健康保険の「被扶養者」でいられるかどうかを左右する重要な指標です。2026年10月には、勤務先の社会保険への加入要件の一つである、いわゆる「106万円の壁」が撤廃される予定です。このニュースを踏まえ、年収よりも労働時間などの社会保険加入要件が注目されがちですが、実は130万円という収入基準を忘れてしまうと思わぬ負担につながる可能性があります。そこで本記事では、130万円の壁の現在の仕組みを整理した上で、注意すべき具体的なケースをご紹介します。
生活田中裕志
都内で暮らす20代夫婦の平均年収や貯蓄額、生活費はいくら?【2026年版】
データで見る20代夫婦の家計
東京都の人口動態統計(2024年)によると、平均初婚年齢は夫32.2歳、妻30.7歳。つまり、20代で夫婦になる人はまだ少数派です。周りに同世代の「夫婦の先輩」が少ない分、自分たちの家計が平均と比べてどうなのか、判断材料を持ちにくいのも事実です。20代は、収入もキャリアも、これから二人の生活の基盤を作っていく時期。今回は、都内で暮らす20代夫婦の平均年収・貯蓄額・生活費の実態を、公的データから見ていきます。自分たちの現状と比べながら、これからのマネープランの参考にしてみてください。
生活高額療養費の上限引き上げで「医療保険の見直し」が必要に? 焦って見直す前に確認すべき3つのお金
公的保障・勤務先の制度・家計の余力から考える必要な医療保障
【記事の要点】・2026年8月から高額療養費制度の上限額が変更され年間上限が新設・所得区分や治療期間によって影響は異なり長期通院で負担が減るケースも・焦って民間保険を増やす前に公的保障や勤務先の制度と手元の貯蓄を確認2026年8月診療分から、高額療養費制度の自己負担上限が見直されました。「今の医療保険のままで大丈夫だろうか」「保障を増やしておいた方がよいのでは」と、不安を感じている人もいるでしょう。今回の改正では月ごとの自己負担上限が引き上げられる一方、新たに年間上限も設けられます。そのため、すべての人の負担が一律に増えるわけではなく、実際の影響は所得区分や治療期間によって異なります。ニュースの「負担増」という言葉だけに反応して、焦って医療保険を追加するのは早計です。制度改正によって増える負担を、すべて民間保険で補う必要があるとは限りません。本記事では、制度改正によって自己負担がどのように変わるのかを具体例で確認したうえで、医療保険を見直す前に知っておきたい「3つのお金」と、自分の家計に合った医療保障の考え方を解説します。
生活船津美佳子
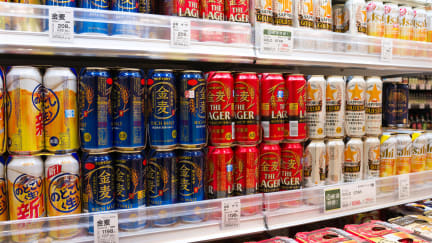
【酒税法改正】2026年10月ビールは値下げ、第3のビール、チューハイは値上げへ、どのくらい値段は変わる?
酒税統一で変わる価格と各社動向
2026年10月に酒税法が改正されます。物価上昇が相次ぐ今、お酒にかかる税金まで上がるのかと思いきや、改正によりビールにかかる税金は「引き下げ」になります。今回は、酒税法改正の流れと税率、各社の動向を紹介します。
生活頼藤太希
民間の介護保険はもったいない?5年、10年と続く介護に備えるには
「いつまで受け取れるか」で考える介護保険の選び方
「将来介護が必要になったらどうしよう」と考えたことがある方は多いと思います。長生きすることが珍しくなくなった今、老後の心配というと、生活費や医療費と並んで「介護」が挙げられるようになりました。一方で、介護は心配だけれど、まだまだ先のこと。公的介護保険だけでは心配だけれど、民間の介護保険に何十年も保険料を払って、結局使わなかったらもったいない。皆さん同じような気持ちではないでしょうか。誰しも介護状態にはなりたくありません。しかし、病気と同じで、介護がいつ始まるかはわかりません。そして病気と違い、状態の改善が難しく、いつまで続くかわからないのが介護リスクの特徴です。民間の介護保険の考え方について、詳しく説明します。
生活年会費9万9000円のOliveフレキシブルペイ Visa Infiniteはいくら使えば元が取れる? 年会費無料の条件と元が取れる人の特徴
【PR】Money Forward HOME・三井住友カード
三井住友カードから2026年5月26日に発行がスタートした「Oliveフレキシブルペイ Visa Infinite」は、Visaの最高ランク「Visa Infinite」のカードです。「Visa Infinite」ランクのクレジットカードといえば、同じく三井住友カードの「三井住友カード Visa Infinite」もあります。今回は、「Oliveフレキシブルペイ Visa Infinite」の特徴や三井住友カード Visa Infiniteとの違いを確認したうえで、どのようなライフスタイルの人に最上位カードが向いているか一緒に見ていきましょう。
生活nanacoクレカで「現金1,000円」がもらえる仕組みとは? 条件と注意点を解説
最大11%還元と現金受取のカラクリ
【記事の要点】・2026年8月26日に登場した「nanacoクレジットカード」は、利用額に応じてセブン銀行ATMで現金を受け取れる日本初の仕組みが特徴・月10万円利用ごとに現金1,000円還元(上限月1.5万円)やセブン‐イレブンで最大11%還元を受けるには、7iD登録とセブン銀行口座の設定が必要・税金・公共料金のレジ支払いは還元対象外となるため、自分の生活圏や支払い方法に合うかを事前に確認することが大切2026年8月26日、「nanacoクレジットカード」という新しいカードの発行が始まりました。利用するだけでポイントが貯まるのに加えて、セブン銀行ATMで現金を受け取れる、これまであまり見られなかった仕組みが特徴です。この記事では、「nanacoクレジットカード」がどんな人におトクか、そして注意点を解説します。
生活前田 美優
医療費の領収証を確認するだけで、給付金を受け取れる可能性も?
見逃しがちな「手術給付金」のチェックポイント
先日、思いがけず手術給付金を受け取れた実例がありました。病院で「入院して手術が必要です」といった説明を受ければ、「そういえば医療保険に入っていたな。もしかしたら給付金がでるかも」と考えますが、外来で治療を受け、特に「手術」という言葉を医師から告げられなかったら、医療保険のことは頭をよぎらないかもしれません。給付金の請求を見逃さないためのチェックポイントを、実例を踏まえてお伝えします。
生活株価急落で資産減、物価高で赤字? 「お金の想定外」から我が家を守る5つの備え
もしもに強い家計をつくる
【記事の要点】・円高・円安、物価高、株価急落、収入減など「お金の想定外」は起こり得る・為替変動や相場下落時に備え、資産の分散と適切な投資額の点検が必要・もしもの時に家計を守るため、固定費の見直しや生活防衛資金の確保を私たちの暮らしには、予想していなかったことが起こるものです。急激な円高や円安の進行、物価の上昇、株価の暴落、突然の収入減など、お金に関する「想定外」の事態が発生した際、自分や家族の家計はそのまま耐えられるでしょうか。未来の予知はできませんが、円高や円安、物価上昇、株価の急落、収入減など、さまざまな出来事を想定しておくことはできます。そのような「想定外の出来事」をイメージしながら、対策を確認してみましょう。
生活